

Macro-économie / Taux / Gaz naturel / Agence internationale de l'énergie / cours
Macro-économie / Taux
Gaz naturel / Agence internationale de l'énergie / cours
Détente à venir pour le gaz naturel / L’incertitude géopolitique demeure très largement présente
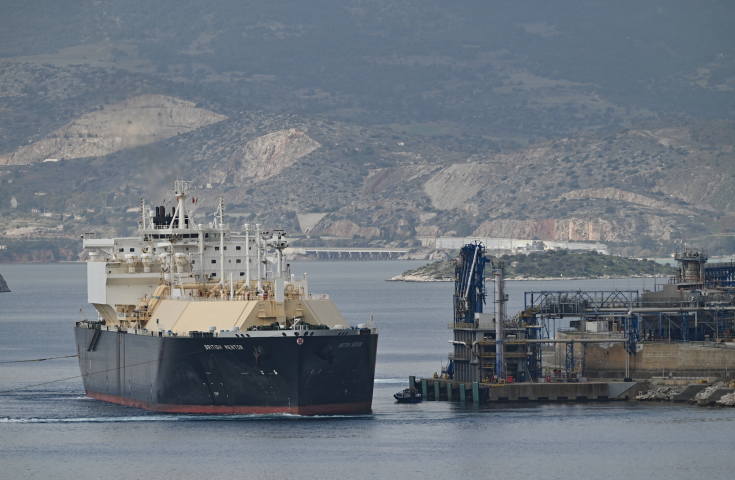
Le calme avant la tempête. On ne fait pas fi des tensions géopolitiques du côté de l’Agence internationale de l’énergie (AIE), loin de là. Cela ne l’empêche pas celle-ci de souligner que la dynamique à court terme semble être à la détente. Les données dont dispose l’institution établissent que la situation de l’approvisionnement a commencé à s’atténuer à partir de la mi-2025 et ce en raison d’une production mondiale de gaz naturel liquéfié (GNL) en hausse considérable.
Cette dynamique est anticipée comme devant d’une part durer et de l’autre "jouer un rôle clé dans le rééquilibrage des marchés mondiaux du gaz en 2026, entraînant une croissance plus forte de la demande après un ralentissement l’année dernière". Le début de l’année dernière avait ainsi vu un approvisionnement plus restreint contribuer à faire flamber les prix, de quoi faire fléchir la consommation de gaz puisque dans le même temps l’activité industrielle a régressé quelque peu.
Inverser
Une situation qui n’a pas duré, puisqu’in fine il s’avère que " l’offre mondiale de GNL a augmenté de près de 7 % en 2025, les trois quarts de cette croissance étant concentrés au second semestre de l’année". Principalement en raison de l’arrivée de nouvelles capacités sur le sol de l’Amérique du Nord, l’AIE évoquant le fait que l’offre mondiale de GNL a connu "une croissance à deux chiffres au second semestre 2025 et contribuant à la baisse des prix au comptant en Europe et en Asie".
La géopolitique n’est jamais loin et aurait eu des implications majeures pour les différents flux internationaux de gaz. Les développements enregistrés concerneraient notamment l’introduction de nouvelles réformes du marché en Asie et la "décision historique de l’Union européenne d’éliminer progressivement les importations de gaz naturel russe au plus tard en novembre 2027". De quoi expliquer également que l’appétit pour l’investissement dans l’approvisionnement mondial en GNL soit resté particulièrement élevé, l’AIE expliquant qu’il n’y a pas moins de 90 milliards de mètres cubes par an de capacité de liquéfaction de GNL en attente de la décision finale d’investissement. C’est le deuxième montant annuel le plus élevé enregistré après 2019. L’essentiel de ces projets est situé sur le sol américain.
Alimenter
De quoi faire dire à Keisuke Sadamori, directeur des marchés de l’énergie et de la sécurité de l’AIE, que bien qu’une "gamme de facteurs de risque subsiste - y compris les tensions géopolitiques et les conditions météorologiques - comme l’a mis en évidence la volatilité des marchés du gaz naturel au début de 2026", il est plus que probable que l’arrivée de nouvelles capacités "exerce une pression à la baisse sur les prix et améliore la liquidité à mesure que les marchés régionaux du gaz deviennent de plus en plus interconnectés".
La croissance mondiale de l’approvisionnement en GNL devrait encore s’accélérer d’ici la fin de l’année - de l’ordre de 7 % - et là encore majoritairement alimentée par l’Amérique du Nord. Kerstin Hottner, responsable des matières premières chez Vontobel, évoquant ces derniers jours qu’en ce qui concerne le gaz naturel, il s’avère que "les prix Henry Hub sont soumis à une forte pression depuis début décembre, principalement en raison des prévisions météorologiques aux États-Unis ". Le mécanisme décrit par ses soins est qu’à la suite d’un "bref pic de prix fin novembre/début décembre, les producteurs ont rapidement augmenté l’offre pour capitaliser sur la hausse des prix, laissant le marché excédentaire dans un hiver qui est, une fois encore, plus chaud que sa moyenne décennale ".
Reproduction et diffusion interdites sans autorisation écrite