

Macro-économie / Taux / Politique monétaire / Devises
Macro-économie / Taux
Politique monétaire / Devises
La prudence de Draghi fait baisser l'euro
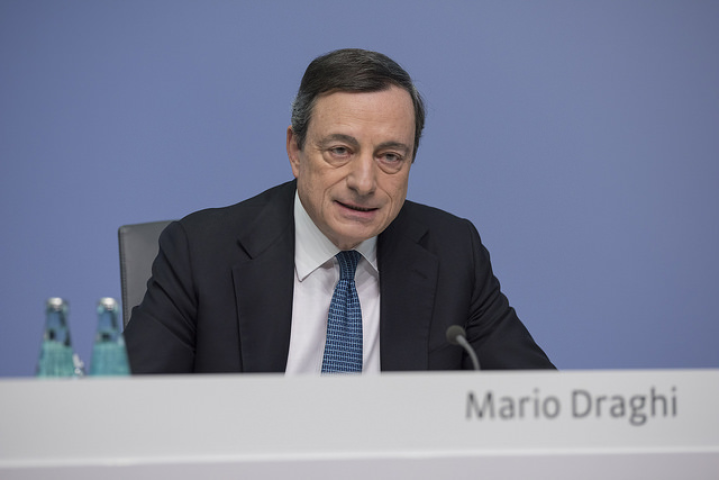
Une semaine à peine après la conférence de presse qui suit traditionnellement la réunion de politique monétaire de la BCE, son président s'est à nouveau exprimé publiquement, lors de la conférence des banques centrales nationales qui se tenait ce matin à Francfort. Et les marchés ont cette fois-ci interprété son discours différemment de celui tenu jeudi dernier. Lors de la dernière conférence de presse, Mario Draghi avait supprimé de ses propos la mention d'une potentielle hausse des achats d'actifs post-septembre 2018, en cas de dégradation des conditions financières. Ce qui avait eu pour effet de faire grimper l'euro contre le dollar, les investisseurs y ayant vu le signe d'une potentielle accélération du resserrement monétaire. La monnaie unique est ainsi passée de 1,2305 à 1,24 entre le 9 mars et le 13 mars.
L'euro était pourtant en baisse cet après-midi, après que le président a clarifié certains aspects de sa politique, laissant une marge d'interprétation plus large quant à la date de fin des achats de titres. Mario Draghi a ainsi affirmé que l'APP perdurerait si l'inflation sous-jacente (hors énergie, produits alimentaires, boissons alcoolisées et tabac, qui exclut par conséquent les produits particulièrement volatils) restait trop faible. Or, celle-ci a atteint 1% seulement au mois de février, soit le même niveau qu'en janvier, "un niveau très modéré comparé à d'autres épisodes de reprise en zone euro", a souligné le président de la BCE. "Il existe une condition très claire qui nous permettra de mettre fin aux achats de titres : nous devons pouvoir observer un retour soutenu vers notre objectif d'inflation de 2% à moyen terme", a affirmé le président, tout en estimant que les gouverneurs resteraient très attentifs à l'évolution des salaires, et de leur potentielle influence sur les prix et l'inflation.
Comment expliquer ce décalage entre la faiblesse des prix et l'accélération de la reprise économique, s'interrogent les équipes d'ING? Elles reprennent la remarque de Mario Draghi au sujet de précédentes phases de reprises en zone euro, où l'inflation était bien supérieure. Car lorsque "l'output gap" - la différence entre le niveau réel du PIB et son niveau potentiel, qui reflète donc la position de l'économie dans le cycle plus global - se referme, comme c'est le cas actuellement, les prix progressent généralement beaucoup plus rapidement. "Selon nous, la croissance potentielle a fortement diminué dans de nombreux pays de la zone, au moment de la crise, et la fermeture de l'output gap est donc beaucoup moins inflationniste qu'avant", explique Carsten Brzeski, chef économiste chez ING.
La situation actuelle, où la croissance de la zone euro a atteint son plus haut niveau depuis dix ans en 2017, à 2,5% - mais où les prix ont atteint 1,5% seulement en moyenne et devraient stagner à ce niveau cette année -, souligne toute la difficulté de la tâche de la BCE pour sortir de sa politique accommodante. Car en donnant un calendrier trop strict de QE, le président craint de se retirer avant d'avoir atteint son sacro-saint objectif d'inflation. Mais en demeurant accommodant trop longtemps, il risque de ne plus avoir les armes en cas de retournement de cycle...
Reproduction et diffusion interdites sans autorisation écrite