

Macro-économie / Taux / Macro-économie / Politique monétaire
Macro-économie / Taux
Macro-économie / Politique monétaire
Draghi est poussé à agir, mais que va-t-il faire?
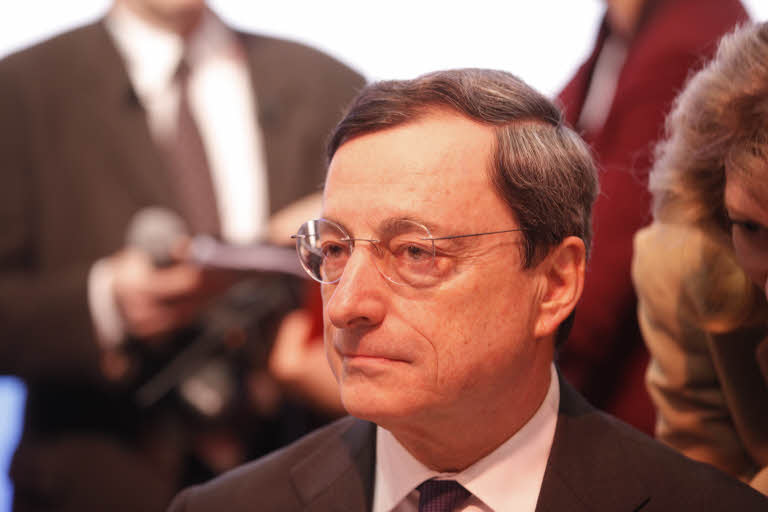
Le commissaire à l'Investissement Louis Gallois n'y est pas allé par quatre chemins ce matin sur BFM Business, en réclamant un quantitative easing de la BCE: "Il faut de la création monétaire par la Banque centrale" européenne car le niveau de l'euro "pèse sur la croissance de l'Europe". Un message déjà bien compris par Mario Draghi, qui s'était montré plus dovish que jamais hier: "La BCE est fermement déterminée à conserver l'orientation largement accommodante de sa politique monétaire et à agir rapidement si nécessaire".
Or, selon les analystes d’Exane, la communication de la banque de Francfort a été si précise depuis quelques mois qu’elle n’a pas d’autre choix que d’agir. Ainsi, si l’on prend l’exemple du Japon, la lutte contre la déflation passe par des taux de financement plus bas, autour de 1% alors qu’on est encore à plus de 3% en Espagne et en Italie. Par ailleurs, l’inflation mesurée par la hausse des prix à la consommation a été tirée par les hausses de TVA dans les pays périphériques selon Exane, et sont proches des niveaux de déflation en Espagne par exemple. Par ailleurs, Espagne et Italie n’ont pas encore bénéficié à plein de l’amélioration du financement, où les spreads des prêts aux PME restent 100 à 250 pb supérieurs à la France et l’Allemagne.
Le but est donc bien de réduire les coûts de financement, plus particulièrement dans la périphérie. A cet égard, la BCE a montré sa volonté de réduire la fragmentation de la zone euro en parlant du niveau de l’euro lors de sa dernière réunion. En effet, les exportations des PIIGS, mais aussi de la France, sont davantage sensibles à l’évolution du change de l’euro que l’Allemagne.
Première option pour la BCE, favorisée par Exane : le rachat d’actifs privés. Celui-ci prendrait probablement forme lorsque la revue des actifs à risque des banques européennes (AQR) sera globalement achevée, soit après le mois d’août. La BCE a déjà montré sa volonté de remettre au goût du jour les ABS pour améliorer le financement des PME, mais une telle réglementation relèverait de la Commission en premier lieu. Exane relève des mesures ambitieuses comme la Banque de France, qui préparerait la création d’une société privée qui mettrait en commun des prêts PME pour mettre en place des ABS. Mais les analystes préconisent plutôt une action plus large, avec l’achat combiné d’ABS, d’obligations et de prêts aux PME pour être plus efficace.
La BCE vise une politique ciblée pour favoriser le canal de transmission à l’économie réelle. En prenant exemple sur le SMP, la banque de Francfort avait acheté 4 à 21% des titres émis, ce qui signifie qu’elle achèterait entre 229 et 1200 milliards d’euros de titres ABS, obligations et prêts corporates, et 260 à 1400 milliards d’euros d’obligations souveraines. Sur le marché des ABS seulement, la BCE ne rachèterait que 200 à 300 milliards d’euros de titres. Le QE3 a quant à lui été encore plus ciblé : en prenant les mêmes critères, la BCE n’allouerait qu’une enveloppe de 300 milliards d’euros maximum, contre près du triple sous l’égide du QE1. Les achats d’obligations souveraines ? C’est en principe interdit dans le traité européen, et la BCE ne peut s’y résoudre pour l’instant tant le sujet porte à controverse. Mais il pourrait resurgir si un choc économique, comme un retour de la récession aux US ou une détérioration des anticipations d’inflation, se manifestait, mais cela est improbable pour l’instant, estime Exane. LA BCE achèterait selon sa structure de capital (26% Allemagne, 20% France etc), mais les déversements dans les pays core se reporteraient sur les périphériques, dans la recherche du rendement.
Deuxième option : de nouvelles mesures de liquidité, même si la BCE souhaite ne pas agir avant que les banques aient achevé leurs revues de qualité des actifs. Elle pourrait réduire les décotes imposées sur les prêts et obligations utilisés comme collatéral, ou formuler un LTRO conditionnel avec une surcote si la banque prouve qu’elle transfère la liquidité à l’économie réelle.
En tout état de cause, l’action de la BCE est conditionnée à l’instauration d’un marché des ABS pour les PME, à la poursuite des pressions désinflationnistes (surtout importées) au deuxième semestre, à la progression de la BCE sur l’AQR et les stress tests des banques, mais aussi aux anticipations de plus en plus fortes du resserrement monétaire par la Fed. Si les divergences d’inflation ont été réduites, la France et l’Italie sont les plus problématiques, en raison des modérations salariales. Les gouvernements et populations de ces deux pays doivent se résoudre à des réformes structurelles profondes, en attendant la BCE devra passer à l’action.
Reproduction et diffusion interdites sans autorisation écrite