

Macro-économie / Taux / Politique monétaire / Macro-économie
Macro-économie / Taux
Politique monétaire / Macro-économie
Le grand oral de Theresa May et Mark Carney
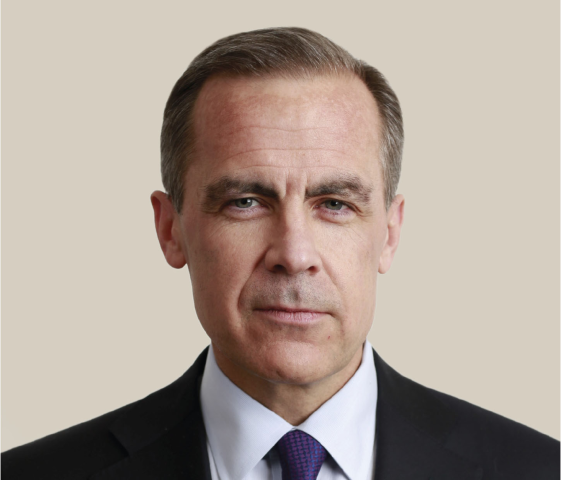
Theresa May et Mark Carney ont respectivement dû affronter des députés et un comité du Trésor assez critiques à l'égard de leurs décisions et politique monétaire menées depuis le référendum du 23 juin, pour leur première audition de rentrée. La premier ministre a ainsi répété devant Westminster le message qu'elle tente de faire passer depuis dix jours au sujet des négociations sur la sortie de la Grande-Bretagne : à savoir qu'elle respectera le scrutin des électeurs britanniques et tenterait de rétablir la puissance commerciale britannique sur la scène internationale, en dehors de l'UE. De ce point de vue, Theresa May a rappelé qu'elle avait déjà obtenu lors du G20 un accord de principe avec plusieurs grandes puissances dont l'Inde, la Corée du Sud, Singapour, la Chine et l'Australie pour mettre en place de nouveaux partenariats commerciaux avec la Grande-Bretagne.
Face au député du parti indépendantiste écossais SNP qui lui demandait d'éclaircir ses attentes quant aux négociations vis-à-vis des Etats de l'UE, déclarant qu'elle avait eu "tout l'été pour y réfléchir", la premier ministre a botté en touche : Theresa May a déclaré qu'elle ne pourrait dévoiler tout de suite la position exacte du gouvernement mais rassuré sur le fait que le deal obtenu assurerait prospérité et croissance au pays. "Révéler dès à présent nos exigences ne serait pas le meilleur moyen de maximiser notre position dans les négociations ni de sécuriser le meilleur deal pour le pays", s'est-elle défendue. La premier ministre a par ailleurs réaffirmé qu'elle n'aurait pas besoin de consulter les députés pour déclencher l'article 50, le gouvernement possédant un "pouvoir de prérogative".
Le gouverneur de la Banque d'Angleterre s'est de son côté vu reprocher par une bonne partie des membres du Treasury Select Committee d'avoir pêché par optimisme quant à la conjoncture britannique post-Brexit et d'avoir par conséquent baissé les taux directeurs bien trop tôt. En août dernier, le gouverneur a effectivement décidé de les baisser de 0,5% à 0,25% et de mettre en place un programme de rachat de titres de 70 milliards de livres, pour éviter un effondrement de l'économie lié à sa sortie de l'UE et aux incertitudes en découlant.
Mark Carney a défendu ses mesures de soutien en soulignant d'une part que le marché de l'immobilier avait clairement montré des signes de ralentissement, avec une recul des volumes de transactions depuis le mois de juin et ajouté par ailleurs que la bonne préparation de la Banque d'Angleterre à une éventuelle sortie du Royaume-Uni de l'UE avait évité un effondrement des marchés financiers. ""Le système financier est parvenu à naviguer dans un contexte des plus délicats et après un vote qui a surpris l'ensemble des opérateurs de marché", a t-il affirmé. Le rebond plus rapide que prévu des marchés et la bonne résistance de l'économie britannique jusqu'à présent a en grande partie résulté des mesures mises en place par la BoE, a affirmé son gouverneur.
S'il a laissé entendre qu'il attendrait les nouvelles prévisions de croissance de novembre avant de prendre des mesures supplémentaires d'assouplissement monétaire, la livre a tout de même chuté de près de 0,5% contre l'euro suite à son intervention : certes le gouverneur ne devrait a priori pas baisser les taux en novembre, mais il a assuré que la BoE continuerait de soutenir l'économie britannique si les conditions l'exigeaient. A 17H30, la livre s'échangeait ainsi à 1,187 contre la monnaie unique, même si la tendance devrait s'inverser demain si Draghi annonce une prolongation du programme de rachat de titres.
Reproduction et diffusion interdites sans autorisation écrite