

Macro-économie / Taux / or / banques centrales / incertitude
Macro-économie / Taux
or / banques centrales / incertitude
L’or ne s’envole pas pour l’heure / Le besoin de liquidité dessert le métal jaune
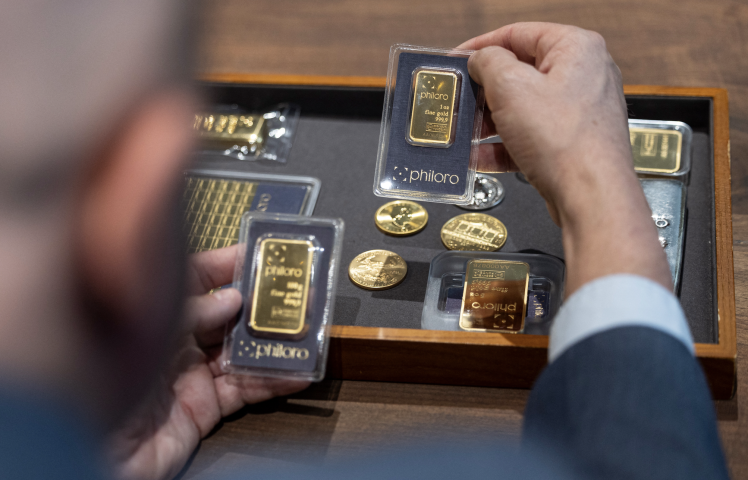
La ruée vers l’or attendra. Habitué à profiter largement de la défiance envers d’autres classes d’actifs, le roi des métaux se fait discret depuis le début du conflit au Moyen-Orient. Il faut dire que les investisseurs en sont particulièrement friands ces dernières années, qu’il s’agisse des Banques centrales cherchant à diversifier leurs réserves ou bien d’investisseurs particuliers cherchant à diversifier leurs allocations.
Son attrait n’a pas disparu pour autant. John Plassard, responsable de la stratégie d’investissement chez Cité Gestion, livrait ces derniers jours son analyse selon laquelle « l’or reste également un actif de diversification apprécié lors des périodes d’incertitude économique et géopolitique ». Il élargit même son propos aux matières premières dans leur ensemble et considère qu’elles « peuvent jouer un rôle important dans ce type d’environnement, car elles bénéficient souvent de la hausse des prix de l’énergie et des ressources naturelles ». La diversification ne semble pourtant pas porter le cours de l’or ces derniers jours, l’accès à la liquidité qu’il représente semblant largement utilisé par les investisseurs.
Accès
Tout en percevant les signes d’un possible environnement stagflationniste, Ole Hansen, Head of Commodity Strategy chez Saxo Banque, explique que la réponse atténuée de l’or peut sembler contre-intuitive « cependant, l’explication réside en partie dans le rôle du métal comme l’un des marchés les plus liquides du complexe des matières premières ». Mobilisant l’historique des périodes d’incertitude élevée, il rappelle que « les investisseurs cherchent souvent à lever des liquidités, et l’or devient fréquemment une source de fonds pour répondre aux appels de marge ou rééquilibrer les portefeuilles ».
Une autre force joue également ces derniers jours, la combinaison d’un marché des taux d’intérêt à court terme ayant modifié ses attentes, excluant dorénavant la perspective de baisses de taux aux États-Unis en 2026, et d’un dollar américain renforcé par la séquence. Le tout donnant un cocktail dans lequel les « rendements réels plus élevés tendent à réduire l’attrait relatif des actifs non rentables, en particulier lorsque les marchés interprètent la hausse des prix des matières premières comme un risque d’inflation pouvant entraîner une politique monétaire plus stricte ». Le spécialiste nuance cependant la situation, considérant qu’une crise affectant la croissance pourrait inciter les Banquiers centraux à voler au secours de cette dernière plutôt qu’à se focaliser sur le maintien de conditions financières restrictives.
Projection
Bien que ces dernières années aient appris au marché qu’il est extrêmement difficile de se prononcer sur la durée d’un conflit, les derniers affrontements sont loin d’avoir fait disparaître les forces ayant permis à l’or de grimper ces dernières années. Au contraire, Ole Hansen juge cette montée des tensions géopolitiques comme continuant « de soutenir la demande d’actifs refuges, tandis que les déficits fiscaux persistants dans plusieurs grandes économies — notamment les États-Unis — restent une préoccupation à long terme pour les investisseurs axés sur la stabilité monétaire et le pouvoir d’achat ». Il estime qu’il existe le potentiel pour que l’or grimpe vers les 6 000 dollars l’once dans les trimestres à venir, tout en avertissant que la demande des banques centrales, importante dans la hausse récente de la relique barbare, pourrait commencer à se tarir quelque peu à mesure que les prix augmentent.
Reproduction et diffusion interdites sans autorisation écrite