

Macro-économie / Taux / Iran / pétrole / Moyen-Orient
Macro-économie / Taux
Iran / pétrole / Moyen-Orient
L’équilibre du marché pétrolier chamboulé par l’embrasement du Moyen-Orient / La volatilité élevée semble être la seule certitude à court terme
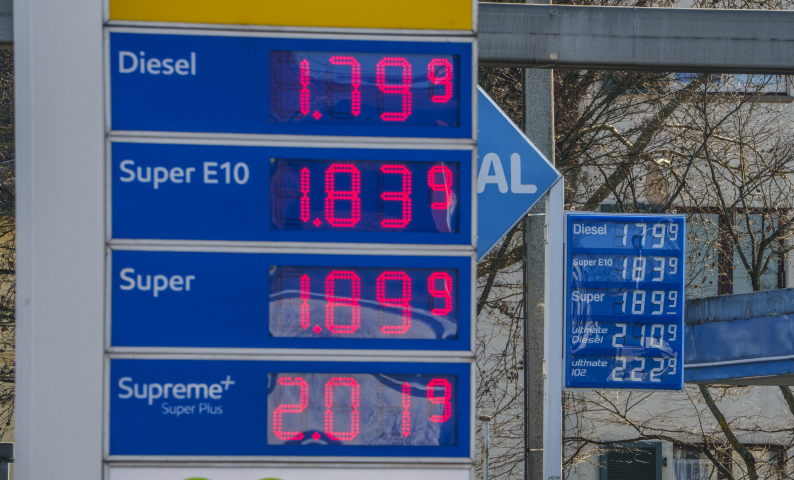
Quelques heures auront suffi à faire flamber le cours du baril. Les frappes sur l’Iran et les représailles associées n’ont pas laissé de marbre le cours du baril de Brent, celui-ci progressant en conséquence de près de 10 % pour rallier les 80 dollars et ce malgré la réaction immédiate de l’Organisation des pays producteurs de pétrole (Opep) visant à augmenter l’offre de pétrole. Alors même que celle-ci demeure largement supérieure à la demande de ces dernières semaines, les membres du Cartel ont montré qu’ils demeuraient attentifs à la situation en annonçant une hausse de quelque 206 000 barils par jour de leurs quotas de production au titre du mois d’avril.
Une démarche qui ne pourra cependant suffire à elle seule pour stabiliser les cours de l’or noir ; Jorge Leon, analyste chez Rystad Energy expliquant que dans le cas où « le pétrole ne peut pas transiter par Ormuz, 206 000 barils supplémentaires par jour font très peu pour détendre le marché ». Adam Hetts, responsable mondial Multi-actifs de Janus Henderson, arguant que pour l’heure le marché n’achète pas la thèse d’un conflit dans la durée et que « les fluctuations sont significatives, mais ne sont pas encore particulièrement préoccupantes dans le contexte plus large des implications en matière d’investissement. Une hausse continue jusqu’à 80 dollars serait conforme au conflit de juin 2025, et 90 dollars serait conforme à avril 2024, lorsque les marchés mondiaux ont pu largement ignorer les hausses de prix, les conflits ayant été résolus dans un délai relativement court ».
Dérapage
Les comparaisons avec le passé sont certes audacieuses, l’expert de chez Janus Henderson s’y risque cependant et rappelle que « l’invasion de l’Ukraine par la Russie au début de 2022 a fait grimper les prix du pétrole au-dessus de 100 dollars américains pendant une période prolongée, avec de brefs pics au-dessus de 120 dollars américains ». Le conflit pourrait prendre plusieurs tournures à en écouter John Plassard, responsable de la stratégie d’investissement chez Cité Gestion, avec des implications bien différentes pour les cours du pétrole.
Le spécialiste explique que dans le cas d’un conflit court, lequel serait « limité aux capacités militaires iraniennes et sans atteinte majeure aux infrastructures énergétiques régionales, [on] pourrait reproduire le schéma observé lors de la guerre des 12 jours : pic rapide des prix, puis normalisation graduelle ». La prime de risque se dégonflerait alors dans la mesure où « les flux physiques restent intacts et que la confiance logistique se rétablit ». L’hypothèse d’un conflit prolongé n’est pas écartée pour autant, John Plassard exposant que « des attaques indirectes sur des installations énergétiques du Golfe, des perturbations répétées dans le détroit d’Ormuz ou une escalade régionale élargie, créeraient un choc plus structurel ». La prime de risque énergétique associée serait durable et les conséquences immédiates et durables en termes d’inflation importée.
Jeu de domino
Les conséquences des frappes des derniers jours ne se cantonnent pas au pétrole, les équipes d’ING expliquant que le « regain de tensions injecte une nouvelle prime de risque géopolitique à un moment où le positionnement des investisseurs était déjà constructif ». La volatilité élevée profitant pour l’or qualifié de « couverture privilégiée » et dont le rôle pourrait être de plus en plus important notamment dans un scénario bien précis. Ce dernier voyant les prix du pétrole brut faire « grimper les anticipations d’inflation, tandis que les risques pesant sur la croissance augmentent, les rendements réels devraient rester modérés, ce qui serait favorable à l’or ».
Les volumes expédiés directement par l’Iran sont certes modérés – 3 % de la production mondiale – rapporté à ceux transitant par le détroit d’Ormuz, néanmoins un acteur semble particulièrement exposé à la perturbation de ces exportations. Il s’agit de la Chine qui reçoit l’essentiel des flux expédiés par Téhéran.
Reproduction et diffusion interdites sans autorisation écrite