

Macro-économie / Taux / Agence internationale de l'énergie / Minerais / Investissements
Macro-économie / Taux
Agence internationale de l'énergie / Minerais / Investissements
Le marché des minerais critiques sur un fil / La sécurité des approvisionnements est loin d’être assurée
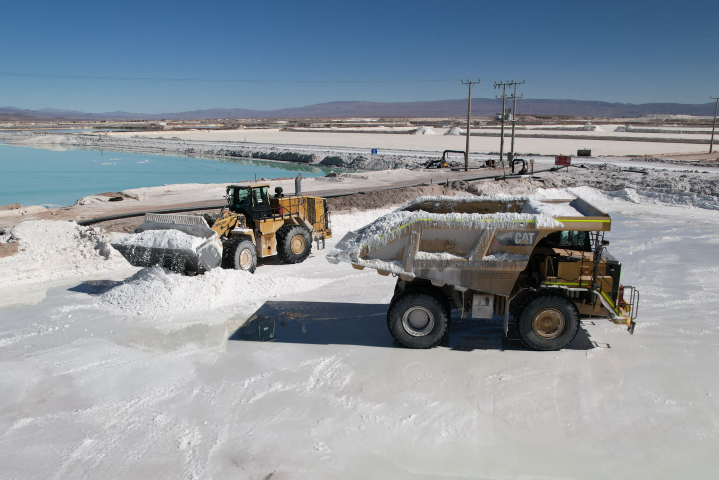
Le calme avant la tempête. C’est un scénario tout à fait plausible pour les minerais au vu des propos récents de l’Agence internationale de l’énergie (AIE). Laquelle considère que des vulnérabilités importantes existent sur cette question, notamment en raison d’une diversification insuffisante à tout point de vue ou presque. L’AIE martèle ce message depuis de long mois.
Le plus inquiet n’est pas tant que ce constat est posé mais qu’il ne semble pas en voie de disparaître. Les chiffres communiqués par l’institution parlent pour eux-mêmes ; il s’avère que "pour le cuivre, le lithium, le nickel, le cobalt, le graphite et les terres rares, la part de marché moyenne des trois principaux producteurs est passée d’environ 82 % en 2020 à 86 % en 2024 ". L’offre additionnelle sur la période étant presque exclusivement en provenance du principal fournisseur, c’est-à-dire l’Indonésie pour le nickel et la Chine pour tous les autres minéraux.
Multiple
Les inquiétudes de l’AIE ne se cantonnent pas à la seule extraction des ressources, la concentration du marché est décriée également en ce qui concerne le raffinage et la transformation. La prise de conscience de certains gouvernants est bien notée, cependant les actes prennent du temps à se joindre à la parole étant donné que l’agence table au vu "des politiques publiques et des tendances d’investissement actuelles, [sur une] part moyenne des trois principaux fournisseurs [qui] ne devrait diminuer que marginalement au cours de la prochaine décennie ", de quoi revenir en termes de concentration aux niveaux observés en 2020.
La sonnette d’alarme est bel et bien agitée par les équipes de Fatih Birol, directeur exécutif de l’AIE, puisqu’elles préviennent que si " les marchés des minéraux critiques d’aujourd’hui peuvent sembler bien approvisionnés, avec des prix bien inférieurs aux sommets observés en 2021 et 2022", il n’en faudrait vraisemblablement pas beaucoup pour bouleverser ce fragile équilibre. Le directeur exécutif soulignant que "même sur un marché bien approvisionné, les chaînes d’approvisionnement en minéraux critiques peuvent être très vulnérables aux chocs d’offre, qu’ils soient dus à des conditions météorologiques extrêmes, à une défaillance technique ou à des perturbations commerciales". Le moindre choc d’offre pourrait faire flamber les prix pour les consommateurs et mettre à mal la compétitivité-prix de plusieurs secteurs.
Barrières
Une offre qui a certes parfois du mal à suivre la demande mais qui n’en reste pas moins en progression continue depuis des années. En témoigne l’annonce d’une croissance de l’offre de métaux pour batteries qui " a été deux fois supérieure à celle de la fin des années 2010 " et ce depuis 2020. Pour autant la situation n’est pas aussi bonne sur tous les tableaux, les calculs effectués par les équipes de l’AIE évoquent un déficit d’approvisionnement en cuivre de l’ordre de 30 % d’ici à 2035.
Pour ne rien arranger les restrictions à l’exportation sont aujourd’hui conséquentes, l’Organisation de coopération et de développement économiques avançait récemment que près de 10 % des échanges mondiaux de matières premières étaient sous le coup d’une restriction à l’exportation.
Comme l’institution l’évoquait déjà, la situation est bien plus inquiétante concernant certains minerais et métaux stratégiques, du côté de l’AIE on parle en effet de 55 % des minéraux stratégiques liés à l’énergie qui "sont désormais soumis à une forme ou une autre de contrôle à l’exportation ". Une inflation des mesures qui ne s’étend plus uniquement aux matières premières qu’elles soient raffinées ou non mais également aux technologies de transformation.
Mastodonte
Cet état des lieux est en grande partie la conséquence de politique déployée par Pékin depuis de nombreuses années. Sur les quelque 20 minerais passés à la loupe par les équipes de Fatih Birol, il s’avère que la Chine est le principal raffineur de pas moins de 19 d’entre eux et ce avec une part de marché moyenne proche des 70 %. Sans surprise cette concentration extrême se ressent sur la volatilité des prix, 15 de ces minerais en question ont connu une volatilité de leur cours plus importante que celle de l’or noir.
Cette mainmise chinoise va bien plus loin que ces seuls marchés, plusieurs chaînes d’approvisionnement pour des technologies associés à la transition énergétique étant sous la coupe de l’Empire du Milieu. Le sulfate de manganèse ou encore l’acide phosphorique sont ainsi nécessaires à des composants essentiels notamment pour différentes technologies de batterie.
Reproduction et diffusion interdites sans autorisation écrite