

Fiscalité
Fiscalité
Réforme fiscale internationale : l’application du pilier 2, une promesse de gains en trompe-l’œil / Entre stratégie américaine et revendications des paradis fiscaux, la France risque de récolter bien peu
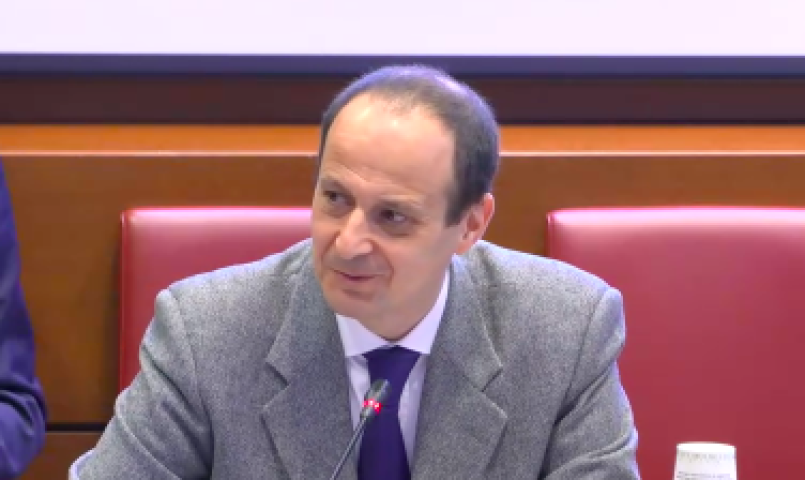
Alors qu’en France, les multinationales ont jusqu’au 30 juin prochain pour déclarer – pour la première fois - si et combien elles seront soumises à l’impôt minimum sur les sociétés (15 %) en vertu de l’application du pilier 2 de la réforme fiscale internationale conduite par l’OCDE et introduite en droit interne par la transposition de la directive européenne de 2022, le casse-tête administratif a d’ores et déjà commencé. « Le mécanisme d’imposition minimale des entreprises multinationales est d’une complexité technique insensée. C’est un choc du même ordre que le Code civil de 1804 à l’époque, et encore… Le Code civil était bien rédigé. Il est complexe pour le calcul du taux effectif d’imposition : ce sont 40 pages de texte, car il faut rapporter des impôts à des bénéfices. Sauf que l’impôt, ce n’est pas juste l’impôt sur les sociétés, ce sont aussi d’autres impôts qui varient d’un Etat à un autre. De plus, le bénéfice n’est pas comptable ou fiscal, il s’agit du bénéfice retraité. Si l’on n’est pas ultra-spécialisé d’une part en droit fiscal et d’autre part en droit de la comptabilité consolidée, je souhaite bien du plaisir pour comprendre la construction du taux effectif d’impôt », a averti mercredi matin, Daniel Gutmann, associé au cabinet CMS Francis Lefebvre, auditionné par la Commission des finances de l’Assemblée nationale.
Une CDHR version entreprise
Un coût de mise en conformité pour les grands groupes de plus de 750 millions d’euros de chiffres d’affaires consolidé disposant de filiales à l’étranger dans des Etats où la fiscalité est inférieure à 15 % qui, selon lui, n’en vaudrait pas la chandelle au regard des recettes que le Pilier 2 rapportera réellement aux finances publiques.
Si la Direction du Trésor, dans le rapport économique, social et financier annexé au projet de loi de finances pour 2026, estime les rentrées fiscales de cet impôt à 500 millions d’euros pour 2026, pour l’avocat, « avec la façon dont le pilier 2 est construit, la France devra renoncer mécaniquement à certaines d’entre elles ».
Pour mémoire, le principe du pilier 2 repose sur une compensation de la sous-imposition, les multinationales devant s’acquitter d’un impôt complémentaire là où leurs filiales ne payent pas 15 % minimum d’impôt pour atteindre un taux d’impôt considéré « suffisant » - « une contribution différentielle sur les hauts revenus version entreprise », résume Daniel Gutmann.
Un impôt comportemental
« Au début des travaux de la réforme, le pilier 2 était prévu pour que les impôts complémentaires soient payés dans l’Etat de la maison-mère de la filiale. C’était la mère du groupe qui était en quelque sorte fautive parce qu’elle avait implanté dans un Etat à fiscalité faible une filiale sous-imposée. Ce qui signifie que la manne financière engendrée par le pilier 2 devait mécaniquement revenir, dans l’esprit des concepteurs du système, à l’Etat à la fiscalité plus élevée. Mais les pays à fiscalité faible ont voulu récupérer cette manne financière. C’est pour cela que dans la version finale du pilier 2, il a été décidé que ces derniers se verraient accorder un droit prioritaire pour recevoir les rentrées fiscales que représente l’impôt complémentaire », a-t-il rappelé, insistant, « depuis 2022, un grand nombre d’Etats se sont ainsi dotés de mécanismes nationaux d’imposition de compensation. Il est donc évident que si ce sont des Etats à fiscalité faible qui prélèvent le supplément d’impôt sur les sociétés, la France ne le prélèvera pas. Mécaniquement, tel que le système est construit, il ne faut pas s’attendre à ce que la France récolte du pilier 2 des recettes considérables puisque la réforme n’est pas faite pour cela. Elle est faite pour que les paradis fiscaux cessent d’être des paradis fiscaux. Il s’agit d’un impôt comportemental, pas d’un impôt de rendement ».
Force est de constater que les premières simulations des grands groupes concernés par le pilier 2 pourraient lui donner raison. « Il y a ceux où le taux effectif d’imposition est au-dessus de 15 %, et même pour ceux où il est en dessous, dans un grand nombre de cas, les impôts complémentaires seront payés à l’étranger », a déclaré le juriste.
Des entreprises pas concernées
Et si la France s’attend, en tant que pays de marché avec des filiales de grands groupes étrangers installées sur son territoire, à récupérer d’autres recettes fiscales supplémentaires, là encore, l’avocat en doute.
D’abord parce que les filiales implantées en France sont déjà soumises à l’impôt sur les sociétés au taux de 25 %. Surtout, parce que les multinationales américaines – cœur de cible originelle de la réforme fiscale internationale – sont désormais exemptées du pilier depuis l’accord du G7 de juin 2025, « pour des raisons de crainte de mesures de rétorsion douanières et fiscales ». « Si l’on introduit en droit interne cet accord, nous n’appliquerons plus cette règle en présence d’un groupe américain. D’autant que la Commission européenne a considéré que tout cela était parfaitement conforme à la directive. Ce que les Etats-Unis ont obtenu, d’autres pays pourraient à l’avenir le demander aussi », a indiqué Daniel Gutmann, soulignant que les Etats-Unis n’avaient pas, en échange, accordé la même « fleur » fiscale aux entreprises européennes.
Un filet de sécurité contesté
Une mauvaise nouvelle aussi pour les entreprises françaises. A la suite de l’accord du G7 et depuis janvier dernier, un filet de sécurité a été mis en place pour faire coexister le système fiscal américain (GILTI, devenu NCTI et prenant en compte la sous-imposition mondiale des entreprises américaines quand le pilier 2 regarde le taux d’imposition pays par pays des entreprises). « Le filet de sécurité consiste en une règle sur les bénéfices insuffisamment imposés qui obligent une société sœur à payer les impôts dus par une autre filiale. Pour une entreprise française, il s’agira potentiellement d’une double imposition : 25 % d’impôt sur les sociétés en France et au maximum 15 % d’imposition de compensation », a alerté l’avocat.
Une action est d’ailleurs en cours devant la Cour de Justice de l’Union européenne (CJUE) à l’initiative de la Belgique, estimant que cette règle porte atteinte aux capacités contributives d’une entreprise, au droit de propriété, à la liberté d’entreprendre, et à la liberté d’établissement. « Une action qui a toutefois peu de chances de prospérer. Il est rarissime que la CJUE constate qu’une directive qui reflète ce qu’ont voulu à l’unanimité les Etats membres en matière fiscale vient en contrariété avec la Charte des droits fondamentaux », estime-t-il.
Pour l’heure, selon l’associé au cabinet Francis Lefebvre, l’architecture actuelle du mécanisme du pilier 2 favorise des distorsions de concurrence fiscale majeures et encourage les grands groupes à développer des implantations aux Etats-Unis. « Les multinationales ont intérêt à sortir des règles pour s’implanter exclusivement aux Etats-Unis où certes il existe des impôts mais qui permettent aussi d’éviter la double imposition ».
Reproduction et diffusion interdites sans autorisation écrite