

Fiscalité / fiscalité Internationale / Etats-Unis / Donald Trump / Compétitivité / Concurrence / optimisation fiscale
Fiscalité
fiscalité Internationale / Etats-Unis / Donald Trump / Compétitivité / Concurrence / optimisation fiscale
Fiscalité internationale : le (double) coup de maître de Donald Trump ? / Une iniquité fiscale jugée dangereuse pour la compétitivité des entreprises européennes
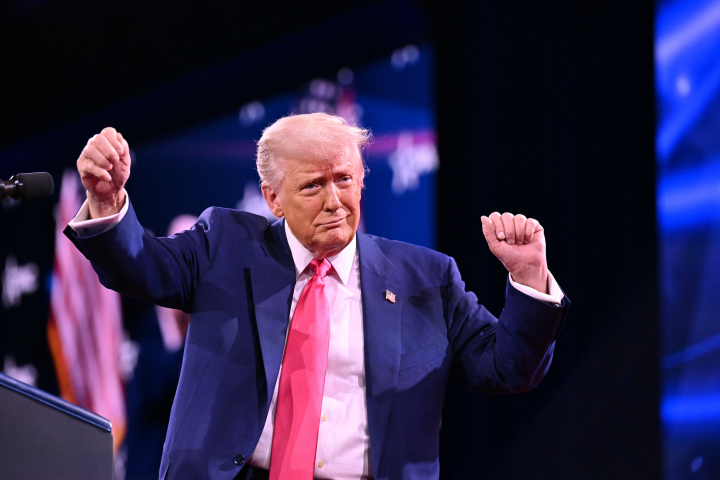
C’était l’une des réformes fiscales les plus ambitieuses de ce début de siècle. Un projet de refonte globale des règles fiscales, porté par l’OCDE et le G20, signé par plus de 140 pays en 2021, et structuré autour de deux piliers destinés à mieux taxer les multinationales, en particulier les géants du numérique. Mais la fiscalité est visiblement une question de souveraineté et compétition entre grandes puissances.
Déjà pas chauds pour le pilier 1
Le 25 juin dernier, la déclaration des ministres des Finances du G7, saluée officiellement par l’OCDE, a mis en lumière une fracture grandissante dans la coopération fiscale internationale : les États-Unis, et leur président Donald Trump, par le jeu des négociations et d’une redoutable pression économique, sont parvenus à se faire exonérer du Pilier 2, celui qui impose un taux d’imposition minimum de 15 % aux multinationales sur les bénéfices qu’elles réalisent dans chaque pays où elles opèrent afin d’éviter les transferts de bénéfices vers des paradis fiscaux.
Un coup dur pour l’avenir de cette ambitieuse réforme, d’autant que le Pilier 1 (visant une redistribution d’une part des bénéfices des multinationales aux pays où elles réalisent effectivement leurs activités, même sans présence physique - un pilier taillé pour taxer les géants du numérique) était déjà moribond, les États-Unis traînant des pieds depuis le départ, y compris sous l’administration Biden. "Ce retrait américain n’est pas une surprise. Il s’inscrit dans une stratégie défensive. Les États-Unis refusent que leurs entreprises soient taxées par d’autres juridictions", explique à WanSquare Bruno Knadjian, avocat associé au cabinet Herbert Smith Freehills-Kramer.
Pression américaine et retrait bien dealé
Comment Donald Trump a-t-il obtenu gain de cause ? En invoquant un système fiscal similaire, applicable depuis des années aux États-Unis, le régime anti-abus GILTI (Global Intangible Low-Tax Income), qui ne s’aligne cependant pas sur les standards OCDE. "Le régime américain repose sur une consolidation mondiale des résultats, pas sur une approche pays par pays comme l’exige le Pilier 2. En clair, une entreprise peut compenser un taux faible dans un paradis fiscal avec un taux élevé ailleurs, ce que le Pilier 2 ne permet pas", souligne Bruno Knadjian.
Autre levier de pression et non des moindres : la fameuse menace d’une "Revenge tax", incluse dans le projet de loi budgétaire de Trump, et retirée au lendemain des négociations avec le G7 par Scott Bessent, secrétaire d’État au Trésor. Il s’agissait en effet d’une retenue à la source pouvant aller jusqu’à 20 % contre toutes les entreprises étrangères issues de pays considérés comme fiscalement hostiles aux intérêts américains. Une mesure qui aurait lourdement pénalisé les investissements européens aux États-Unis. "Cette menace a fait plier les Européens. Pour éviter une guerre commerciale, le G7 a accepté que les groupes américains ne soient pas soumis au Pilier 2. En échange, Washington s’engage à maintenir un système ‘équivalent’", analyse l’associé au cabinet Herbert Smith Freehills.
Une taxe Gafa en France pas (de nouveau) dans le viseur
Alors que la réforme fiscale internationale avait été notamment voulue pour contraindre les géants du numérique à payer des impôts là où ils ont des activités, et dans la mesure où ces derniers sont majoritairement américains, la question de la survie de la réforme fiscale internationale pourrait donc se poser.
Pour les praticiens néanmoins, elle n’est pas encore morte. Une soixantaine de pays, dont une bonne partie est constituée de l’Union européenne, appliqueront le Pilier 2. "Cela ne touchera pas les GAFAM américains dans l’immédiat, mais cela limite déjà les pratiques d’optimisation fiscale de nombreuses multinationales. Surtout, il reste à certains pays leurs taxes nationales, comme la taxe Gafa française qui continue pour l’instant de s’appliquer bien qu’elle soit dans le champ d’irritation de Donald Trump, celle-ci ayant suscité de vives tensions lors de son premier mandat", rappelle l’avocat.
Distorsions de concurrence
Reste qu’en ne rejoignant pas l’accord, les États-Unis ont ouvert une brèche dangereuse, selon les praticiens. Car les multinationales américaines ne seront donc pas soumises à la réforme, sans oublier que la Chine n’y participe pas pour l’instant. " On se retrouve dans un dispositif qui avait vocation à être universel pour être efficace et qui finalement ne va pas être appliqué par les entreprises des deux plus grandes puissances mondiales", regrette Bruno Knadjian, alertant sur "la rupture d’égalité manifeste du point de vue de la compétitivité des entreprises". "Cette décision crée une distorsion de concurrence", s’inquiète-t-il, estimant que ces négociations pourraient inciter, à terme, les entreprises étrangères à délocaliser leurs sièges sociaux aux États-Unis. "Cela crée aussi un précédent et confirme que les rétorsions fiscales peuvent bloquer une réforme fiscale internationale jugée défavorable. C’est une fragilisation du multilatéralisme fiscal", prévient-il.
Reproduction et diffusion interdites sans autorisation écrite