

Macro-économie / Taux / Argent / or / ing / Macquarie
Macro-économie / Taux
Argent / or / ing / Macquarie
Une nouvelle année à la hausse semble possible pour les métaux précieux / La politique de Donald Trump est à même de les rendre attractifs
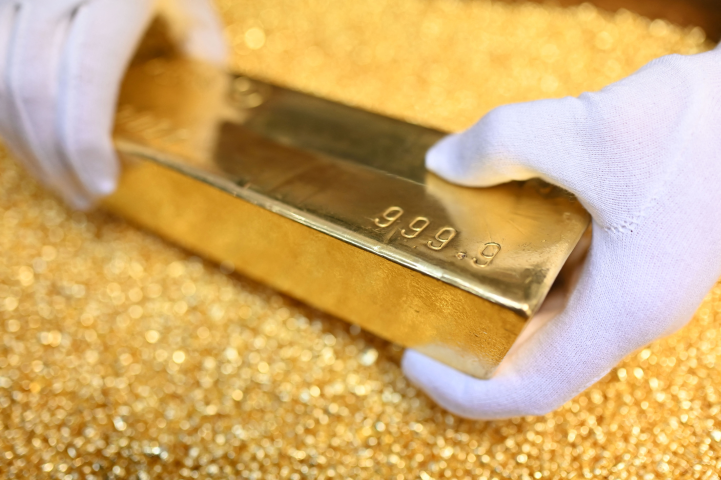
Ni plus ni moins qu’une déconnexion entre les fondamentaux du marché et les mouvements des prix. Voici comment Peter Taylor, head of commodity desk strategy Macquarie Group, qualifie l’année 2025 pour certains métaux précieux. Une donne qui n’est pas nécessairement vouée à perdurer notamment puisqu’il semble que l’or s’arroge certains privilèges que ne possèdent pas d’autres métaux et pourrait voir son cours atteindre les 5 000 dollars l’once l’année prochaine.
Le spécialiste des matières premières considère en effet que les "inquiétudes accrues concernant l’indépendance de la Fed ont particulièrement stimulé l’or et l’argent" ces derniers mois et n’exclut que ces craintes deviennent plus concrètes dans le futur. Considérant un scénario où des ingérences politiques et des erreurs politiques manifestes "remettraient sérieusement en cause la crédibilité de la Fed, entraînant une vente désordonnée des bons du Trésor et mettant le marché actions sous pression ", il en conclut que "l’or serait probablement le seul ‘gagnant’incontestable ".
Expectative
Les progrès accomplis par la relique barbare sont si vertigineux, qu’il est parfois difficile de s’imaginer qu’elle va continuer à voir son cours s’apprécier. C’est une vue partagée chez Macquarie où on rappelle que qu’après "avoir brièvement atteint le niveau de 4 400 dollars l’once le 25 octobre, le cours de l’or a reculé par rapport à son plus haut historique" tout en restant proche des 4 200 dollars depuis. Les éléments plaidant en faveur d’un pic de l’once à court terme seraient à chercher du côté de la reprise de la croissance mondiale, d’un ralentissement de l’assouplissement monétaire des banques centrales ou encore de taux d’intérêt réels demeurant relativement élevés. Les instituts d’émission semblent également quelque peu moins friands d’or pour leurs réserves cette année, bien qu’en ayant accumulé davantage que leur moyenne historique.
Pour autant l’intérêt pour le métal roi a beau ne pas pouvoir bénéficier de la même conjoncture chaque année, il n’en demeure pas moins structurellement présent. Les encours des ETF sur l’or n’ont quant à eux pas cessé de progresser ces derniers mois, étant passés de 96,9 millions d’onces en septembre à 97,5 millions d’onces ce mois-ci. Une constante demeure également, il serait désormais "clair que l’or aurait besoin d’un niveau plus élevé d’incertitude macroéconomique pour atteindre de nouveaux sommets". De quoi voir se dessiner un scénario où l’or atteindrait un prochain sommet lorsque les inquiétudes du marché concernant l’indépendance de la Fed seront à leur comble, avant de s’en éloigner dès lors que la spéculation autour de cette question aura diminué. À moins que le cas d’un Fed "compromise" venant à commettre des "erreurs politiques manifestes" ne se présente.
Dévaluation
Ce n’est pas l’or seul qui tirerait son épingle du jeu. La situation actuelle d’un "point de départ d’un taux de change réel effectif du dollar américain toujours élevé par rapport à son niveau historique" offre selon Peter Taylor un potentiel de baisse significatif pour la devise, ce qui constituerait un "coup de pouce naturel pour les métaux précieux". Un indicateur avancé est cependant relevé par ses soins, il s’agit de la " baisse du nombre total de contrats ouverts sur les contrats à terme sur l’or COMEX [qui] suggère que les positions longues ont été liquidées au cours du mois d’octobre ".
L’argent a lui aussi été plébiscité et est "en passe de doubler son prix en 2026, passant d’environ 28,9 dollars l’once à plus de 56 dollars l’once", surpassant la performance de l’or. Néanmoins les fondamentaux sont différents, avec l’afflux de stocks vers les Etats-Unis -en prévision de droits de douane- qui a pu entraîner une pénurie à Londres ainsi qu’un appétit de l’Inde pour le métal avant la saison des fêtes. Peter Taylor argue que la "récente remontée des prix a réduit la sous-performance de l’argent, le ratio or/argent s’échangeant récemment à environ 70x après une brève hausse au-dessus de 100x à la suite du jour de la libération" et que pour l’argent parvienne à surpasser largement l’or, il explique qu’il faudrait voir une nouvelle accélération de la croissance mondiale, afin "que les deux moteurs tournent à plein régime".
Du côté d’Ewa Manthey, stratégiste en matières premières chez ING, on rappelle qu’en effet "les contrats à terme sur le COMEX se sont ainsi négociés au-dessus des prix londoniens pendant une grande partie de l’année" ce qui a mis sous pression d’autres géographies dont le Shanghai Futures Exchange puisque leurs stocks ont été comme aspirés pour diminuer la tension au Royaume-Uni.
Montagnes russes
La situation demeure tendue selon ses dires, avec des taux de location correspondant à un coût annuel d’emprunt de l’argent à Londres, restant élevés autour de 6 %. La possibilité d’une taxe à l’importation outre-Atlantique demeure renforcée par l’inscription récente du métal sur la liste des minéraux critiques de l’Institut d’études géologiques des États-Unis. La hausse pourrait être entretenue par la demande industrielle, un point différenciant avec l’or puisqu’elle représente plus de la moitié de la consommation totale d’argent. Pourtant malgré cette demande conséquente, le métal a du mal à la satisfaire étant donné que son offre est jugée structurellement inélastique. Ewa Manthey rapportant que "la production minière d’argent a diminué d’environ 3 % cette année, freinée par la baisse de la teneur en minerai et le développement limité de nouveaux projets" et quand bien même ces derniers seraient plus nombreux, il n’en demeure pas moins que "70 à 80 % de la production mondiale provient de mines produisant principalement du plomb, du zinc, du cuivre ou de l’or ". Il est donc nécessaire pour satisfaire les besoins, que les métaux extraits concomitamment à l’argent justifient eux aussi une hausse de leur production.
Rappelant le surnom d’or "sous stéroïdes" qui est attribué au métal, l’experte d’ING considère qu’il peut très bien surperformer l’or en cas de dynamique haussière de l’économie ou bien dévisser durablement lorsque la récession est de vigueur. Elle reste donc mesurée et table sur une once d’argent qui se négocierait en moyenne à 56 dollars l’once l’an prochain, sa petite part de marché l’exposant à une forte volatilité sur le plus long terme. Le panier des différents métaux du groupe du platine aurait quant à lui bénéficié de l’engouement des figures de proue que sont l’or et l’argent ainsi que du lancement d’un certain nombre de contrats à terme sur le Guangzhou Futures Exchange. De quoi faire dire à Peter Taylor, qu’il faut s’attendre à les voir évoluer dans une fourchette de négociation plus élevée en 2026.
Reproduction et diffusion interdites sans autorisation écrite