

Macro-économie / Taux / GNL / Amérique du Nord / Exportations
Macro-économie / Taux
GNL / Amérique du Nord / Exportations
Le GNL ne crée pas que des dépendances pour les importateurs / Les producteurs nord-américains sont de plus en plus exposés au marché mondial
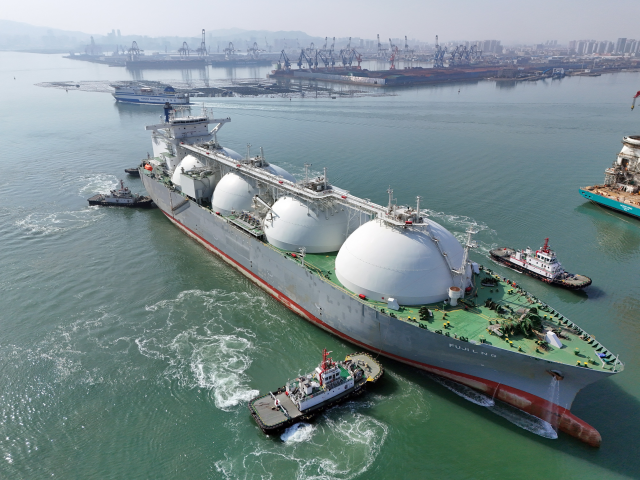
Une aubaine qui pourrait bien ne pas être éternelle. Les producteurs nord-américains de gaz naturel liquéfié (GNL) sont en effet bien plus sollicités depuis des mois et ce afin de satisfaire une demande croissante émanant non pas du sol national, mais bel et bien du reste du monde.
L’offre n’ayant pas augmenté, pour l’heure, au même rythme que la demande, la situation est pour le moins profitable aux producteurs. Un avis partagé chez Fitch Ratings, pour autant le géant de la notation modère quelque peu son propos en arguant que certes "aux prix actuels, les contrats de GNL offrent des avantages significatifs aux producteurs de gaz nord-américains, mais ces avantages pourraient s’amenuiser dans les années à venir". Une des conséquences de la dynamique est à trouver dans les estimations de l’agence, laquelle "estime que la capacité de production de GNL nord-américaine fera plus que doubler d’ici 2030 par rapport aux niveaux de l’année 2024, ce qui devrait réduire l’écart entre les références nord-américaine et asiatique/européenne".
Domino
Satisfaire la demande internationale est également loin d’être neutre pour les fournisseurs, puisqu’ils sont de facto davantage exposés aux prix internationaux. Fitch Ratings considère que ceux qui font ce choix vont voir s’accroître simultanément les coûts et le risque de marché. Le prix à payer pour se voir offrir "la possibilité de réaliser des profits exceptionnels grâce aux pics occasionnels de prix Title Transfer Facility (TTF) et Japan Korean Marker (JKM), mais il y aura aussi des moments où l’arbitrage ne sera pas rentable".
Pour l’heure elles sont un certain nombre à avoir vu leur exposition se déplacer partiellement des "prix intérieurs du Henry Hub (HH) vers des prix de référence internationaux tels que le TTF en Europe et le JKM en Asie".
Les prix du marché intérieur américain ne seront également pas exempts, il est considéré chez Fitch Ratings que "cette convergence accrue peut également entraîner une offre excédentaire sur les marchés internationaux, qui se répercuterait sur le marché intérieur américain en cas de baisse de l’utilisation des installations de GNL ". Ouvrant la voie à des effets en cascade.
À l’abri
En revanche on se montre plus confiant concernant les capacités des sociétés nord-américaines ayant conclu des accords de commercialisation ou des accords de vente avec d’importants négociants en GNL à surmonter les soubresauts décrits. Le marché à terme table certes sur "une baisse progressive des prix JKM et TTF jusqu’à des niveaux d’équilibre ou légèrement déficitaires pour les contrats de GNL par rapport aux ventes nationales aux prix HH d’ici 2028 ", pourtant pas de panique du côté des équipes de Fitch Ratings.
On y considère que les contrats de GNL conclus accroissent bien la volatilité des flux de trésorerie, tout en voyant cette exposition rester dans la majorité des cas dans les limites des tolérances de notation. Ces acteurs étant loin d’être exposé uniquement au GNL. Un atout certain leur est même accordé ; un endettement qualifié de "structurellement faible" et à même de leur permettre d’encaisser un cycle de baisse des prix.
Reproduction et diffusion interdites sans autorisation écrite