

Macro-économie / Taux / Cour des Comptes européenne / Audit / TVA
Macro-économie / Taux
Cour des Comptes européenne / Audit / TVA
Des procédures douanières simplifiées loin d’être efficientes / Elles ne parviennent pas à prévenir la fraude à la TVA
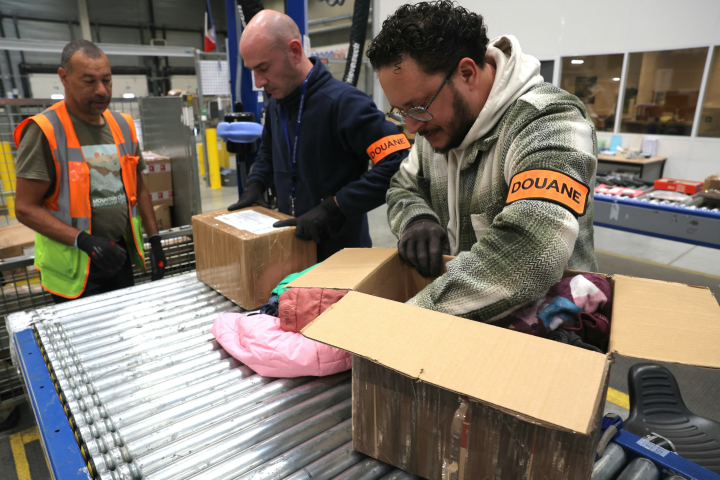
Un gain de temps pour une perte d’argent. Les procédures douanières simplifiées ont certes des avantages, mais il semble pour l’heure qu’elles ne soient pas assez efficaces pour lutter contre la fraude à la taxe sur la valeur ajoutée (TVA) sur les importations.
Un rapport en ce sens vient d’être produit par la Cour des comptes européenne, ses membres regrettent notamment qu’il existe "de lourdes pertes de TVA dans l’échantillon d’importations examiné, et n’ont pu obtenir l’assurance que les biens étaient transportés de l’État membre d’importation vers un autre État membre pour y être vendus, alors que cela constitue l’une des conditions d’exonération de TVA à l’importation dans l’UE ".
Chacun dans son coin
L’un des principaux reproches formulés concerne les "contrôles effectués par les États membres [qui] présentent de graves déficiences", il est jugé que "la coopération entre ces derniers (les États membres ndlr), de même qu’au niveau de l’UE, est également insuffisante en matière de lutte contre l’usage abusif de ces procédures". Des pistes d’amélioration sont proposées pour remédier aux lacunes constatées.
François-Roger Cazala, membre de la Cour des comptes européenne responsable de l’audit, explique qu’il convient "de maintenir un juste équilibre entre la facilitation des échanges et la protection des intérêts financiers de l’UE ". Il pointe du doigt des approches divergentes d’un pays à l’autre faisant que "les opérateurs qui enfreignent les règles en matière de TVA peuvent donc continuer d’effectuer des opérations douanières". Pire encore, il s’avère que les sanctions sont très variables d’un État membre à l’autre ce qui ne facilite pas l’efficience de la réglementation. De quoi pousser à ce que des règles harmonisées soient mises en place.
Contourner
Au rang des lacunes et des incohérences dans le cadre réglementaire de l’UE, touchant aux procédures simplifiées applicables aux importations et au suivi qu’en assure la Commission européenne, sont listées un "partage de données (qui) reste problématique, en particulier entre les administrations fiscales et douanières des 27". Un point que la Cour assure pourtant avoir déjà souligné lors de précédents audits.
Les auditeurs restent d’ailleurs lucides, considérant que des "propositions législatives devraient permettre de remédier à certaines des faiblesses mises en évidence par les auditeurs, mais elles ne feront pas disparaître le risque d’abus". Bien conscients que l’accès aux données est limité, il demeure "extrêmement difficile de comparer le montant imposable des biens importés (les déclarations en douane) à celui des ventes dans les différents États membres". Il est donc recommandé de privilégier l’ouverture d’enquête concernant les écarts les plus importants.
Reproduction et diffusion interdites sans autorisation écrite