

Politique européenne / CSRD / CS3D / Omnibus / commission européenne / devoir de vigilance
Politique européenne
CSRD / CS3D / Omnibus / commission européenne / devoir de vigilance
Omnibus : la Commission européenne confirme un choc de simplification "sans précédent" / Un allègement des charges administratives qui concerne surtout les PME
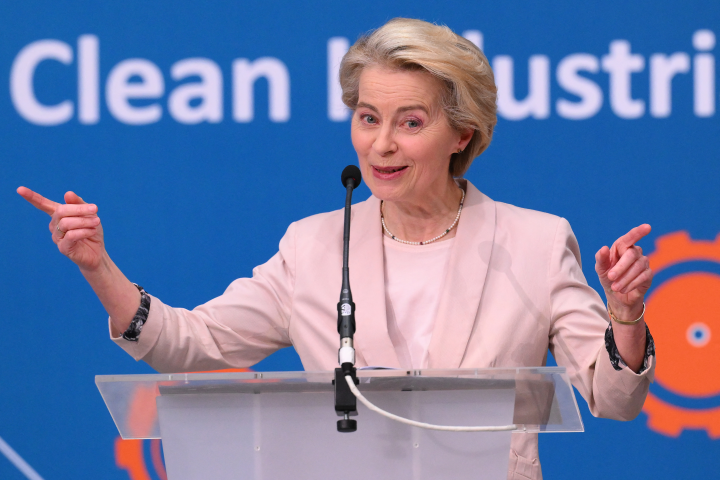
Les entreprises françaises savent désormais ce qui les attend. Très attendu, le paquet Omnibus a été présenté ce mercredi midi par la Commission européenne. Un règlement qui se veut un vrai choc de simplification avec plus de 6,3 milliards d’euros d’allègements, en réduisant d’au moins 25 % les charges administratives et d’au moins 35 % pour les PME jusqu’à la fin du mandat de l’exécutif européen, chiffre-t-elle. "Simplification promise, simplification réalisée ! Nous présentons notre première proposition de simplification de grande envergure. Les entreprises de l’Union européenne bénéficieront de règles simplifiées en matière de reporting financier durable, de diligence raisonnable en matière de durabilité et de taxonomie. Cela facilitera la vie de nos entreprises tout en nous permettant de rester fermement sur la bonne voie vers nos objectifs de décarbonation ", s’est félicitée Ursula von der Leyen, présidente de la Commission européenne.
Objectif : s’appuyer sur les recommandations du rapport Draghi pour stimuler la compétitivité et libérer la croissance des entreprises européennes dans un contexte très concurrentiel avec leurs homologues américaines et chinoises. " L’UE doit favoriser un environnement commercial favorable et s’assurer que les entreprises ne sont pas étouffées par des charges réglementaires excessives. Cela permettra à nos entreprises de croître, de créer des emplois de qualité, d’attirer des investissements et d’obtenir les fonds nécessaires pour leur transition vers une économie plus durable, tout en aidant l’UE à atteindre les objectifs ambitieux du Green Deal", insiste-t-elle.
Une obligation de reporting de durabilité limitée aux plus grandes entreprises
Dans le détail et comme promis, trois directives devront ainsi être amendées. Concernant la directive sur le rapport de durabilité (CSRD). La Commission souhaite en exempter environ 80 % des entreprises pour se concentrer sur les plus grandes entreprises, soit celles employant plus de 1 000 salariés et ayant un chiffre d’affaires supérieur à 50 millions d’euros et-ou un total du bilan supérieur à 25 millions d’euros. "Cela signifie que le nombre d’entreprises concernées sera réduit d’environ 80 %", souligne l’exécutif européen. Et pour garantir que les fournisseurs et partenaires PME de ces grandes entreprises ne soient pas impactés de façon indirecte par la CSRD, la Commission s’engage à adopter par acte délégué une norme de reporting volontaire avec des normes ESRS révisées et réduites. "Les normes sectorielles seront supprimées ", indique-t-elle.
Mais ce n’est pas tout, la deuxième vague d’entreprises (PME cotées en Bourse) qui devaient soumettre leur premier reporting à compter de 2026 (et de 2027 pour la troisième vague) pourra bénéficier d’un temps de préparation plus long, leurs obligations étant reportées de deux ans, soit jusqu’en 2028. En revanche, le principe de "double matérialité" (risques de durabilité sur l’entreprise et sur l’environnement) ne disparaîtra pas.
Le délai de transposition de la CS3D reporté
S’agissant de la directive sur le devoir de vigilance (CS3D), alors que les entreprises françaises demandaient sa suppression pure et simple, ces dernières risquent d’être déçues. Il est simplement proposé le report d’un an du délai de transposition du texte au sein des États membres, qui court donc désormais jusqu’au 26 juillet 2027 tandis que la première vague d’application de la CS3D devrait débuter en 2028. Surtout, les entreprises ne devraient plus avoir à se livrer à des évaluations approfondies des impacts négatifs qui peuvent se produire dans leur chaîne de valeur avec leurs partenaires commerciaux indirects, la Commission proposant de limiter ce contrôle à leurs partenaires directs, uniquement si elles disposent d’informations plausibles suggérant que des impacts négatifs se sont produits ou peuvent se produire, tout en supprimant l’obligation de mettre fin à la relation commerciale. Dans le même esprit, la fréquence de ces évaluations devrait passer à 5 ans.
Les importateurs PME exclus du champ du MACF
Enfin, le mécanisme de taxe carbone aux frontières, applicable au sein de l’Union européenne depuis le 1er octobre 2023, devrait subir un toilettage. Les importateurs de petite taille (en dessous d’un seuil maximal de 50 tonnes par an) en seront exonérés. Une décision qui exclura ainsi de son champ d’application environ 182 000 entreprises chiffre la Commission européenne, "et à 90 % des PME, tout en couvrant 99 % des émissions de CO2". "Les simplifications proposées tiennent compte des enseignements tirés de la période transitoire, en place depuis octobre 2023. Dans l’ensemble, la simplification est essentielle pour réduire la charge administrative des PME et des importateurs occasionnels. […] Les prochaines étapes incluront une révision complète du MACF plus tard cette année, pour évaluer son extension à d’autres secteurs, aux biens en aval et aux émissions indirectes", a annoncé la Commission européenne.
Pour l’heure, le paquet Omnibus doit désormais être soumis pour adoption au Parlement européen et au Conseil. Un examen que la Commission souhaite prioritaire.
Reproduction et diffusion interdites sans autorisation écrite