

Fiscalité / Omnibus / BEFIT / Harmonisation fiscale / Réforme fiscale OCDE / Pilier 2 / Multinaltionales
Fiscalité
Omnibus / BEFIT / Harmonisation fiscale / Réforme fiscale OCDE / Pilier 2 / Multinaltionales
Avec BEFIT, les instances européennes ont-elles vraiment le sens des priorités ? / L’Omnibus fiscal, le grand chantier attendu pour juin 2026
Est-ce vraiment le moment pour l’Europe de ressortir ce vieux serpent de mer ? L’information est passée inaperçue la semaine dernière mais les députés européens ont adopté, le 12 novembre, leur position sur le projet de loi établissant une méthode commune de calcul de l’assiette fiscale des multinationales opérant dans l’Union européenne. Un sujet très technique issu du plan de la Commission européenne "Business in Europe : Framework for Income Taxation" (BEFIT), une proposition datant de 2023. Objectif : mettre en place un régime unique de règles fiscales pour les entreprises au sein de l’Union européenne dans un souci de simplicité et de développement au sein du marché unique. Un cadre commun qui viendrait remplacer les 27 méthodes appliquées actuellement dans chaque Etat membre.
Une intention louable
Ainsi parmi leurs amendements, les eurodéputés ont ajouté une clause de "présence économique significative", stipulant que les entreprises réalisant un chiffre d’affaires supérieur à un million d’euros dans un Etat membre seront considérées comme y ayant un établissement stable. "Cette clause faciliterait l’identification des États membres à prendre en compte pour la répartition de l’impôt dû par une multinationale dans l’UE. Elle permettrait notamment de garantir que les entreprises numériques paient leurs impôts dans les juridictions où elles réalisent effectivement des bénéfices, que ce soit par la prestation de services ou la vente de produits, indépendamment de leur présence physique ", explique le Parlement européen.
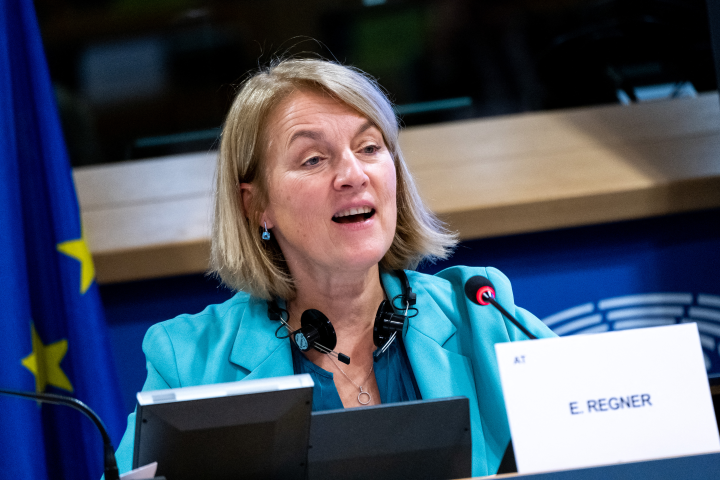
Un autre amendement adopté prévoit des déductions fiscales plus rapides pour certains actifs afin de permettre de stimuler l’investissement, de parvenir à une transition durable et de renforcer la capacité de l’Union européenne à prévenir et à gérer les menaces et crises émergentes. "L’Europe a besoin d’une approche plus juste et plus simple de l’imposition des entreprises. Le Parlement a clairement transmis ce message au Conseil par le vote d’aujourd’hui sur la résolution BEFIT. BEFIT vise à construire un système adapté à l’économie numérique et mondialisée actuelle en modernisant les dispositions relatives aux règles d’établissement stable, en renforçant les mesures anti-abus et en améliorant la transparence, entre autres ", a déclaré Evelyn Regner, rapporteure du texte la semaine dernière.
Un pilier 2 à intégrer d’abord
Mais si la résolution doit désormais être transmise au Conseil de l’Union européenne, pour les praticiens, la position du Parlement européen est loin d’être contraignante. "Les députés peuvent prendre position mais c’est le Conseil qui doit décider à l’unanimité de l’adoption de telles nouvelles mesures fiscales ", prévient Romain Rard, associé au sein de l’équipe réglementation UE et affaires publiques de Gide à Bruxelles, dans un entretien à WanSquare. Pour l’avocat, les priorités des instances européennes devraient être ailleurs. "Ce que les députés européens cherchent à faire est louable en termes de simplification et d’harmonisation mais dans un contexte où, au niveau international, la mise en œuvre du pilier 2 de la réforme fiscale internationale menée sous l’égide de l’OCDE (imposition minimale de 15 % des multinationales) soulève encore aujourd’hui beaucoup d’interrogations, notamment en raison du retrait des Etats-Unis de l’accord international, se lancer dans le chantier BEFIT peut sembler prématuré ", estime-t-il.
De fait, le retrait américain de l’accord fiscal international a ouvert une brèche dangereuse car les multinationales américaines ne sont donc plus soumises à la réforme tandis que la Chine n’y participe pas, à l’inverse des entreprises européennes, le pilier 2 ayant fait l’objet d’une directive. Si le dispositif avait vocation à être universel pour être efficace, il ne sera pas appliqué par les entreprises des deux plus grandes puissances mondiales ce qui pourrait déjà entrainer une rupture d’égalité manifeste du point de la compétitivité des entreprises.
Pour mémoire, la France, bon élève de la transposition, a intégré le pilier 2 en droit interne dans le cadre de loi de finances 2025. "Dans ce contexte, il va falloir que les discussions sur BEFIT s’intègrent aux travaux sur le pilier 2 de la réforme fiscale internationale. Or, force est de constater que ces travaux vont demander du temps et compte tenu de la réticence de certains Etats membres, il est fort à parier que la réforme ne sera pas adoptée dans un horizon très proche ", prédit Romain Rard.
Les consultations sur l’Omnibus fiscalité ont commencé
D’autant qu’un autre grand chantier (très attendu) se prépare au niveau européen : la présentation du fiscal du paquet Omnibus, prévue en juin 2026. "C’est le vrai projet de simplification en matière fiscale. La Commission européenne a d’ailleurs engagé un cycle de consultation avec les Etats-membres dans cette optique ", nous confie l’associé chez Gide. Une nouvelle législation qui pourrait s’accompagner, notamment, une refonte de la directive sur la coopération en matière fiscale avec pour but- comme pour les autres Omnibus- d’avoir un impact positif pour les entreprises.
Reproduction et diffusion interdites sans autorisation écrite