

ESG / CSRD / Réglement Omnibus / choc de simplification / commission européenne
ESG
CSRD / Réglement Omnibus / choc de simplification / commission européenne
A quoi pourrait ressembler la directive CSRD nouvelle version ? / Un processus d’adoption qui ne devrait aboutir qu’en 2026
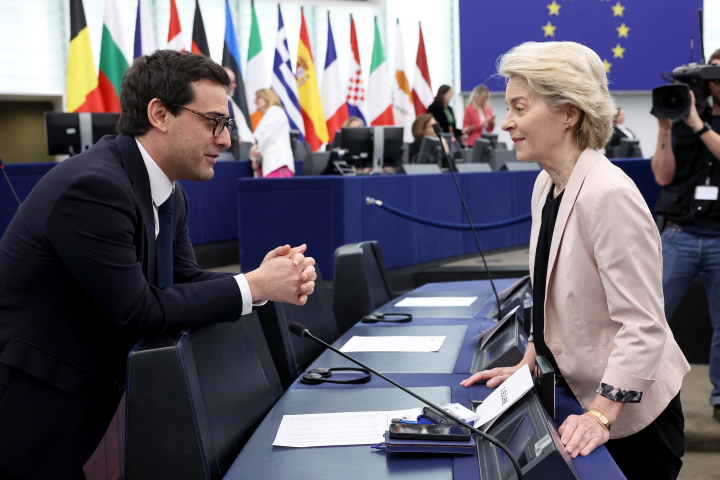
Il aura suffi d’une petite phrase du nouveau vice-président exécutif de la Commission européenne, Stéphane Séjourné, pour mettre le feu aux poudres. L’ancien ministre français a en effet évoqué sur France Inter la semaine dernière une possible "suppression de reportings", dans le cadre du paquet Omnibus (choc de simplification des directives CSRD sur le reporting de durabilité, CS3D sur le devoir de vigilance et taxonomie) qui doit être présenté par l’exécutif européen le 26 février prochain.
Non, la CSRD ne va pas disparaître
Il n’en fallait pas moins pour susciter une vive inquiétude la part des directeurs financiers et RSE des entreprises qui se préparent depuis des mois à rendre leur reporting de durabilité (un exercice déjà accompli pour les grands groupes). Une déclaration qui a obligé Stéphane Séjourné et ses équipes à clarifier ses propos. Non les objectifs de la CSRD ne seront pas supprimés mais certaines obligations de reporting pourraient l’être. Dans un souci de simplification, plusieurs pistes seraient à l’étude comme une augmentation des seuils d’entreprises concernées par les nouvelles normes, la création d’une nouvelle catégorie administrative de petites ETI ou encore diviser par dix le nombre de données demandées aux entreprises (on en dénombre plus de 1 200 données dans le cadre de la directive CSRD actuelle).
Trop d’efforts menés
Preuve au moins que le cri d’alerte des organisations patronales françaises qui ne cessent de dénoncer des coûts considérables de mise en œuvre de la directive, a été entendu. Même les gouvernements Barnier, puis Bayrou le reconnaissent, la porte-parole Sophie Primas ayant qualifié lors du compte rendu du dernier Conseil des ministres que la directive CSRD était "un enfer" pour les entreprises. "Je crois que l’Union européenne dans son ensemble s’est aperçue que c’était allé un peu trop loin ", a-t-elle admis.
Une problématique qui s’est aussi invitée au Forum économique mondial de Davos, les acteurs européens ayant plaidé pour une "révision de l’architecture du cadre européen en matière de finance durable ". "L’idée est de simplifier et de rationaliser certains processus du reporting CSRD, d’autant que les entreprises ne nient pas son caractère d’arme nouvelle dans leur compétitivité internationale. Pour les plus grandes d’entre elles, qui ont déjà investi énormément de temps et d’argent (la désignation des OTI/vérificateurs de durabilité a déjà été validée par les assemblées générales d’actionnaires), remettre en cause les principes mêmes de la directive, et donc du reporting ou de l’audit par un tiers de confiance, signifieraient perdre tous ces importants investissements ", explique Yvon Martinet, président de DS Avocats, et lui-même auditeur de durabilité inscrit auprès de la H2A, à WanSquare.
Un passage obligatoire par le Parlement européen ?
Mais alors, à quoi pourrait donc ressembler la directive CSRD nouvelle version ? Pour l’heure, le projet de règlement Omnibus n’est pas encore connu et n’a pas été publié au Journal officiel de l’Union européenne. "Il n’a pas été soumis aux échanges et à la concertation ", souligne l’avocat pour qui il est donc peu envisageable que le texte soit appliqué " sans une phase ouverte de consultation, après le 26 février prochain, comme dans le cadre de toute réglementation européenne ". "Et compte tenu du mode opératoire d’adoption de la directive CSRD mis en place depuis le début – y compris concernant le règlement délégué du 31 juillet 2023 - c’est-à-dire incluant une phase d’examen par le Parlement européen, il est plus que probable qu’il en sera de même pour le règlement Omnibus ", estime Yvon Martinet.
De bonnes idées à prendre en compte
En conséquence, cette nouvelle mouture qui ne devrait pas entrer en vigueur avant 2026. Néanmoins, selon le président de DS Avocats, un texte "je l’espère, beaucoup plus consensuel dès sa publication" est à prévoir. "Le Mouvement Impact France, présidée par Julia Faure et Pascal Demurger, par exemple, a écrit à la Commission européenne pour lui faire part de ses recommandations en vue du règlement Omnibus. Une position tout à fait intéressante qui met en avant une simplification pragmatique de la directive en favorisant la valorisation et la comparabilité des performances ESG des entreprises par les indicateurs quantitatifs et semi-narratifs. Une mesure qui supprimerait un certain nombre de données à fournir ", constate-t-il, évoquant aussi une préservation du principe d’extraterritorialité de la CSRD afin de maintenir le caractère compétitif et durable des entreprises européennes. "Il propose aussi une adoption plus progressive et proportionnée de la directive en permettant certaines dérogations transitoires de deux ans afin de faciliter la mise en conformité des ETI ou des PME cotées, ainsi qu’une substitution dit guichet unique européen pour que le reporting durabilité remplace les déclarations nationales spécifiques, ou une adoption de principes sectoriels ou encore une clarification du périmètre des audits pour les rendre plus pragmatiques", poursuit Yvon Martinet.
A noter que si l’Union européenne applique la théorie du bilan sur toutes ses réglementations après quelques années d’application, c’est-à-dire d’adaptation de la réglementation dans le temps (au bout de deux ou trois ans), il est tout à fait inhabituel de voir un texte défaire très substantiellement, notamment sous la forme d’un règlement délégué de la Commission européenne, ce qu’une directive a décidé avant même son application pleine et entière.
Reproduction et diffusion interdites sans autorisation écrite