

Politique monétaire / Politique monétaire
Politique monétaire
Politique monétaire
La BCE attendue au tournant
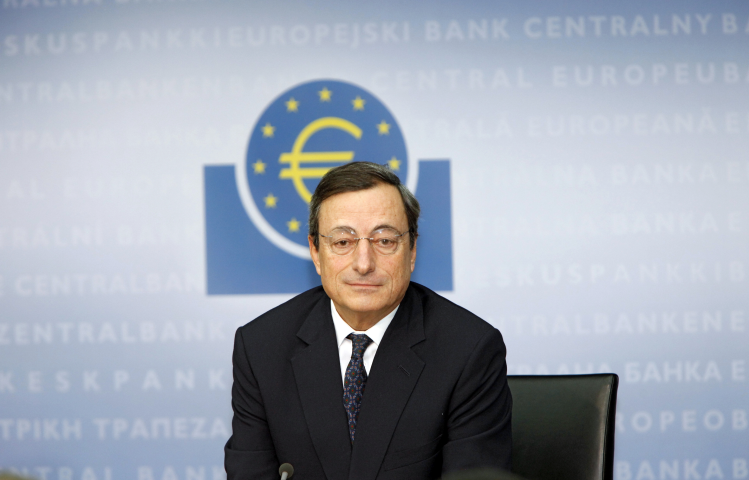
La pression monte avant la réunion mensuelle de la BCE, qui aura lieu ce jeudi. Et les chiffres de l’inflation en zone euro pour le mois de mai publiés ce matin, à 0,5% soit au même niveau que le plus bas de mars, devraient ainsi conforter son président Mario Draghi dans sa décision de baisser les taux. Certes, l’action de la banque centrale dépendra surtout des nouvelles projections d’inflation de ses économistes, qui seront rendues publiques lors de la conférence. Mais sachant qu’en mars dernier, le staff de la banque prévoyait une inflation moyenne de 1% en 2014, 1,3% en 2015 et 1,5% en 2016, et que sur les derniers mois elle a clairement été plus basse que cette trajectoire, les projections seront certainement abaissées. Or, « la faiblesse de ces prévisions est un motif plus que suffisant pour assouplir sa politique monétaire » selon Bruno Cavalier, d’Oddo Securities.
Le taux de refi pourrait donc être réduit de 0,25% à 0%, ou 0,15%. Et, vu les chiffres publiés ce matin, il est désormais presque certain que la BCE réduira le taux de sa facilité de dépôt, actuellement à 0%, pour le mettre en territoire négatif. Une première pour la BCE, qui devra donc gérer cette opération avec attention. Selon les économistes de Natixis, qui ont analysé le précédent danois (la banque centrale du pays avait abaissé les taux en territoire négatif en 2009), les effets d’un taux négatif resteront limités. « Ce constat devrait d’autant plus s’appliquer à la zone euro que sa liquidité excédentaire se contracte », déclare Johannes Gareis, de Natixis. Ainsi, la facilité de dépôt est utilisée pour 24 milliards actuellement (soit 0,25% du PIB de la zone euro), contre un pic de 820 milliards par jour en mars 2012. « Le taux négatif relève avant tout d’un symbole, destiné à peser sur l’euro », explique Bruno Cavalier. Il reste que si la BCE ne fait rien, le choc sur les marchés, qui attendent cette décision depuis maintenant deux mois, serait considérable.
Toute la question est donc de savoir si Mario Draghi se contentera de cette mesure ou s’il y ajoutera un programme de rachat de titres, du type QE. La BCE pourrait annoncer un nouveau LTRO mais une partie des analystes estime qu’elle n’est pas encore prête au plan technique et politique à s’engager sur la voie du quantitative easing. Afin de lutter contre la baisse des encours de crédit aux entreprises, « la BCE pourrait offrir aux banques une possibilité de financement long (3 ans ou plus), tout en les incitant à soutenir le crédit privé (par exemple en rendant ce LTRO éligible à certaines catégories de collatéral seulement) », explique Bruno Cavalier. Quoi qu’il en soit, la BCE devra se réserver des marges de manœuvre pour les mois suivants, au cas où la baisse des prix se poursuivrait ou que le marché du crédit continuerait de se détériorer.
Reproduction et diffusion interdites sans autorisation écrite