


Entreprises / Actions / Safran / LEAP
Entreprises / Actions
Safran / LEAP
Les vieux moteurs de Safran ont la vie dure / Le LEAP peine à prendre le relais dans la maintenance
« Vous pouvez parler de décélération. Ce n’est pas une décélération. » C’est ainsi que Pascal Bantegnie, directeur financier de Safran, a répondu vendredi à un analyste de Deutsche Bank qui l’interrogeait sur le ralentissement attendu au quatrième trimestre de la croissance du chiffre d’affaires des services de maintenance des moteurs civils. Le groupe a pourtant publié des résultats conformes aux attentes, avec un chiffre d’affaires ajusté de 9 milliards d’euros, en hausse de 14,7 % (13,4 % en organique), et des objectifs annuels confirmés après leur relèvement en juillet. Mais les deux piliers de son activité d’après-vente ont levé le pied. Les ventes de pièces de rechange pour moteurs civils ont progressé de 17 % en dollars, après 26,7 % au deuxième trimestre, et les services de 19 %, contre 37,7 %. Un ralentissement qui inquiète les investisseurs : l'action Safran a dévissé vendredi de 10%, à 271,80 euros.
« C’est purement une question de mix au sein de nos contrats RPFH du LEAP », explique le directeur financier. Dans ces contrats Rate Per Flight Hour, qui prévoient une rémunération de la maintenance à l’heure de vol, le chiffre d’affaires est comptabilisé en fonction des coûts engagés. Lorsque les interventions légères prennent le pas sur les opérations lourdes, les revenus comptabilisés ralentissent, sans nécessairement traduire une baisse de la demande. Pour les pièces de rechange, Olivier Andriès, directeur général, met en avant une base de comparaison très élevée. Leurs ventes ont néanmoins progressé de 4 % par rapport au deuxième trimestre et le groupe table sur une croissance de 25 % à 30 % au quatrième trimestre. Un rebond qui tiendra notamment aux effets de comparaison et aux hausses de prix, sans nécessairement signaler une accélération de l’activité sous-jacente, souligne le cabinet de recherche indépendant AlphaValue.
Le CFM56 refuse la retraite
La confiance de la direction repose sur la longévité du CFM56. Seuls 130 avions ont été retirés du service depuis janvier, et Safran anticipe un taux de retrait compris entre 1,5 % et 2 % de la flotte sur l'année. Malgré le doublement du prix du kérosène, « les compagnies aériennes veillent à conserver leurs capacités », observe Olivier Andriès. Les besoins de maintenance restent tels que davantage de moteurs sont déposés des avions que les ateliers ne peuvent en accueillir. Le nombre de visites en atelier du CFM56 semble toutefois se stabiliser autour de 2 400 par an, avec des opérations de maintenance toujours importantes, mais dont l’ampleur ne devrait plus augmenter. « Le chiffre d’affaires augmentera, mais uniquement sur la base des prix », résume Pascal Bantegnie, à propos des pièces de rechange du CFM56.
Le LEAP, un héritier encore peu rémunérateur
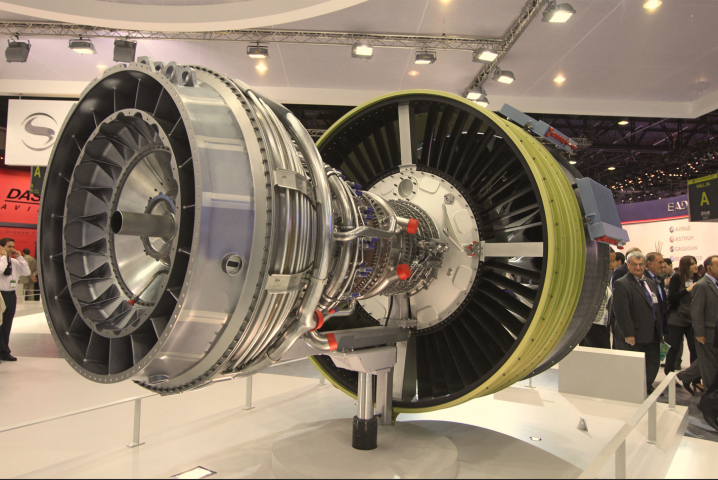
Le relais doit venir du LEAP, successeur du CFM56, qui n’offre pas encore la même manne. Si le vieillissement progressif de sa flotte multiplie les besoins de maintenance, chaque passage en atelier génère encore beaucoup moins de chiffre d'affaires que pour le CFM56. Les interventions restent en effet majoritairement légères. « Ce que nous constatons aujourd’hui sur le LEAP est nettement inférieur à ce dont nous bénéficions sur le CFM56 en termes de chiffre d’affaires », reconnaît le directeur général, qui n’attend pas de rapprochement significatif avant la fin de la décennie. D'ici là, les LEAP devront progressivement nécessiter des interventions plus lourdes et donc plus rémunératrices. Or Safran retient comme hypothèse un taux de retrait des anciens appareils de 3 % en 2027 et de 4 % en 2028. « Nous savons qu'à un moment donné, les revenus des pièces de rechange du CFM56 finiront par décliner », admet Olivier Andriès, pour qui tout l’enjeu est d’assurer « une transition en douceur » entre les deux générations. Reste à savoir si la montée en puissance de la maintenance des LEAP sera suffisamment rapide pour compenser ce déclin, un risque également pointé par AlphaValue.
La défense accélère, les investissements aussi
Cette fois, la bonne surprise est venue de la division Équipements & Défense, dont le chiffre d’affaires a progressé de 15,7 % en organique, dépassant de 2,7 % les attentes du consensus, porté notamment par l’électronique de défense et les bombes guidées AASM Hammer. Olivier Andriès ambitionne une croissance annuelle de 20 % dans la défense jusqu’en 2030. Mais cette montée en puissance nécessite des investissements. Pour accélérer la production et répondre à la demande des avionneurs comme des clients militaires, « nous serons au-dessus de 6 % de capex chaque année dans les années à venir », annonce le directeur général. Ces dépenses pèseront sur le flux de trésorerie disponible (free cash-flow), qui devra aussi absorber en 2027 un décaissement de 400 à 500 millions d’euros lié à la prolongation de la surtaxe d’impôt sur les sociétés.
Reproduction et diffusion interdites sans autorisation écrite