

Start-up / Private Equity / BlackRock / Robert S. Kapito
Start-up / Private Equity
BlackRock / Robert S. Kapito
Le non coté n’est plus un monde à part / BlackRock décrit une convergence désormais structurelle
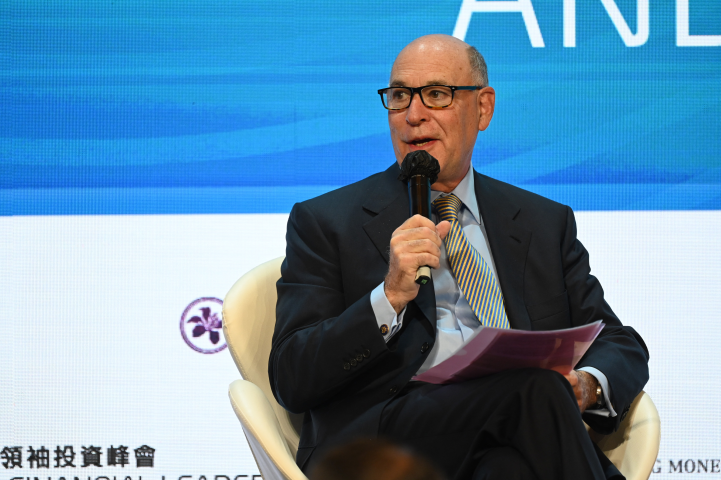
La frontière entre marchés cotés et actifs privés n’a jamais semblé aussi perméable. Une mutation systémique est à l’œuvre : l’émergence d’un "continuum " où capitaux, données et liquidité circulent de manière plus fluide entre univers public et privé. Un basculement d’ère pour le non coté, longtemps traité comme un bloc autonome, avec ses cycles propres et ses contraintes d’illiquidité, et qui se repositionne désormais dans une continuité beaucoup plus large avec l’univers coté, explique BlackRock dans son étude prospective 2026 sur les marchés privés.
"Les actifs privés deviennent un élément central de la stratégie de portefeuille dans son ensemble pour un nombre croissant de clients", résume Robert S. Kapito, le cofondateur et président de BlackRock. Une affirmation lourde de sens, alors que le nombre d’entreprises cotées décline depuis les années 1990 et que les sociétés restent privées plus longtemps.
Quand la structure des portefeuilles bascule
L’un des marqueurs les plus nets de cette recomposition touche à la construction de portefeuille. À mesure que les grands investisseurs ajoutent du private equity, du private credit et de l’infrastructure, BlackRock constate une transition progressive vers des allocations hybrides. Dans un environnement où la corrélation entre actions et taux s’est resserrée et où les moteurs structurels de performance se situent de plus en plus hors des marchés cotés, le schéma historique 60/40 – 60 % d’actions, 40 % d’obligations – a perdu de sa pertinence, "au profit d’allocations de type 50/30/20", souligne Robert S. Kapito, les actifs privés représentant désormais environ 20 % du total.
Ce pivot intervient au moment où les grandes transitions - digitalisation, explosion de la demande en data centers, transition énergétique ou modernisation des réseaux - requièrent des volumes d’investissement que les finances publiques ne peuvent plus assumer seules. Le capital privé est ainsi devenu "la seule solution plausible " face à des États confrontés à des dettes et déficits devenus " potentiellement insoutenables ".
La transformation ne tient pas seulement à leur place croissante dans les portefeuilles, mais à la manière dont ils sont désormais perçus. L’illiquidité, longtemps vue comme une contrainte, devient un facteur de performance dès lors qu’elle s’adosse à des mécanismes de gestion plus fluides.
Evergreen et secondaries : les nouveaux ressorts de fluidité
Or cette fluidité progresse rapidement : evergreen funds, véhicules semi-liquides, secondaries, continuation funds… tout un écosystème rend les actifs privés moins binaires - ni totalement bloqués pendant des années, ni complètement désinvestis - qu’autrefois.
Le mouvement n’est pas marginal : la valeur liquidative totale des fonds evergreen dépasse désormais 400 milliards de dollars, et le marché secondaire est "en voie de dépasser les 200 milliards de dollars de transactions en 2025", selon les chiffres compilés par BlackRock. Ce secondaries market "agit comme une véritable soupape de liquidité", explique l’étude, qui souligne qu’il permet autant aux investisseurs de réallouer qu’aux gérants de prolonger la détention d’actifs via des véhicules de continuation. Une fonction de délestage grâce à laquelle les actifs non cotés adoptent une dynamique plus proche d’un marché continu, en rupture avec l’image historique d’illiquidité structurelle.
La montée en puissance de nouveaux profils d’investisseurs
Ce continuum ne se joue pas uniquement dans les produits, mais aussi dans la sociologie des investisseurs. Wealth management, clients affluent, épargnants retraite : les frontières traditionnelles se dissipent. L’étude observe que "de nouveaux segments de clientèle, notamment parmi les investisseurs patrimoniaux, accroissent leurs allocations aux marchés privés, principalement via des fonds evergreen". Elle rappelle aussi un tournant réglementaire majeur : en août 2025, le Department of Labor américain a levé sa précédente directive, ouvrant la possibilité d’intégrer des actifs privés dans les plans de retraite à cotisations définies, notamment les 401(k).
La transparence accrue joue également un rôle moteur. Robert S. Kapito rappelle l’importance stratégique de l’intégration des données privées, enjeu au cœur du rachat de Preqin bouclé début 2025. Objectif : " traduire de manière fluide les marchés privés dans le langage des portefeuilles clients" grâce à son intégration dans la plateforme Aladdin. Une manière de renforcer la capacité d’analyse de BlackRock et de réduire l’opacité d’un univers longtemps réservé aux investisseurs les plus sophistiqués.
Mis bout à bout, tous ces changements contribuent ainsi à faire du non coté non plus une île isolée, mais une extension du marché coté - connectée, instrumentée, et de plus en plus liquide.
Reproduction et diffusion interdites sans autorisation écrite