

Entreprises / Actions / Air France - KLM
Entreprises / Actions
Air France - KLM
TAP, la pièce manquante du long-courrier Air France-KLM / Lisbonne ouvrirait des relais puissants vers le Brésil
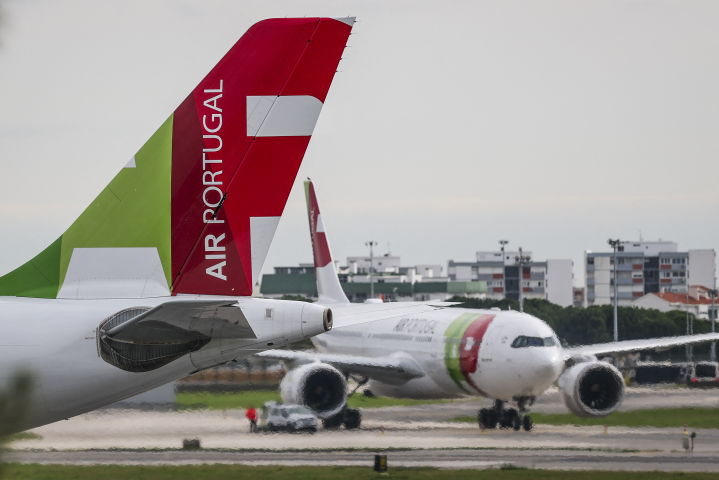
La séquence de la semaine dernière a constitué la première étape concrète d’un dossier en préparation depuis plusieurs mois. Air France-KLM a officialisé son intérêt le 19 novembre. Lufthansa l’a suivi dès le 20, puis IAG, propriétaire de British Airways et d’Iberia, le 21 novembre, à la veille de la clôture du processus. Le gouvernement portugais prévoit de céder jusqu’à 44,9 % du capital à un partenaire industriel, tandis que 5 % seront réservés aux salariés. La privatisation partielle de TAP entre ainsi dans sa phase active, après des années d’intentions restées sans suite.
Pour Air France-KLM, ce dossier réactive une relation avec le Portugal déjà ancienne. En 2006, le groupe avait envisagé de faire entrer Portugália dans SkyTeam, l’alliance mondiale dont Air France-KLM est l’un des membres fondateurs, un projet qui s’était évanoui après le rachat de la compagnie par TAP, membre de Star Alliance. L’enjeu est aujourd’hui beaucoup plus large, puisqu’un rapprochement capitalistique ouvrirait un champ de synergies incomparablement plus vaste.
Un hub lisboète aux synergies évidentes
TAP demeure en effet l’opérateur clef entre l’Europe et le Brésil, où elle conserve une avance historique. Lisbonne sert également de porte d’entrée vers l’Afrique lusophone, avec des liaisons fortes et anciennes vers l’Angola, le Mozambique ou le Cap-Vert, un ensemble qui renforce son rôle de hub naturel vers ces marchés. Pour Air France-KLM, ces atouts s’inscrivent dans une complémentarité presque parfaite. Le groupe est solidement implanté en Afrique mais plus limité sur le Brésil. L’ajout d’un hub lisboète n’induirait aucune cannibalisation et renforcerait la cohérence du long-courrier. Et l’opération n’exige pas nécessairement de prise de contrôle : une participation minoritaire, si elle est bien structurée, suffit à générer de la valeur par le biais de la coordination commerciale et du partage de réseaux. Même avec 44,9 % du capital, Air France-KLM disposerait d’une marge de manœuvre suffisante pour activer les principales synergies, dès lors que Lisbonne accepte des accords commerciaux étendus et une place solide dans la gouvernance. Dans l’aérien, le pilotage du réseau repose moins sur la majorité capitalistique que sur les droits contractuels et les comités conjoints qui structurent la coopération entre partenaires. L’opération renforcerait par ailleurs la position de SkyTeam, qui cherche depuis longtemps un ancrage lusophone, et offrirait un point d’appui supplémentaire sur les flux transatlantiques, un segment en plein essor où Lisbonne capte une part croissante du trafic.
Une bataille à trois sous l’arbitrage de Lisbonne
La partie n’est toutefois pas jouée. IAG et Lufthansa se présentent avec des logiques différentes, chacune guidée par des intérêts clairs. Pour IAG, TAP renforcerait l’axe Madrid–Amérique latine, pierre angulaire de sa stratégie long-courrier. Pour Lufthansa, l’enjeu relève aussi d’un calcul défensif : ne pas laisser un rival s’emparer d’un positionnement où elle-même n’a pas d’ancrage et où TAP conserve une avance historique, notamment vers l’Afrique lusophone. IAG ou Air France-KLM y sont présents, mais sans disposer d’un réseau aussi structuré. Lisbonne, de son côté, entend choisir un partenaire capable d’appuyer la stratégie nationale de long terme. Le précédent ITA rappelle qu’un tel choix est autant politique que financier.
Cette opération s’inscrit plus largement dans la consolidation du transport aérien européen. Après ITA pour Lufthansa, Air Europa pour IAG ou encore l’entrée de SAS dans l’orbite d’Air France-KLM, TAP apparaît comme le dernier actif stratégique encore ouvert en Europe occidentale. Pour le groupe franco-néerlandais, entrer au capital permettrait d’élargir son empreinte sans reprendre un endettement pénalisant. Aucune valorisation officielle n’a été publiée à ce stade, mais les analystes de Bernstein estiment que la participation de 44,9 % pourrait atteindre au moins 700 millions d’euros, sur la base d’une valorisation totale de TAP proche de 1,5 milliard d’euros.
Un potentiel sous conditions
Ces atouts ne doivent pas en occulter les défis. La compagnie portugaise sort d’un plan de restructuration massif engagé après la pandémie. Elle a retrouvé une rentabilité positive mais reste fragile, avec une structure de coûts encore tendue et des investissements à calibrer finement. Les discussions ne porteront pas seulement sur le prix. Elles engageront aussi des questions sensibles pour Lisbonne : maintien de l’emploi, localisation des activités, composition du conseil d’administration, orientation des investissements ou renouvellement de la flotte. Autant d’engagements que le partenaire devra crédibiliser avant même l’entrée au capital. Bruxelles, enfin, restera particulièrement attentive à l’équilibre concurrentiel. Les précédents Air Europa et ITA ont montré que la Commission examine ces rapprochements route par route et n’hésite pas à imposer des remèdes substantiels lorsque la concurrence effective n’est pas garantie.
Le calendrier joue cependant en faveur d’Air France-KLM. Le groupe a assaini son bilan, réduit sa dette et démontré, avec SAS, sa capacité à intervenir sur des participations non contrôlantes. Des éléments qui renforcent sa crédibilité au moment d’aborder le dossier TAP.
Reproduction et diffusion interdites sans autorisation écrite