

Evenements / Amundi / Euronext / bank of america / France Invest / Eurazeo
Evenements
Amundi / Euronext / bank of america / France Invest / Eurazeo
Une fuite de l’épargne européenne loin d’être colmatée / Les professionnels du secteur réunis à Aix-en-Provence ne manquent pas de solutions
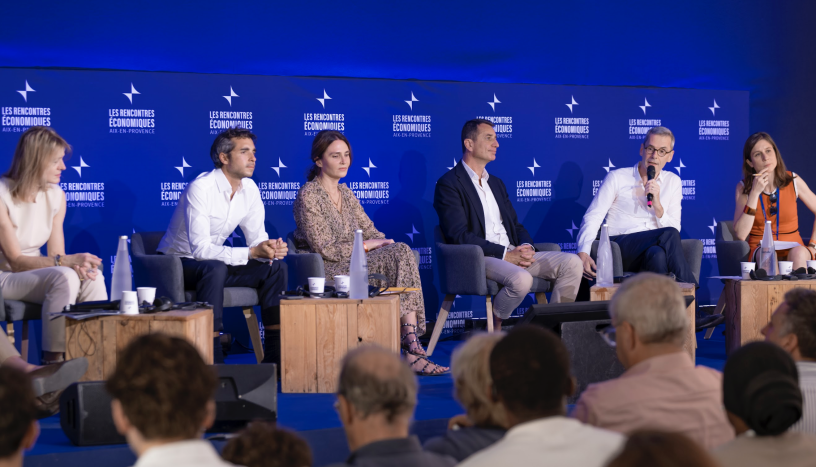
Impossible de ne pas regarder de l’autre côté de l’Atlantique lorsqu’il est question de l’épargne européenne. Paradoxe d’un continent où l’épargne est abondante et qui va pourtant s’investir très largement en dehors de ses frontières alors même que les besoins de financements y sont conséquents. Camille Beudin, responsable diversification stratégique & membre du comité exécutif d’Euronext, s’est voulu résolument optimiste arguant que "la bonne nouvelle c’est que nous Européens […] on a un taux d’épargne parmi les plus élevés au monde. Nous n’avons pas besoin comme les Américains d’importer l’épargne des autres".
Il considère que le cœur du problème est que cette épargne ne s’investit pas dans des outils productifs pour l’économie, mais principalement dans des fonds monétaires, dans des produits à taux fixes ou autre cryptomonnaies, n’apportant rien au financement de l’économie. Il considère qu’elle est investie " marginalement dans des actions américaines".
Camille Beudin a martelé la nécessité pour l’Europe de disposer d’une épargne longue, regrettant amèrement qu’aujourd’hui ce soit principalement l’épargne de précaution qui soit plébiscitée. Convoquant la psychologie, il a déploré qu’on oublie trop souvent que les placements en action sont les plus rentables sur longue période et considère qu’il faut revoir notre appétit collectif pour le risque.
Capitaliser
Une réalité que le membre du comité exécutif d’Euronext voit s’imposer au Vieux continent : celle de la nécessité "de flécher l’épargne qu’on a via des fonds de pension vers les fonds propres de nos entreprises". William Kadouch-Chassaing, co-président & directeur général d’Eurazeo, est revenu sur la question en affirmant "qu’on peut évidemment relâcher quelques règles sur les fonds de pension quand ils existent, mais le vrai sujet est qu’ils existent peu. Quand ils existent ils fonctionnent très bien avec un continuum liquide, non liquide qui est très efficace".
Une nouvelle fois les pays nordiques ont été mis à l’honneur cette semaine, avec cette fois l’exemple de la Suède mis en avant par le directeur général d’Eurazeo. De quoi le voir marteler dans la foulée que "tant que la fiscalité domestique privilégiera des produits gelés et peu rémunérateurs pour financer notamment le bilan des États, évidemment qu’on n’aura pas des produits qui iront vers l’économie productive".
Consolider
La question de l’accès au marché financier a également été mise sur la table, l’occasion pour Camille Beudin de rappeler les actions menées par Euronext en sa qualité d’acteur privé avec une consolidation des Bourses, pas moins de sept à l’heure actuelle. Une action dont il argue qu’elle crée un " bassin de liquidités, qui attire un pool d’investisseurs à même de financer les PME, les ETI et leur besoin de financements". C’est quelque 12 milliards d’euros qui sont échangés chaque jour sur les marchés Euronext, soit deux fois le volume journalier à Londres.
Mettant un peu d’eau dans son vin, Nicolas Calcoen, directeur général délégué & directeur du pôle stratégie, finance et contrôle chez Amundi, a quant à lui reconnu les mérites des produits de court terme. Rappelant que lorsque l’argent est en dépôt dans une banque, celle-ci l’utilise avec des contraintes réglementaires limitant les usages possibles. Rejoignant un constat partagé, il a regretté la problématique de souveraineté qui se pose lorsque les Européens financent l’État américain pendant que les fonds de pension américains financent nos entreprises. La question de l’appétit pour le risque est impossible à penser sans une fiscalité qui est "un peu à l’envers dans un certain nombre de pays européens à commencer par la France". L’export de l’épargne pourrait être endigué selon lui, dès lors que ces questions fiscales seraient remises à l’endroit et que les incitations seraient orientées vers l’épargne de long terme.
Malheureusement, Camille Beudin n’a pas pu partager autre chose que son pessimisme sur la situation hexagonale, étant donné qu’il considère que tant que la réduction des déficits et la stabilisation des dépenses publiques ne sont pas réalisées, il ne sera pas possible de rediriger les incitations fiscales vers les actions au détriment du déficit de l’État. De quoi encourager le développement d’autres leviers tels que la titrisation, dont le développement a recueilli un large plébiscite.
Corde à son arc
C’est une Vanessa Holtz, directrice générale Bank of America Securities Europe, pour le moins explicite qui s’est emparée du sujet ce samedi ; affirmant que la titrisation "n’était pas un gros mot, tout le monde pense que c’est assez technique mais c’est facile". Avant de se livrer dans une explication succincte de la façon dont les regroupements de prêts bancaires transformés en titre financier permettent de libérer du capital pour les banques. De quoi leur permettre de financer et prêter davantage qu’auparavant dans l’économie, en soulignant le retard pris par le Vieux continent avec des crédits immobiliers qui sont près de 17 fois moins titrisés qu’aux États-Unis, où la proportion de titrisation atteint 60 %.
Un autre côté de l’Atlantique qui n’est pas envié par Sophie Paturle, la présidente de France Invest, celle-ci exhortant à ce que nous ne considérions pas que "prendre du risque aux États-Unis c’est plus profitable, c’est une idée fausse". Partageant son expertise du capital-investissement, elle a confié que les PME et les ETI européennes disposaient de performances tout à fait intéressantes. La présidente de France Invest martelant que dans le capital-investissement "les rendements n’ont rien à envier à nos amis américains, ils sont à deux chiffres comme chez les Américains".
Reproduction et diffusion interdites sans autorisation écrite