

Macro-économie / Taux / BCE
Macro-économie / Taux
BCE
La BCE navigue à vue sur les taux d’intérêt / Viendrait-elle de procéder à l'ultime baisse ?
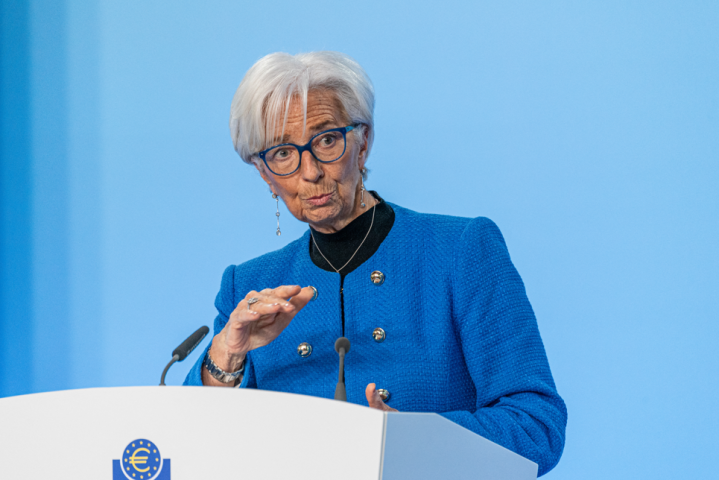
La Der des Ders pour la Banque centrale européenne (BCE) ? Le Conseil des gouverneurs de l’institution de Francfort a choisi de baisser de 25 points de base le taux d’intérêt de la facilité de dépôt, son principal taux d’intérêt directeur. Il s’affiche désormais à 2,5 %, contre 4 % à son pic atteint entre septembre 2023 et juin 2024.
"Le processus de désinflation est en bonne voie ", a déclaré Christine Lagarde, présidente de la BCE, à l’occasion d’une conférence de presse. L’évolution des prix à la consommation a été globalement conforme aux anticipations des services de l’Eurosystème, et les dernières projections macroéconomiques correspondent étroitement aux perspectives d’inflation établies précédemment, a-t-elle ajouté. "La politique monétaire devient sensiblement moins restrictive dans la mesure où les réductions des taux d’intérêt directeurs rendent les nouveaux emprunts moins chers pour les entreprises et les ménages, et alors que la croissance des prêts se redresse. Cela étant, la poursuite de la transmission des hausses passées des taux directeurs à l’encours de crédits constitue un frein à l’assouplissement des conditions de financement, et l’activité de prêt demeure globalement modérée", a expliqué la Française.
L’institut d’émission anticipe que la hausse annuelle moyenne des prix à la consommation de la zone euro sera de 2,3 % en 2025, 1,9 % en 2026 et 2 % en 2027. "La plupart des mesures de l’inflation sous-jacente laissent entrevoir une stabilisation durable de l’inflation autour de l’objectif du Conseil des gouverneurs de 2 % à moyen terme", a indiqué Christine Lagarde. "L’inflation intérieure reste élevée, principalement du fait de la poursuite de l’ajustement, avec un important décalage, des salaires et des prix dans certains secteurs à la poussée inflationniste passée. Mais la hausse des salaires s’atténue comme attendu et les bénéfices amortissent en partie leur incidence sur l’inflation", a-t-elle souligné.
Il convient de noter que les prévisions de la BCE sont un tant soit peu périmées. En effet, elles ont été arrêtées le 19 février. Or, depuis quelques jours, s’est amorcé ce que d’aucuns présentent comme un changement de régime budgétaire du Vieux continent.
En effet, d’une part, la Commission européenne a présenté un plan où elle rapporte avoir identifié 800 milliards d’euros de financements potentiellement mobilisables à destination de la défense, notamment grâce à un desserrement de la contrainte que fait peser le Pacte de stabilité et de croissance pour certains Etats membres de l’Union européenne (elle a proposé d’activer la clause dérogatoire nationale).
D’autre part, les chefs de file de la future coalition en Allemagne ont trouvé un accord visant à mettre sur pied un fonds de 500 milliards d’euros à destination des infrastructures (50 milliards d’euros par an pendant dix ans) et amender quelque peu le "frein à l’endettement" (permettre aux Länder de s’endetter et exclure du calcul du mécanisme les dépenses de défense supérieures à 1 % du PIB).
S’il va à son terme, un tel assouplissement de la politique budgétaire pourra être amené à influer sur l’activité économique de la zone euro et donc sur ce qui préoccupe la BCE : l’inflation. "Nous devons comprendre comment cela va fonctionner, le délai du déploiement, comment tout cela sera financé, ce afin que nous puissions tirer des conclusions sur les retombées concernant la croissance et l’inflation. Nous n’avons pas encore fait ce travail", a fait valoir Christine Lagarde, soulignant que ces dispositifs doivent encore être votés. La BCE est également dans l’incertitude à propos des conséquences pour l’économie européenne des droits de douane, dont le président américain Donald Trump a annoncé la mise en place prochaine.
"Compte tenu, singulièrement, du contexte actuel d’incertitudes croissantes, nous suivrons une approche s’appuyant sur les données pour déterminer, réunion par réunion, l’orientation appropriée de la politique monétaire", a prévenu la banquière centrale.
Pour Olivier Dubs, gérant senior chez JP Morgan Private Bank, "si les mesures fiscales apportent un coup de pouce nécessaire, et que les conditions de crédit continuent de s’améliorer, la BCE n’aura peut-être pas besoin de continuer à réduire ses taux de manière aussi agressive". Le gérant estime que "cela soulève la question de savoir s’il ne serait finalement pas bientôt temps d’envisager une pause dans la baisse des taux". Une pause, c’est justement ce que prévoit Carsten Brzeski, chef économiste chez ING, à l’occasion de la prochaine réunion du Conseil des gouverneurs les 16 et 17 avril. "Elle devrait réduire le taux de dépôt une fois de plus pour atteindre 2,25 % à l’été", anticipe l’économiste, qui avance que ce sera la dernière baisse du cycle de normalisation monétaire. Rappelons que le taux nominal neutre, c’est-à-dire le niveau du taux de dépôt qui ni ne freine ni ne soutient l’activité et l’inflation, fut estimé entre 1,75 % et 2,25 %, par de récents travaux de la BCE.
Reproduction et diffusion interdites sans autorisation écrite