


Macro-économie / Taux / Cour des Comptes européenne
Macro-économie / Taux
Cour des Comptes européenne
Quand le budget européen risque de rater le virage de la transparence / La proposition de la Commission ne satisfait pas la Cour des comptes européenne
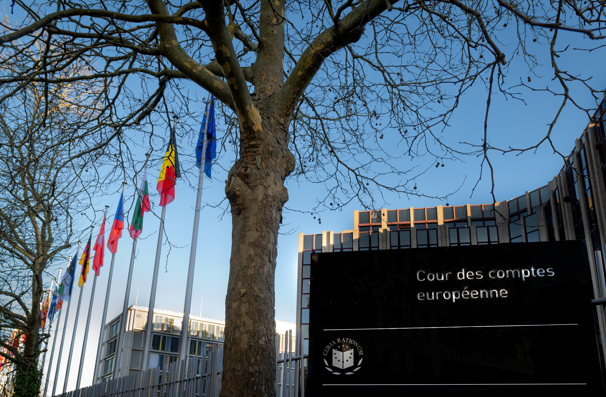
Une copie à revoir. Au moment de se prononcer sur le budget européen 2027, la Cour des comptes européenne est critique au sujet de la proposition de la Commission européenne. Elle déplore notamment que ses travaux de l’an passé n’aient trouvé que peu d’échos à Bruxelles. Sur les 28 propositions effectuées, il s’avère que huit n’ont aucunement été suivies. Au moment de commenter le rapport produit, Werner Vlasselaer, chef de cabinet du membre de la Cour des comptes européenne chargé de cet examen, explique que les «propositions ne fournissent pas non plus de définition juridique de la notion de ' valeur ajoutée de l’UE', ce qui rend plus difficile une évaluation cohérente entre les différents programmes. »
Le seul point où les auditeurs ont été entendus, c’est concernant la simplification des règles permettant au budget de l’UE de disposer d’une flexibilité face à l’évolution des besoins. De quoi leur faire tirer la sonnette d’alarme, puisque, constatant que les décideurs politiques de l’UE affinent le budget 2028-2034, ils « s’inquiètent que des problèmes importants qu’ils ont précédemment soulevés aient été ignorés. » Le financement non lié aux coûts est un des sujets les plus préoccupants à leurs yeux.
Insuffisant
Le compte n’y est pas pour les auditeurs de l’institution installée à Luxembourg. Au moment de faire le point sur les 28 recommandations énumérées par leurs soins il y a plus d’un an, ils constatent que 19 de leurs avertissements ont été partiellement pris en compte, en plus des huit qui ont été totalement ignorés. Ils expliquent que « c’est sur le plan de la flexibilité budgétaire que les propositions marquent le plus de points, alors que dans la résolution des problèmes relatifs au financement non lié aux coûts, elles sont plutôt en retrait. »
Ils insistent lourdement sur ce dernier point, considérant que le « nouveau modèle de dépenses, qui s’appuie sur le fonds de relance post-COVID de l’UE, présente d’importantes lacunes méthodologiques. » L’essentiel des efforts porte ainsi sur l’avancement de la mise en œuvre plutôt que sur les résultats. Il ne serait pour autant pas trop tard pour s’atteler à définir les conditions de paiement et la proposition faite par leurs soins est d’y inclure le « respect des règles européennes et nationales ». En l’état actuel des choses, Werner Vlasselaer explique que «les réductions définitives de financement résultant des corrections financières de la Commission ne pourraient se concrétiser qu’en février 2036 si les problèmes ne sont pas corrigés. Cela pourrait affaiblir leur effet dissuasif. »
Combinaison
Ce qui ne veut pas dire que la traçabilité du financement doit être abandonnée, bien au contraire. C’est plutôt la priorisation des indicateurs de réalisation, au détriment des indicateurs de résultat et d’impact, qui est visée ici par le rapport. L’ajout de nouvelles ressources ne convainc pas outre mesure les membres de la Cour, puisqu’ils soulignent la complexité supplémentaire que cela va induire pour le système de financement du budget de l’UE. Leur cœur penche davantage du côté de l’augmentation des recettes déjà existantes telle que la résorption des manques à gagner fiscaux.
Tout en s’inquiétant que les propositions effectuées « ne consacrent pas explicitement les droits d’audit de la Cour », les remarques ne s’arrêtent pas là et ont également trait à la coordination annuelle des politiques économiques. La critique prend ici la forme d’une double lame ; s’attaquant à la fois à une centralisation de la programmation dans un seul plan par pays, considéré comme réduisant à peau de chagrin le rôle des régions et également au manque de transparence – une fois de plus – dans l’évaluation des réformes.
Reproduction et diffusion interdites sans autorisation écrite