

Start-up / Private Equity / Tikehau / Tikehau Capital / Blackstone / Franck Petitgas / Antoine Flamarion
Start-up / Private Equity
Tikehau / Tikehau Capital / Blackstone / Franck Petitgas / Antoine Flamarion
Blackstone et Tikehau plaident la cause européenne / Lecture croisée
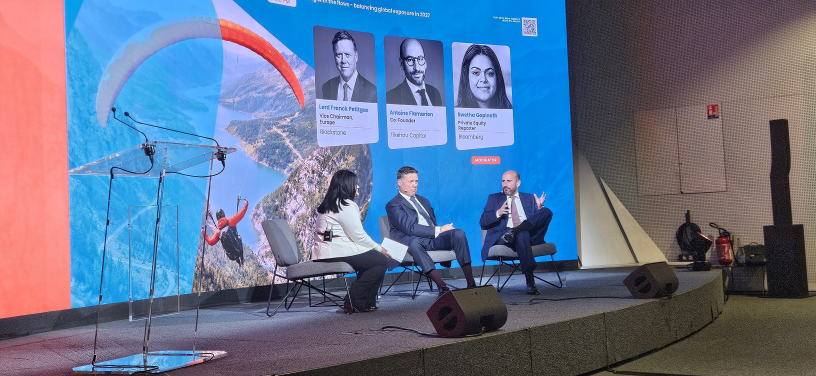
« Ce n'est vraiment pas le moment d'être baissier par effet de mode », a lancé Lord Franck Petitgas, Vice-Chairman Europe de Blackstone, mercredi 9 septembre sur la scène plénière de l'IPEM Global 2026, à Paris. La session « Going with the flows » posait la question qui travaille l'industrie depuis deux ans : pourquoi les grands gérants mondiaux, longtemps sceptiques face à la faible croissance et au morcellement des marchés européens, y redéploient-ils aujourd'hui des capitaux considérables ?
Pour Blackstone, la réponse tient en trois ingrédients. L'Europe est d'abord un immense réservoir d'épargne encore peu globalisé. Elle présente ensuite des besoins de capitaux considérables, que le rapport Draghi chiffre à environ 1 000 milliards par an. Elle conserve enfin un potentiel de croissance que les réformes commencent tout juste à libérer, 15 % à 30 % des mesures préconisées par Mario Draghi ayant déjà été engagées, selon Franck Petitgas. La lecture de Blackstone est donc d'abord macro : un continent riche en épargne, confronté à d'immenses besoins d'investissement et engagé dans une transformation qui reste largement à financer. « Les mesures du côté de l'offre, comme celles de Draghi, sont en général celles qui ne coûtent pas. Elles coûtent politiquement, mais elles ne coûtent pas beaucoup d'argent », observe l'ancien conseiller du Premier ministre britannique Rishi Sunak pour les affaires et l'investissement. Un optimisme que Blackstone traduit en chiffres : le groupe prévoit de déployer 500 milliards de dollars en Europe au cours des dix prochaines années.
La complexité, cette prime européenne
Antoine Flamarion, cofondateur de Tikehau Capital, prend la question par l'autre bout, celui du terrain. Là où Blackstone regarde d'abord les grands équilibres européens, Tikehau insiste sur les différences entre pays et sur les inefficiences qu'elles créent. Ce que les fonds globaux décrivent comme un handicap devient, pour une maison née en Europe, une source d'opportunités. « La complexité du marché européen le rend très attractif, parce que faire du résidentiel au Portugal serait différent de faire de la défense en Allemagne, ou de la décarbonation en Italie, et il faut des implantations locales », explique-t-il. Moins liquide et moins efficient que le marché nord-américain, le continent impose des équipes présentes sur le terrain, mais ouvre en contrepartie des poches de valeur plus difficiles à exploiter à distance.
À partir de ces deux lectures de l'Europe, les stratégies divergent. Blackstone mise sur la sélectivité et la taille. « Chez Blackstone, je dis parfois que nous investissons en musique, sur la gamme chromatique », résume Franck Petitgas, façon d'indiquer que le groupe couvre tout le spectre, du crédit à l'immobilier et de l'infrastructure au capital-investissement. Deux axes structurent le déploiement : les secteurs où le besoin de capitaux est massif, énergie, infrastructures, centres de données, et l'accompagnement d'entreprises appelées à devenir des champions. D'où le rapprochement de l'espagnol Cirsa avec Lottomatica, qui donne naissance au deuxième acteur mondial du jeu, ou la construction en cinq à sept ans de Mileway, premier opérateur européen de logistique du dernier kilomètre.
Tikehau, arrivé vingt ans après les fonds américains, a fait de la recherche d'angles morts une méthode. « Créer, ne pas concurrencer », rappelle Antoine Flamarion. Direct lending lancé en 2009, décarbonation en 2018, puis, pendant la pandémie, soutien à la chaîne de sous-traitance aéronautique dont les acteurs travaillent aussi bien pour le civil que pour le militaire. Le groupe a ainsi constitué un portefeuille de 35 sociétés du secteur, avant que la défense ne devienne un thème d'investissement. « Quand vous êtes à contre-courant, vous êtes capable d'acheter à cinq fois l'EBITDA. Et certains achetaient du logiciel à vingt-cinq fois l'EBITDA », note-t-il.
Le temps long pour fabriquer des champions
Les deux maisons se rejoignent sur la durée nécessaire à la fabrication de champions. « Très souvent, les gens entrent et sortent, mais la vraie création de valeur prend du temps », insiste le cofondateur de Tikehau, dont le groupe est le premier actionnaire de ChapsVision, assemblé brique par brique depuis dix ans avec l'ambition d'un Palantir européen. Passer d'une centaine de millions à un milliard d'EBITDA ne se fait pas en quelques années : cela suppose une équipe dirigeante stable et un actionnaire capable d'attendre.
Mobiliser l’épargne européenne
Reste le goulot d'étranglement. L'Europe dispose d'environ 33 000 milliards d'euros d'épargne, encore largement absente des actifs non cotés. L'unification progressive des marchés de capitaux et l'ouverture des régimes de retraite aux actifs alternatifs pourraient contribuer à la mobiliser, à l'image du Mansion House Compact britannique, à la mise en place duquel Franck Petitgas a participé lorsqu'il travaillait à Downing Street, et qui a conduit de grands fonds de pension à s'engager sur 10 % à 15 % de leurs actifs. « Cela paraît incroyablement intéressé de dire cela », concède Franck Petitgas avant d'appeler les investisseurs institutionnels à relever leur allocation, au nom d'une démocratisation de l'accès à cette création de richesse qui donnerait aux épargnants une part plus directe au succès du capitalisme démocratique.
Antoine Flamarion rappelle pour sa part que l'Europe accuse vingt à vingt-cinq ans de retard, KKR ayant été fondé en 1976 et Blackstone en 1985. La réforme ne suffira pas : il faudra aussi du temps pour faire évoluer la culture financière du continent. Mais les besoins de capitaux, dans l'intelligence artificielle comme dans la défense, la décarbonation ou la cybersécurité, et la poursuite de la désintermédiation jouent dans le même sens. « La direction du voyage ne va que dans un seul sens », résume-t-il.
Reproduction et diffusion interdites sans autorisation écrite