

Start-up / Private Equity / Eurazeo / Christophe Bavière / mid-market
Start-up / Private Equity
Eurazeo / Christophe Bavière / mid-market
Mid-market : l'écart se creuse entre les gérants / Expertise sectorielle et adaptabilité font la différence
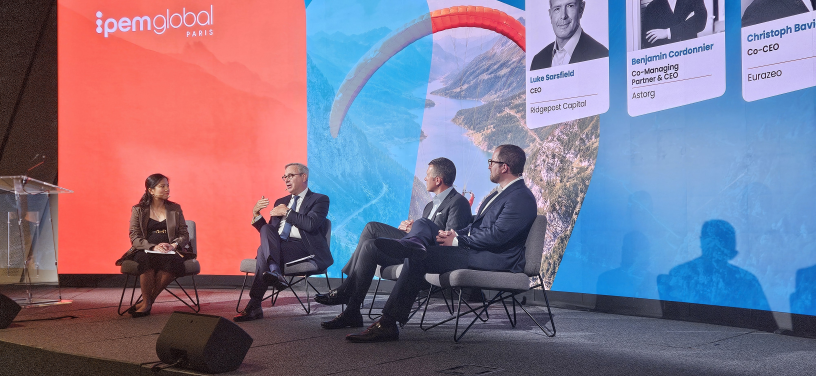
« Il y a eu une époque où le métier d'une société d'investissement était de sélectionner ses participations. Aujourd'hui, ce sont elles qui nous regardent. » C’est l’un des constats livrés mercredi matin par Christophe Bavière, coprésident d’Eurazeo, à l’occasion de la session « Rolling with the punches – how Europe and US mid-market fights on », organisée à l’IPEM Global 2026. Aux côtés de Benjamin Cordonnier, CEO et co-managing partner d’Astorg, et de Luke Sarsfield, chairman et CEO de Ridgepost Capital, il était invité à débattre de la capacité du mid-market européen et américain à continuer de créer de la valeur dans un environnement marqué par la volatilité, la pression sur les valorisations et l’irruption de l’intelligence artificielle.
Dans un marché intermédiaire de plus en plus disputé, les fonds doivent désormais trouver d’autres leviers de performance. « Les sources d'alpha ont changé. On est passé du capital bon marché et de l'ingénierie financière à la construction de meilleures entreprises », a posé Benjamin Cordonnier, les sociétés de taille intermédiaire ayant la marge de progression qui manque aux grands groupes déjà internationalisés. Christophe Bavière fait le même constat côté investisseurs institutionnels, plus matures et attentifs à la manière dont les gérants transforment réellement les entreprises qu'ils accompagnent, dans une Europe qui reste un patchwork de pays mais offre de nombreuses occasions de faire passer un leader national au rang de leader européen.
Les meilleurs dossiers font leur marché
Ce qui a le plus changé, à ses yeux, c'est la qualité des équipes de direction. Il y a vingt-cinq ans, rappelle-t-il, réaliser en cinq ans une acquisition en Espagne avec une entreprise française suffisait presque à se présenter comme un spécialiste du buy and build. Aujourd'hui, les managers qu'Eurazeo rencontre sont prêts à mener des stratégies de buy and build à l'échelle européenne, à acquérir un concurrent allemand, espagnol ou suédois, et certains parlent chinois lorsqu'on évoque avec eux une expansion en Asie. D'où l'inversion des rôles : sur les meilleurs dossiers, ce sont eux qui arbitrent entre plusieurs fonds. « Qu'est-ce qui va nous différencier, nous Eurazeo, d'Astorg ou d'un acteur international d'origine américaine ? », interroge le co-CEO.
La volatilité, elle, fait désormais partie du paysage. Christophe Bavière prend l'exemple des entrepreneurs italiens, habitués à une instabilité politique durable et aux à-coups du marché de la dette, et dont beaucoup ont fait émerger des leaders mondiaux sur des niches. « Ce que nous avons tous à réussir dans nos propres activités, c'est nous diversifier de la volatilité locale. » Pour sa part, Benjamin Cordonnier en tire une conséquence opérationnelle : les entreprises doivent faire de l'adaptabilité une compétence à part entière, les plans de création de valeur devant être continuellement ajustés à l'évolution de l'environnement.
La décote européenne ne suffit pas
La différence de valorisation entre l'Europe et les Etats-Unis s'est aussi invitée dans le débat. Christophe Bavière reconnaît que les entreprises européennes restent globalement moins chères, sans considérer cette décote comme une raison suffisante pour investir. « Aucun d'entre nous ne se réjouit de voir l'Europe considérée comme un marché où de bonnes entreprises s'achètent à bas prix », souligne-t-il, avant d'en désigner une cause structurelle : une épargne abondante, mais insuffisamment orientée vers les entreprises et le private equity. « Quand on regarde la proportion de l'épargne en Europe encore allouée aux fonds monétaires, c'est désespérant. » Luke Sarsfield met lui aussi en garde contre une lecture trop simple des valorisations : « Moins cher n'implique pas meilleur. »
L’IA ne dispense pas du savoir-faire
Sur l'intelligence artificielle, Christophe Bavière distingue les acteurs au cœur de la technologie de ceux qui en diffusent les usages. Actionnaire de Mistral AI, Eurazeo estime que ce type de technologie ne peut être utilisé directement que par certaines de ses plus grandes participations, quand une société comme Cognigy, spécialisée dans l'automatisation de la relation client, peut trouver des applications dans l'ensemble du portefeuille, de la santé aux services financiers. « Le cœur de l'IA ne met peut-être pas en péril chacun de nos modèles d'affaires, mais le fait que des fournisseurs de solutions dopées à l'IA puissent améliorer significativement la productivité de chacune des sociétés que nous accompagnons est une réalité. » Pour Benjamin Cordonnier, l'enjeu se déplace vers l'exécution : sans données ni gouvernance, l'IA « restera un très joli PowerPoint et ne débouchera sur aucun résultat ».
En interne, l'usage reste encadré. Eurazeo utilise déjà l'IA pour gagner en productivité et approfondir l'analyse des données, mais ne lui confie pas de rôle dans la décision d'investissement. Si certains concurrents disent avoir intégré l'IA comme membre de leur comité d'investissement, Christophe Bavière assume une approche beaucoup plus prudente : « Nous sommes très loin d'en être là. Au bout du compte, l'expérience reste déterminante. » A ses yeux, les prochaines années devraient surtout accentuer l'écart entre les meilleurs gérants et les autres : « La différence entre ceux qui apportent vraiment de la valeur, ceux qui ont vraiment une expertise sectorielle, et les acteurs moyens va s'accroître. »
Reproduction et diffusion interdites sans autorisation écrite