

Macro-économie / Taux / Fed / Jerome Powell / Inflation
Macro-économie / Taux
Fed / Jerome Powell / Inflation
Guerre au Moyen-Orient : la Fed ne perd pas le nord / Choc pétrolier et baisse de taux guère antinomiques
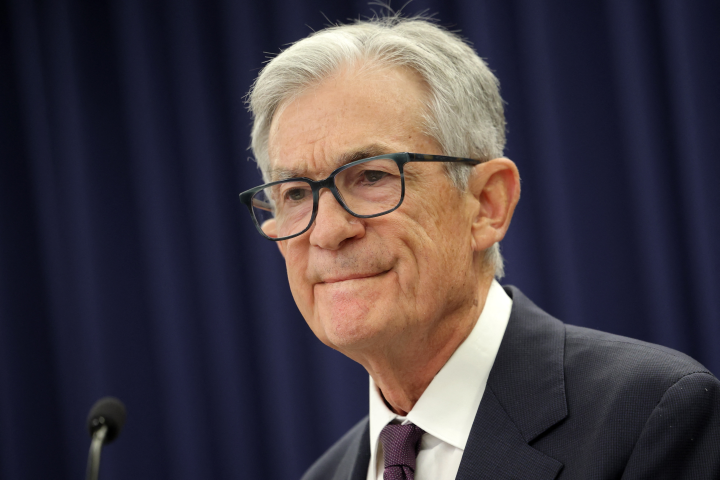
La Banque centrale américaine n’en démord pas, les taux ne devraient pas rester inchangés au cours des mois à venir. Pourtant, si l’inflation a nettement reculé par rapport à ses sommets de la mi-2022, elle reste « quelque peu élevée par rapport à notre objectif de long terme de 2 % », a reconnu Jerome Powell, président de la Réserve fédérale américaine (Fed), à l’occasion de sa conférence de presse. L’indice des prix des dépenses de consommation personnelle évolue à un rythme annuel proche de 3 % tout comme sa composante sous-jacente (hors alimentation et énergie).
« Ces niveaux élevés reflètent en grande partie l’inflation dans le secteur des biens, stimulée par les effets des droits de douane », a pointé Jerome Powell. Et en plus du choc tarifaire, la Fed doit maintenant tenir compte d’une envolée des prix du pétrole en lien avec la guerre en Iran. « Les implications des événements au Moyen-Orient pour l’économie américaine sont incertaines. À court terme, la hausse des prix de l’énergie poussera l’inflation globale à la hausse, mais il est encore trop tôt pour connaître l’ampleur et la durée des effets potentiels sur l’économie », a déclaré le banquier central.
La prévision médiane d’inflation des membres du Comité de politique monétaire (FOMC) a en tout cas été relevée à 2,7 % pour 2026, soit 0,3 point de plus que ce qu’ils anticipaient en décembre dernier, et de 0,1 point l’année prochaine (2,2 %). La prévision de croissance a elle aussi été revue à la hausse, à 2,4 % pour cette année, 2,3 % en 2027 et 2,1 % en 2028, contre respectivement 2,3 %, 2 %, 1,9 % précédemment.
Malgré cela, le FOMC continue d’anticiper (médiane) une baisse de 25 points de base du taux directeur cette année. Pour mémoire, il se situe aujourd’hui entre 3,5 % et 3,75 %, soit en territoire légèrement restrictif. « Il semble que la Fed adopte une position similaire à celle de 2021, lorsqu’elle estimait que l’inflation serait 'transitoire' pendant un choc d’offre, et qu’il n’était pas nécessaire de relever les taux. Cependant, à l’époque, un marché de l’emploi solide, une forte croissance des salaires, une demande refoulée à la sortie des confinements et les chèques de relance avaient entraîné une forte hausse des dépenses de consommation et une envolée de l’inflation », estiment les économistes d’ING. « Aujourd’hui, le marché du travail est nettement plus fragile », soulignent-ils. En net, l’économie américaine ne crée plus d’emplois depuis près d’un an.
« Étant donné que les anticipations d’inflation semblent rester contenues et que les risques pour le marché du travail persistent, nous pensons donc que la Fed conservera une orientation favorable à des baisses de taux cette année », juge Michael Pearce chef économiste chez Oxford Economics, qui anticipe, comme ING, deux baisses de taux cette année.
De leur côté, les marchés à terme jugent que la probabilité qu’il y ait au moins une baisse de taux en 2026 est de 38,5 %, peut-on calculer grâce au CME FedWatch Tool.
Reproduction et diffusion interdites sans autorisation écrite