

Macro-économie / Taux / François Villeroy de Galhau / Banque de France / Politique monétaire / Inflation
Macro-économie / Taux
François Villeroy de Galhau / Banque de France / Politique monétaire / Inflation
François Villeroy de Galhau a livré son dernier discours de politique monétaire / Le gouverneur de la Banque de France se montre optimiste pour les banques centrales
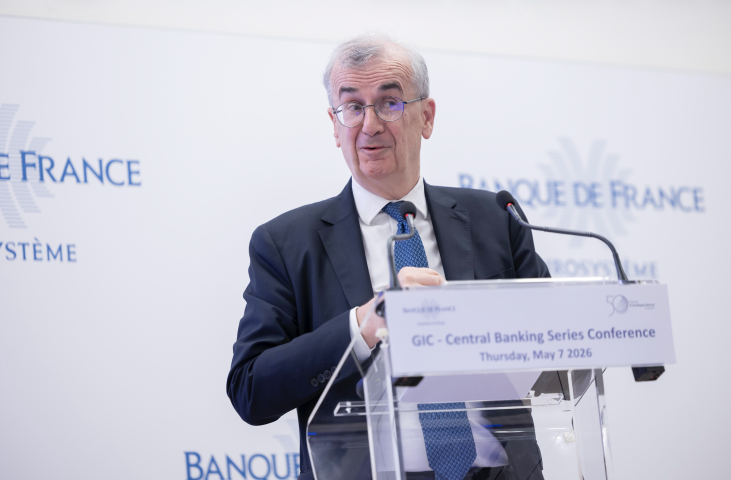
« Efforçons-nous d’être des banquiers centraux kantiens ». Les mots finaux du dernier discours de politique monétaire de François Villeroy de Galhau ont été empreints de philosophie. Inspiré par l’auteur prussien, il a tâché « de passer de ‘que pouvons-nous savoir ?’ à ‘que devrions-nous faire ?’». Un raisonnement qui a abouti à trois paradoxes qu’il livre telle une boussole pour les années à venir ; tout d’abord il estime que « le succès dans la lutte contre l’inflation devrait conduire à davantage d’humilité à l’égard du mandat, plutôt qu’à un possible excès d’ambition », ensuite il considère que « l’efficacité de l’assouplissement quantitatif invite à la prudence vis-à-vis des autres instruments non conventionnels » et enfin il affirme que « l’indépendance fermement défendue nous impose une exigence encore plus forte de résultats et d’explications vis-à-vis de nos concitoyens ».
Celui qui va quitter l’Hôtel de Toulouse un peu plus de dix ans après en avoir poussé les portes - Emmanuel Moulin vient d’être proposé par l’Élysée pour lui succéder - est longuement revenu sur cette période où il a œuvré à la tête de la Banque de France. Expliquant que celle-ci, à l’instar de ses homologues, a dû faire face à des attaques sur trois fronts distincts : celui de leurs mandats, de leurs instruments et de leur indépendance. Tout particulièrement bien qu’une phrase fût alors souvent répétée, expliquant que « la politique monétaire ne peut pas tout faire à elle seule », il constate que « malheureusement, étant donné la faiblesse des autres acteurs, la politique monétaire continue d’être ‘la première à être sollicitée’ ». Avec succès à ses yeux, puisqu’il constate qu’elle est « parvenue à éviter le retour d’une crise financière mondiale », malgré une succession de défis liés à la faible inflation, à la menace de la déflation, avant de voir poindre le retour du risque inflationniste.
Ancre
La problématique du mandat des banques centrales a été commentée par le gouverneur de la Banque de France, en s’appuyant sur l’histoire récente de l’Eurosystème. Reconnaissant que la cible d’inflation optimale « n’est pas une constante universelle, mais qu’elle pourrait dépendre des caractéristiques structurelles de l’économie telles que le niveau du taux d’intérêt naturel », il a cependant averti qu’une cible d’inflation s’ajustant à chaque choc rencontré « ne serait pas une cible du tout ». Un raisonnement qu’il illustre par le passage d’une faible inflation lors des années 2010 à une succession de chocs d’offres lors de la décennie suivante.
La possibilité de voir le mandat actuel de la Banque centrale européenne devenir double, que ce soit sur l’emploi ou la croissance, a également été évoquée par ses soins. Des discussions au sein de l’Eurosystème qu’il ne considère pas comme des « signes d’une dérive politisée, qui détourne les banques centrales de leur mission première de stabilité des prix ». Notamment sur l’attention accrue portée aux risques liés au climat, laquelle résulte avant tout de leur impact de plus en plus grand sur la stabilité des prix. Il explique également que « faciliter la transition écologique peut contribuer à atténuer l’impact inflationniste des chocs d’offre plus classiques ».
Tour d’ivoire
Les derniers mois et années ont également vu une flopée de critiques être émises sur l’indépendance des banques centrales. François Villeroy de Galhau a battu en brèche l’idée selon laquelle elles seraient « des institutions technocratiques, qui échappent au contrôle démocratique et sacrifient l’emploi et/ou la croissance sur l’autel de la stabilité des prix », et ce en premier lieu puisque cette indépendance a été décidée par la démocratie. Elle constitue également une des conditions au maintien de l’inflation à sa cible de 2 %, et ce d’autant plus qu’il argue qu’à côté « du canal traditionnel de la demande de crédit, un autre canal déterminant (pour l’inflation ndlr) a émergé – celui des anticipations ».
Une situation qui implique que plus un institut d’émission est crédible aux yeux des agents économiques, plus il est à même d’ancrer les anticipations d’inflation. Pas de quoi se reposer sur ses lauriers, il appelle à poursuivre les efforts pour renforcer la confiance du grand public et à ne pas hésiter à s’appuyer davantage sur les médias, les créateurs de contenus ou autres chatbots. Les banquiers centraux devraient également accepter de prendre le risque de « prêter leur crédibilité » et ce « en partageant publiquement leurs points de vue et leur expertise sur les enjeux économiques plus larges ».
Garder la tête froide
Le sujet des instruments constitue un des trois volets abordés par le gouverneur ce matin lors d’une conférence GIC/Banque de France. La panoplie à disposition des banquiers centraux s’est étoffée lors des dernières années et avec leur apparition a fini par apparaître l’idée « qu’ils portaient une part de responsabilité dans le retour de l’inflation ». Une thèse à laquelle ne croit pas François Villeroy de Galhau, ce dernier expliquant que cet épisode « a résulté de l’enchaînement de deux chocs opposés – la pandémie de Covid, puis l’invasion de l’Ukraine par la Russie – qui étaient tous deux totalement imprévisibles ».
L’analyse de la période récente faite par ses soins s’est attachée à relier chaque recours à des instruments non conventionnels aux circonstances de l’époque. Cela signifie que la pertinence d’un instrument dans un contexte donné ne préjuge pas de son efficacité future. La liberté d’action et la réactivité des banquiers centraux étant clé pour prendre les bonnes décisions de politique monétaire. Un sujet sur lequel il s’est permis sa seule remarque d’actualité. Revenant sur la séquence entamée par le Conseil des gouverneurs de la semaine passée, il a constaté entendre « beaucoup de spéculations et plusieurs déclarations sur le calendrier de notre prochaine hausse de taux à la BCE ; cela me paraît un peu trop ressembler à une forward guidance déguisée ». Il a martelé que l’approche adoptée en Europe n’était pas liée à une temporalité mais avant tout aux données, tout particulièrement celles ayant trait aux effets de second tour. Ce risque pouvant être apprécié à travers trois indicateurs clés : « l’inflation sous-jacente, présente et prévue ; les anticipations d’inflation à moyen terme, en particulier celles des ménages et des entreprises ; et l’évolution des salaires ».
Reproduction et diffusion interdites sans autorisation écrite