

Start-up / Private Equity / IPEM / AlixPartners
Start-up / Private Equity
IPEM / AlixPartners
Un optimisme prudent gagne le capital-investissement européen / Les enseignements clés du baromètre IPEM–AlixPartners 2026
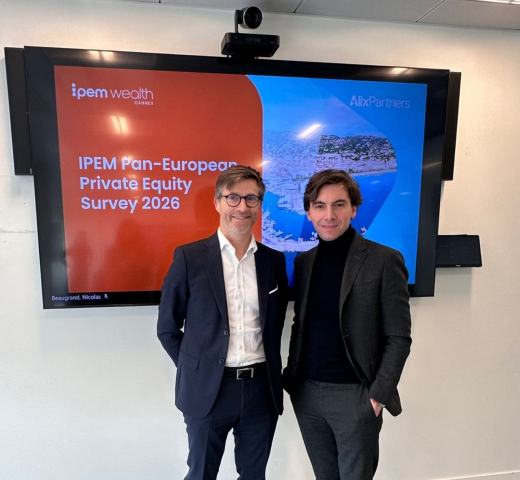
Le baromètre 2026 marque un point d’inflexion. Après deux années dominées par la prudence et la gestion défensive des portefeuilles, les acteurs européens du capital-investissement renouent avec un optimisme mesuré, mais plus affirmé. « On rentre dans 2026 avec de l’optimisme », résume d’emblée Nicolas Beaugrand, partner et managing director chez AlixPartners, en présentant la 8e enquête pan-européenne menée avec l’IPEM, à l’occasion du rendez-vous cannois du non coté, organisé du 3 au 5 février 2026 au Palais des Festivals et des Congrès.
L’amélioration du climat se lit d’abord dans les chiffres. 58 % des GPs interrogés anticipent une amélioration de l’environnement économique mondial en 2026 et 55 % pour l’Europe, contre 38 % un an plus tôt, un niveau inédit depuis la période post-Covid. « C’est un baromètre au plus haut depuis cinq ans », souligne Nicolas Beaugrand, qui y voit un signal de normalisation progressive après le choc inflationniste et la remontée brutale des taux.
Ce regain de confiance se traduit par un retour marqué de l’appétit pour le dealmaking. 87 % des répondants estiment que 2026 sera une bonne année pour déployer du capital, un record sur les huit éditions de l’enquête. « C’est le score le plus élevé de l’histoire du baromètre », insiste Nicolas Beaugrand, tout en rappelant que la gestion active des portefeuilles demeure une priorité de premier plan. L’inflexion est également perceptible sur le front des sorties : 60 % des GPs anticipent de meilleures conditions de cession, contre 44 % l’an dernier.
Des sorties toujours sous tension
Le tableau reste toutefois déséquilibré sur un point clé. Les sorties demeurent le principal facteur de risque pour l’industrie : 97 % des répondants citent la difficulté de l’environnement de cession comme un enjeu critique. « C’est l’éléphant dans la pièce », tranche Nicolas Beaugrand. « Il va falloir réussir ces sorties », ajoute-t-il, soulignant le paradoxe d’un secteur plus confiant mais toujours confronté à des arbitrages complexes sur les valorisations et les fenêtres de liquidité. Les IPO demeurent marginales, tandis que les ventes à d’autres fonds, les cessions industrielles et les opérations secondaires concentrent l’essentiel des attentes.
Dans ce contexte, la préparation des exits s’impose comme un chantier stratégique à part entière, engagé bien en amont de toute fenêtre de marché. « Il faut avoir un dossier béton », explique Nicolas Beaugrand, en insistant sur la nécessité de bâtir une equity story lisible et crédible, adossée à des plans de création de valeur clairement exécutés. La préparation des équipes de management, la robustesse des indicateurs financiers et la capacité à démontrer une génération de cash durable deviennent des prérequis incontournables pour convaincre des acquéreurs toujours plus sélectifs. Sans surprise, 72 % des GPs citent la définition claire de l’equity story comme premier levier de réussite des sorties, loin devant les autres critères.
Le baromètre met par ailleurs en lumière une concentration accrue des appétits sectoriels. Les services B2B, la santé et les technologies conservent leur position dominante, mais l’irruption de l’aéronautique et de la défense parmi les secteurs jugés les plus attractifs marque une inflexion notable. Cette évolution reflète à la fois la visibilité offerte par des carnets de commandes élevés et le retour en force des enjeux de souveraineté dans le contexte géopolitique actuel. En contrepoint, des segments comme la cleantech ou les services environnementaux reculent, pénalisés par une lisibilité plus incertaine des cadres économiques et réglementaires.
Un fundraising à plusieurs vitesses
La dynamique des levées de fonds s’améliore elle aussi, mais selon une trajectoire plus sélective. 73 % des répondants prévoient de lancer un nouveau fonds en 2026, un niveau record, tiré avant tout par les grandes plateformes : 90 % des sociétés de gestion de plus de 50 collaborateurs envisagent une levée, contre 60 % pour les acteurs de plus petite taille. « Ce sont surtout les grosses structures qui s’attendent à reprendre la part du lion de ce redémarrage », observe Nicolas Beaugrand, y voyant l’effet conjugué de la concentration du marché et d’une capacité supérieure à structurer des offres adaptées à de nouveaux segments d’investisseurs.
L’autre enseignement structurant du baromètre tient précisément à la montée en puissance du wealth. 98 % des GPs déclarent désormais distribuer leurs fonds auprès d’investisseurs privés, contre 80 % l’an dernier. « Ce n’est pas une démocratisation de masse, c’est une démocratisation par le haut », nuance Antoine Colson, managing director et fondateur de l’IPEM, soulignant que la croissance se concentre d’abord sur les single family offices et les grandes fortunes. Cette bascule se traduit par une multiplication des canaux de distribution : les GPs prévoient d’en mobiliser en moyenne 3,2 en 2026, contre 2,2 en 2025, révélant une complexification rapide des modèles commerciaux.
Cette évolution s’accompagne toutefois de nouveaux points de friction. Alors que l’enjeu principal portait encore récemment sur l’éducation des investisseurs individuels, les difficultés se déplacent désormais vers l’exécution. Les contraintes réglementaires, mais aussi la capacité des sociétés de gestion à absorber des volumes plus importants d’investisseurs, à industrialiser l’onboarding, le reporting et la relation clients, figurent désormais parmi les principaux freins identifiés, loin devant les enjeux purement technologiques.
Reproduction et diffusion interdites sans autorisation écrite