

Private Equity / IPEM / AlixPartners
Private Equity
IPEM / AlixPartners
Private equity, toujours dans les embouteillages / À l’IPEM Paris, le baromètre AlixPartners met en lumière un marché sélectif et polarisé
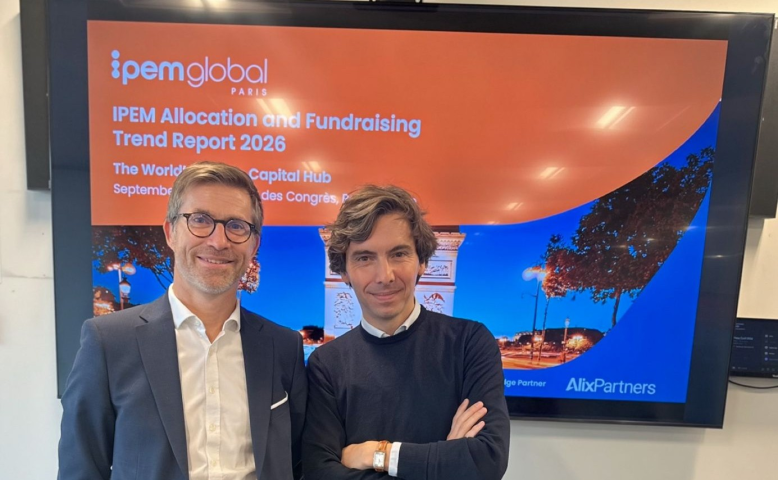
Troisième édition et des tendances qui traduisent la recomposition en cours du private equity. À l’occasion de l’IPEM Paris, qui se tient du 24 au 26 septembre, AlixPartners et l’IPEM ont livré leur baromètre annuel des intentions d’allocation et des dynamiques de levée de fonds. La mécanique des marchés privés reste encore encombrée : les sorties demeurent rares, les liquidités comptées, et les investisseurs affûtent leurs critères. "Les levées de fonds qui étaient déjà compliquées restent difficiles", constate Nicolas Beaugrand, Managing Director chez AlixPartners. Antoine Colson, directeur général de l’IPEM, parle, lui, d’"un embouteillage, pare-chocs contre pare-chocs", une image qui traduit la densité du trafic actuel : "on sort doucement d’un embouteillage, mais on retrouve aussitôt un nouveau ".
Le volume global, proche de 100 milliards d’euros pour plus de 5 800 engagements attendus par les LPs présents à l’IPEM Paris cette semaine - un panel de 1 865 investisseurs institutionnels et 1 709 professionnels côté GPs - ne dément pas l’activité. Mais la répartition des intentions illustre le constat.
Le mid-market consolide son rôle d’aimant
La distribution des tickets s’est nettement déplacée. Les allocations supérieures à 500 millions d’euros reculent à 8 %, contre 9 % un an plus tôt, et la tranche comprise entre cent et cinq cents millions tombe à 19 %, soit trois points de moins. À l’inverse, près d’un tiers des LPs privilégient désormais le segment intermédiaire de vingt à cent millions. Et les plus petits tickets progressent eux aussi, portés par la montée en puissance des investisseurs de taille moyenne : ceux dont les encours sont inférieurs à 500 millions d’euros représentent désormais 41 % de l’échantillon, contre 34 % l’an dernier. Ce rééquilibrage témoigne d’une polarisation croissante : d’un côté, les méga-fonds capables d’attirer une base retail mondiale ; de l’autre, le mid-market, où les LPs cherchent à identifier les gestionnaires les plus sélectifs.
Du côté des classes d’actifs, le private equity reste en tête des préférences, mais il s’effrite légèrement à 38 % des intentions. Les actifs réels poursuivent leur ascension et dépassent désormais le venture (18 % contre 17 %), tandis que la dette privée conserve sa deuxième place avec 22 %. Dans le détail, l’immobilier progresse de trois points au sein des real assets et, en crédit, le direct lending capte 30 % de l’intérêt des LPs, contre 28 % l’an dernier. Ces chiffres reflètent une logique de diversification face à des distributions en berne.
Les LPs cassent la routine des re-ups
Le tableau du fundraising reste plus sévère. Seuls 87 % des GPs prévoient une levée sur douze mois, contre 91 % l’an dernier. Et parmi les fonds déjà en marché, seuls 25 % ont réussi à réaliser un premier closing au cours des dix-huit derniers mois, contre 31 % un an auparavant. Les calendriers s’étirent, les premiers closings rapides se raréfient : la sélectivité des LPs s’impose comme une donnée structurelle.
Dans ce contexte, un fait marquant se dégage : la majorité des intentions bascule désormais vers de nouvelles relations avec des GPs, plutôt que vers le simple réengagement auprès de partenaires historiques. Toutes classes d’actifs confondues, plus de 3 300 engagements attendus concernent de nouveaux gestionnaires. La bascule est nette dans le private equity (54,5 % de "new" contre 53 % de "re-up" l’an dernier), mais aussi dans le venture, la dette privée et les actifs réels. "Nous n’avons jamais vu autant de spin-outs dans l’histoire du private equity", souligne Nicolas Beaugrand. Ces spin-outs désignent des équipes de gestion qui quittent leur maison d’origine pour créer une nouvelle structure. "Les LPs explorent activement ce vivier de GPs affamés et ambitieux", renchérit Antoine Colson.
IA, cybersécurité, deep tech : les lignes bougent
La spécialisation devient, de fait, un marqueur différenciant. Dans le mid-market, deux tiers des fonds inférieurs à deux milliards d’euros ciblent trois secteurs ou moins, afin d’exécuter des stratégies de création de valeur précises. Ce retour à l’expertise sectorielle répond à une demande croissante des LPs, en quête de managers capables de combiner discipline d’exécution et profondeur industrielle.
Le prisme sectoriel confirme un quatuor résilient – technologie et logiciels, santé, industrie, services aux entreprises - mais révèle aussi des déséquilibres frappants. La technologie reste en suroffre, tandis que la santé bascule en sous-offre, tout comme les services financiers, où l’écart entre demande LP et offre GP s’est fortement creusé. Là encore, le message est clair : les LPs privilégient les segments où la rareté de l’offre promet un meilleur rapport risque-rendement.
Sur les thématiques technologiques, l’intelligence artificielle demeure en tête de l’intérêt des investisseurs, mais avec une concurrence exacerbée du côté des gestionnaires. La cybersécurité progresse, au contraire, avec une demande élevée et une offre GP encore limitée. Les green tech restent très recherchées mais saturées de propositions, quand les biotech et medtech souffrent d’un déficit d’acteurs. La deep tech, enfin, connaît un bond spectaculaire, signe que les technologies de rupture entrent dans le radar d’un plus grand nombre de gestionnaires.
Performance d’abord
Derrière cette géographie mouvante, les critères de sélection confirment un retour aux fondamentaux. Les LPs placent en tête la régularité des performances et la performance absolue, loin devant l’ESG, en net recul des deux côtés. Les GPs mettent en avant leur stratégie de création de valeur et leur expertise sectorielle, reflet d’une industrie qui cherche à se différencier autrement que par des effets de levier. Le marché des secondaires s’impose, en parallèle, comme un outil central d’ingénierie de portefeuille, avec une explosion de l’offre côté GPs et une demande croissante des LPs pour générer de la liquidité.
En filigrane, c’est bien la question de la création de valeur qui s’affirme comme ligne de force. Les durées de détention s’allongent, les multiples ne jouent plus le rôle d’accélérateur qu’ils tenaient hier, et l’intelligence artificielle s’invite désormais comme levier de performance opérationnelle.
Reproduction et diffusion interdites sans autorisation écrite