

Banques / Sfil / Philippe Mills
Banques
Sfil / Philippe Mills
 L'année 2026 vue par... Philippe Mills /
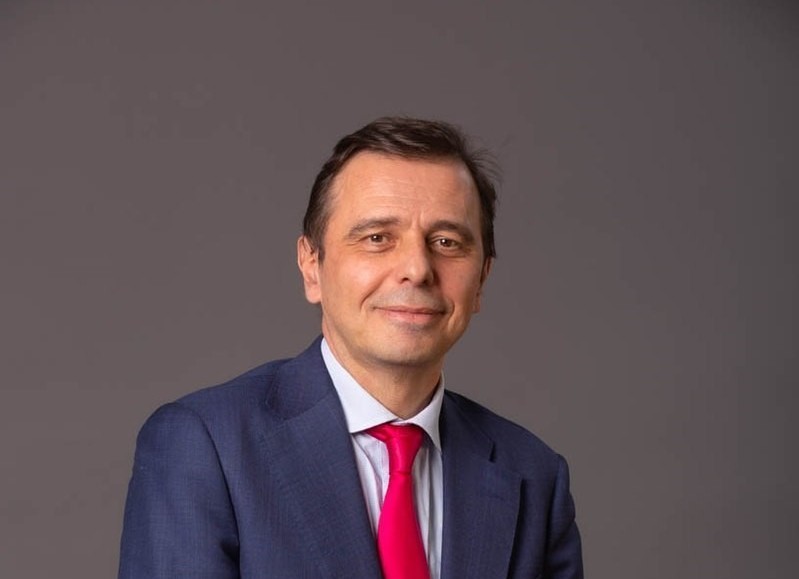
Directeur général de Sfil
Est-ce que la baisse de la notation de la France impacte votre activité et les financements que vous accordez ?
Une évolution de la notation de la France peut influer sur le coût de financement des acteurs publics, mais son impact sur l’activité opérationnelle de Sfil reste limité. En effet, Sfil se distingue des autres banques publiques de développement en se finançant sur les marchés via deux canaux. Le principal - près des trois quarts de nos émissions en 2025 - repose sur des obligations sécurisées notées AAA, seulement indirectement corrélées à la notation française. Le second, au format "agence", est plus directement lié à la note de la France mais représente une part moindre. Avec le soutien de ses deux actionnaires, l’État et la Caisse des Dépôts, Sfil demeure ainsi un émetteur très solide aux yeux des investisseurs.
Alors que l’année s’achève dans un contexte volatile, la réalisation de notre programme de financement a été très satisfaisante. Nous avons levé un montant record de 9,2 milliards d'euros dans des conditions particulièrement favorables, avec un coût de financement global équivalent à celui de l’État. L’appétit des investisseurs reste marqué avec 43 nouveaux investisseurs et des émissions en moyenne plus de trois fois sursouscrites. Par ailleurs, grâce à notre statut de banque publique, nous pouvons proposer des maturités plus longues que les autres banques, notamment via des obligations sécurisées dont la durée est supérieure d’un tiers en moyenne (+2 ans). En 2025, nous avons d’ailleurs réalisé l’émission sécurisée française la plus longue de l’année, levant 500 millions d'eurps à 12 ans en mai.
La baisse de la notation souveraine ne remet donc pas en cause notre capacité d’action. Notre rôle et notre savoir-faire consistent à offrir une stabilité de long terme aux collectivités, aux acteurs publics (dont les hôpitaux) et aux entreprises françaises exportatrices. C’est précisément dans les périodes d’incertitude que notre fonction d’amortisseur et de soutien prend toute sa valeur.
De quelle manière les droits de douane américains et l’accroissement du secteur manufacturier chinois sont-ils susceptibles d’affecter vos prévisions ? Comment anticipez-vous leurs impacts sur vos activités ?
Sur des secteurs comme l’aéronautique, le spatial, la défense ou l’énergie, nous avons retrouvé la conscience de la nécessité d’une industrie souveraine et de compétences solides à l’échelle européenne. Cette prise de conscience se traduit aujourd’hui par des carnets de commandes bien orientés pour plusieurs industries françaises et européennes, dont les savoir-faire s’exportent particulièrement bien. Le commerce extérieur a été fortement contributeur à notre croissance ces dernières années, à hauteur d’environ +1 point en 2023 et 2024.
Avec ses droits de douane, Donald Trump joue d’une certaine manière le rôle d’agent commercial pour l’Europe !
L’industrie ne se limite toutefois pas à ces seuls secteurs de souveraineté. Chez Sfil, nous accompagnons également des opérations dans les infrastructures ou le naval, par exemple. Notre mission est de renforcer la compétitivité des exportateurs français en proposant à leurs clients des conditions de financement attractives.
Le financement de Sizewell C, bouclé en novembre, illustre particulièrement bien l’intérêt de dispositifs comme le crédit export pour soutenir la compétitivité des entreprises françaises. Cette opération - dont Sfil est le principal prêteur pour plus d’1 milliard d’euros sur la partie crédit-export - permettra de maintenir un niveau d’activité significatif sur les sites industriels français, générant plus de 6 Mds€ de retombées économiques directes, sans compter les retombées indirectes pour de nombreuses ETI et PME, tout en mettant en lumière à l’international des entreprises comme Arabelle Solutions, EDF, Edvance ou Framatome.
Les rapports Draghi, Noyer, Letta, bien que montrés en exemple, ne se sont traduits à ce jour que par peu de réformes concrètes en Europe, malgré la longueur du temps législatif. Quelles sont pour vous les chantiers prioritaires à mener pour que l’Europe ne soit plus un marché mais redevienne une industrie ? Comment anticipez-vous l’instabilité politique française avec ses conséquences éventuelles, notamment en matière fiscale et sociale sur vos activités ?
Ces rapports ont le mérite d’offrir un diagnostic clair et solide. Depuis une banque publique de développement comme Sfil, mon constat est simple. Ce qui manque aujourd’hui, c’est une véritable vision de long terme.
Pour que l’Europe retrouve de la compétitivité, elle doit renouer avec le sens du temps long. Les secteurs stratégiques comme le nucléaire, la défense ou la transition énergétique ne peuvent être guidés par les cycles électoraux. Une centrale nucléaire, un programme d’armement ou les investissements nécessaires à la décarbonation des territoires s’inscrivent sur plusieurs décennies ; or aujourd’hui la gestion quotidienne des affaires publiques a perdu cette perspective.
Dans un contexte où la Chine investit massivement dans ses infrastructures et où les États-Unis soutiennent leur réindustrialisation, l’Europe ne pourra réussir qu’en redevenant forte et audacieuse. Les outils existent ; il faut désormais créer les conditions politiques permettant leur déploiement à grande échelle. Retrouver le sens du temps long n’est pas seulement un enjeu technique ou financier, c’est avant tout un impératif stratégique.
Dans ce cadre, les banques publiques de développement et les institutions publiques de financement jouent un rôle plus crucial que jamais. Elles sont capables de proposer des financements à taux fixe sur des horizons allant jusqu’à 40 ans. Elles permettent ainsi de soutenir la transition écologique et sociale des collectivités locales, qui doivent se moderniser et doubler leurs investissements climat d’ici 2030, tout en aidant les entreprises à atteindre les volumes critiques indispensables pour rester compétitives à l’international, notamment par l’export.
Le financement public, en portant des projets structurants à des conditions d’emprunt raisonnables, constitue un puissant outil de souveraineté. Mais son efficacité dépend aussi d’une convergence européenne sur les grandes orientations stratégiques concernant nos infrastructures essentielles. En définitive, si l’Europe veut redevenir une puissance industrielle, elle doit aussi se doter d’un véritable marché des capitaux afin d’utiliser au mieux une épargne abondante.
En vue de l’élection présidentielle française de 2027, les ébauches de programme des candidats pourraient être dévoilées l’année prochaine. Par ordre d’importance, quelles seraient les trois mesures à adopter pour muscler le potentiel de croissance de l’Hexagone ?
Trois mesures me paraissent essentielles.
D’abord, offrir à nos territoires et à nos entreprises un cadre d’investissement lisible et durable. Les péripéties budgétaires, au-delà de leurs implications politiques, créent des conditions défavorables à la croissance. Elles réduisent la visibilité, génèrent parfois des incohérences et affaiblissent la vision de long terme dont je parlais plus tôt.
Ensuite, il faut développer pleinement le potentiel du crédit export et doter l’Europe des moyens financiers nécessaires à son ambition industrielle et technologique. Aujourd’hui, la croissance française repose largement sur l’export : chaque euro de crédit export bien structuré représente de l’emploi et de l’innovation en France. Cela suppose aussi d’accélérer les capacités des banques publiques de développement à refinancer des crédits export européens, dès lors qu’un intérêt économique français (exportateur, fournisseur ou investisseur) est clairement identifié.
Enfin, il est indispensable de mieux orienter l’épargne de long terme. La France, comme l’Europe, dispose d’une épargne abondante mais encore insuffisamment fléchée. Le plus grand transfert de richesse à venir (9 000 milliards d’euros transmis d’ici 2040 en France) rend l’éducation financière d’autant plus cruciale. Il s’agit de sensibiliser les Français au potentiel de cette épargne, qui peut financer nos usines, nos infrastructures et la transition énergétique. La création du fonds Bpifrance Défense, ouvert cette année aux particuliers pour investir dans la BITD française, en est une bonne illustration. Mais il faut aller plus loin : permettre aux Français de mieux comprendre où et comment investir pour soutenir les territoires, les entreprises et relever les grandes transitions en cours - numérique, énergétique, écologique…
Reproduction et diffusion interdites sans autorisation écrite