

Fiscalité / PLF 2026 / fiscalité / Pacte Dutreil / exit tax / ISF / CMA CGM / dividendes / Taxe Zucman / superprofits
Fiscalité
PLF 2026 / fiscalité / Pacte Dutreil / exit tax / ISF / CMA CGM / dividendes / Taxe Zucman / superprofits
PLF 2026 : la liste des amendements à surveiller en Commission des finances / Les députés n'y vont pas de main morte sur le matraquage fiscal
Alors que s’ouvre ce lundi l’examen de la première partie (recettes) du projet de loi de finances pour 2026 en Commission des finances de l’Assemblée nationale, WanSquare a passé au crible les 1 752 amendements déposés sur le texte, sous réserve de leur recevabilité. Pacte Dutreil, crédit impôt recherche, flat tax, exit tax, nombreux sont les dispositifs à se retrouver dans le viseur des députés de l’aile gauche de l’hémicycle - et du socle commun - sans parler de la création d’un ISF financière (ou climatique) et de la taxe Zucman.
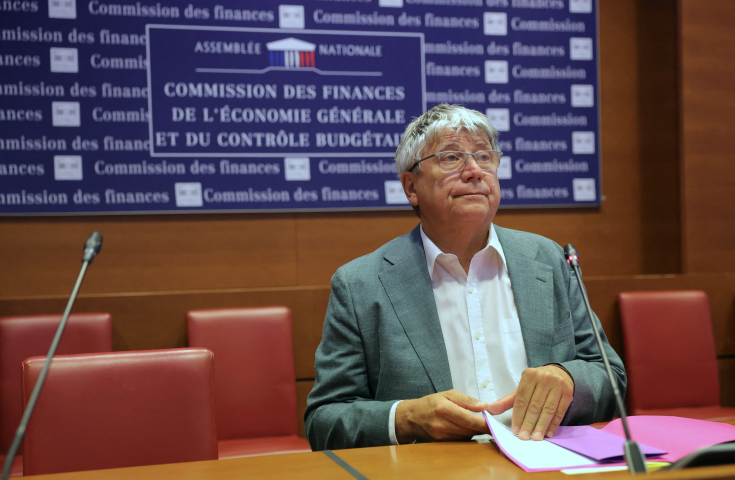
Eric Coquerel, président de la Commission des finances (Photo by Thomas SAMSON / AFP)
Parmi les mesures concernant les entreprises :
- Sur l’article 3 relatif à la création d’une nouvelle taxe sur le patrimoine financier des holdings patrimoniales :
-
- Si l’UDR (amendement 1573 d’Eric Ciotti), la Droite républicaine (1768 de Laurent Wauquiez (DR) et Julien Dive (Amendement 1006) veulent supprimer l’article, l’amendement 505 de Christine Pirès Beaune (Socialistes) souhaite le remplacer par "une taxation spécifique des profits qui échappent à l’impôt sur le revenu grâce au recours à des sociétés "holdings" permettant de les y soustraire". Il est proposé par cet amendement que les holdings s’acquittent d’un impôt spécifique portant sur le résultat non distribué aux actionnaires sous forme de dividende. Le montant de cet impôt est fixé à 20 %, équivalent à deux tiers du montant du prélèvement forfaitaire unique. Il s’applique exclusivement aux entreprises dont les revenus sont à plus de 60 % des revenus dits "passifs", à savoir les dividendes, les loyers, les droits d’auteurs ;
- Philippe Brun (Socialistes) propose lui, dans son amendement 1134, d’instaurer une taxe sur les bénéfices non distribués (TBND) à un taux de 20 %, applicable aux bénéfices accumulés au-delà de certains seuils (250 000 € pour les sociétés industrielles et commerciales, 150 000 € pour les sociétés de services)", inspiré du modèle américain de l’Accumulated Earnings Tax (AET) ;
- L’amendement 1463 de Jean-Didier Berger (DR) propose de substituer à l’article 3 une règle d’évaluation "look-through" des titres de holdings patrimoniales lors des successions, afin d’aligner l’assiette sur la valeur nette des actifs non opérationnels ;
- Eva Sas (Ecologiste) veut étendre l’assiette de la taxe sur les actifs détenus par les holdings patrimoniales, proposée par le gouvernement, aux biens professionnels (amendement n°724).
- Après l’article 3 :
- Sur le prélèvement forfaitaire unique (Flat tax, aujourd’hui à 30 %) :
- Plusieurs amendements proposent de relever son taux : de 3 % (amendement n°988 de Mathilde Feld, LFI), de 5 % (amendement n° 985 d’Aurélien Le Coq, LFI), amendement n°819 d’Emmanuel Maurel (Gauche Démocrate et Républicaine, GDR) ;
- Amendement n°793 d’Eva Sas (Ecologiste) vise à taxer les plus-values latentes lors de la cession de titres financiers par donation ou succession et prévoit également l’instauration d’une franchise de 1,3 million d’euros de patrimoine net taxable afin d’exclure les petites transmissions et concentrer la mesure sur les plus hauts patrimoines, en cohérence avec le périmètre des anciens assujettis à l’ISF ;
- Amendement n°1027 d’Estelle Mercier (Socialistes) vise à moduler le taux de flat tax en augmentant son niveau pour les hauts revenus du capital. Avec un dispositif à trois seuils, intégrant un point de plus pour les revenus supérieurs à 1000 euros et deux points de plus pour les revenus supérieurs à 1 million d’euros.
- Sur le prélèvement forfaitaire unique (Flat tax, aujourd’hui à 30 %) :
-
- Sur le Pacte Dutreil :
- Amendement n°950 d’Aurélien Le Coq (LFI) : suppression du pacte Dutreil ;
- Amendement n°1513 de Jean-Paul Mattei (Les Démocrates) prévoit que la valeur d’acquisition des titres, pour le calcul de la plus-value, corresponde à leur valeur au jour de la transmission diminuée de l’abattement de 75 % appliqué au titre de l’article 787 B du CGI. "Afin de ne pas pénaliser les transmissions sincères et durables, un mécanisme de revalorisation progressive de cette base d’acquisition est introduit. Ainsi, plus la durée de détention post-transmission est longue, plus la base imposable est rehaussée, jusqu’à retrouver la valeur intégrale des titres après huit ans ", explique-t-il ;
- Amendement n°194 de Sophie Taillé-Polian (Ecologiste) propose de limiter ce dispositif aux microentreprises et aux petites et moyennes entreprises ;
- Amendement n°451 de Claire Marais-Beuil (Rassemblement national, RN) propose d’ouvrir une option relative au régime du Pacte Dutreil. En cas de transmission d’entreprise familiale, il serait soit possible de bénéficier d’une exonération totale de droits de mutation à titre gratuit à condition que les héritiers, donataires ou légataires s’engagent à conserver cette entreprise pour une durée de dix ans ; soit d’opter pour le régime actuel du Pacte Dutreil, complété du dispositif de réduction de droits pour âge du donateur (50 %) ;
- Amendement n°548 de Philippe Brun (Socialistes) restreint le périmètre des actifs donnant lieu à l’abattement de DMTG aux actifs réellement utilisés pour l’activité de la société (exclusion du patrimoine immobilier et personnel), et applique un taux de 50 % pour la fraction de la valeur supérieure à 50 millions d’euros, conservant le taux de 75 % pour la tranche inférieure. Également, il est proposé d’abaisser de 75 à 50 % l’abattement sur les droits de mutation à titre gratuit DMTG pour la part supérieure ou égale à 50 millions d’euros de la valeur des parts et actions (ce taux est celui qui prévalait en 2005, lorsque les conditions d’éligibilité au dispositif Dutreil ont été assouplies) ;
- Amendement n°851 de Nicolas Sansu (GDR) propose d’abaisser l’exonération à 50 % au-dessus de 50 millions d’euros d’actif, d’accroître la durée de l’engagement individuel de 4 à 8 ans, de plafonner la trésorerie transmise, d’empêcher la possibilité de cumuler le bénéfice du pacte Dutreil et de la réduction de droits de 50 % s’appliquant aux donations en pleine propriété réalisées avant 70 ans et enfin, d’empêcher la cession de titres démembrés dans le cadre du pacte ;
- Amendement n°600 de Jean-René Cazeneuve (Ensemble pour la République) retire de l’exonération fiscale les biens personnels du pacte Dutreil ;
- Amendement n°932 d’Eric Coquerel (LFI) propose d’appliquer le Pacte Dutreil aux seuls actifs professionnels ;
- Dans le même esprit : amendement n°1377 de Charles de Courson (Liot) vise à restreindre l’assiette de l’exonération à la seule fraction de la valeur des parts ou actions transmises correspondant à la détention de biens professionnels nécessaires à l’exercice de l’activité des sociétés transmises, afin d’éviter que des biens personnels ne bénéficient de l’exonération en étant inscrits à l’actif de l’entreprise ;
- Amendement n°945 de Mathilde Feld (LFI) propose de plafonner le pacte Dutreil à deux millions d’euros, et donne en outre la possibilité aux héritiers de s’acquitter si besoin des droits de succession en cédant des parts à l’État ;
- Amendement n°1221 de Claire Lejeune (LFI) propose de supprimer la possibilité de bénéficier du Dutreil lors d’une donation avec réserve d’usufruit ;
- Amendement n°1255 de Tristan Lahais (Ecologiste) vise à renforcer l’obligation pour les héritiers de conserver les parts de société transmises par le pacte Dutreil de 4 à 8 ans, ainsi qu’une nouvelle condition pour bénéficier de cette exonération : le maintien de l’emploi.
- Sur le Pacte Dutreil :
-
- Sur l’exit tax :
- Amendement n°37 de Fabrice Brun (DR), amendement 732 d’Estelle Mercier (Socialistes) : visent à revenir au régime initial de l’exit tax ;
- Amendement n°403 d’Eric Coquerel (LFI) propose d’au moins rétablir le système d’Exit Tax antérieur à 2019.
- Sur l’exit tax :
- Sur l’article 4 visant la prorogation pour l’exercice 2026 de la contribution exceptionnelle sur les bénéfices des grandes entreprises, tout en divisant par deux ses taux :
- Les amendements n°1441 de Charles Rowell (Ensemble pour la République), n°1825 de Marie Lebec (Ensemble pour la République), n°1655 d’Olivia Grégoire, et n°1570 d’Eric Ciotti (UDR) souhaitent la suppression de l’article ;
- Amendement n°1455 de Charles Rodwell (Ensemble pour la République) propose de diviser par deux les taux de la contribution exceptionnelle sur les bénéfices ;
- A l’inverse, l’amendement n°1697 de Nicolas Sansu (GDR) a pour objectif de prolonger d’un an la contribution exceptionnelle sur les bénéfices des grandes entreprises, en supprimant la réduction de moitié de son taux prévu dans le projet de loi de finances ;
- Amendement n°122 de Daniel Labaronne (Ensemble pour la République) vise à recentrer le dispositif de la contribution exceptionnelle sur les bénéfices des grandes entreprises, en excluant les entreprises de taille intermédiaire (ETI) ;
- Amendement n°335 de Marianne Maximi (LFI) propose quant à elle de pérenniser la contribution sur l’IS des grandes entreprises ;
- Les amendements n°304 de Christine Arrighi (Ecologiste), et n°514 de Mathilde Feld (LFI) veulent maintenir le taux actuel de la contribution des grandes entreprises ;
- Amendement n°1381 de Michel Castellani (Liot) soutient la prorogation de la contribution exceptionnelle sur les bénéfices des grandes entreprises en 2026, supprime l’abaissement des taux prévus par l’article ;
- Dans le même esprit : amendement n°554 de Christian Baptiste (Socialistes) vise à maintenir, pour l’année 2026, la contribution exceptionnelle sur les bénéfices des grandes entreprises au même niveau qu’en 2025, sans réduire les taux ;
- Amendement n°337 d’Aurélien Le Coq (LFI) propose de relever les taux de la contribution exceptionnelle sur le bénéfice des grandes entreprises, de manière à appliquer un taux temporaire d’impôt sur les sociétés de 40 % pour les entreprises dont le chiffre d’affaires est supérieur à un milliard d’euros, et de 55 % pour les entreprises dont le chiffre d’affaires est supérieur à trois milliards d’euros. Il prolonge également la contribution exceptionnelle pour quatre ans ;
- Amendement n°1335 de Tristan Lahais (Ecologiste) vise à mettre en place une contribution exceptionnelle sur les bénéfices des grandes entreprises, dont le chiffre d’affaires est supérieur ou égal à 1 milliard d’euros. Pour les redevables dont le chiffre d’affaires est supérieur ou égal à 1 milliard d’euros et inférieur à 3 milliards d’euros, le taux de la contribution exceptionnelle est fixé à 15 %. Pour les redevables dont le chiffre d’affaires est supérieur ou égal à 3 milliards d’euros, le taux de la contribution exceptionnelle est fixé à 30 % ;
- Amendement n°1460 de Jean-Didier Berger (DR) vise à reconnaître cet ancrage productif en accordant une réduction du montant de la contribution aux entreprises qui maintiennent l’essentiel de leur activité sur le territoire. Cette réduction est calculée en proportion du chiffre d’affaires réalisé en France rapporté au chiffre d’affaires total du redevable ou, le cas échéant, de son groupe. Elle n’est ouverte qu’aux groupes dont au moins 50 % du chiffre d’affaires mondial est réalisé en France.
- Sur CMA CGM en particulier (plusieurs articles dont après article 4, après article 12, après article 21) :
- Amendement n°1129 de Philippe Brun (Socialistes) prolonge la contribution exceptionnelle sur les armateurs ;
- Les amendements n°1696 de Nicolas Sansu (GDR) et n°309 de Christine Arrighi (Ecologiste) visent à prolonger d’un an l’application de la contribution exceptionnelle sur le résultat d’exploitation des grandes entreprises de transport maritime ;
- Amendement n°648 de Claire Lejeune (LFI) vise à reconduire la surtaxe sur les entreprises qui ont recours à la niche tonnage, et assurer que cette surtaxe soit assurée au niveau d’un groupe d’entreprises non de chaque filiale ;
- amendement n°758 de Mathilde Feld (LFI) vient pérenniser et renforcer la taxation mise en place pour les entreprises ayant recours à la niche tonnage ;
- Amendement n°595 de Jean-René Cazeneuve (Ensemble pour la République) : vise à la création d’une clause en cas de bénéfices extraordinaires des entreprises assujetties à la taxe au tonnage en proposant d’anticiper le cas d’une nouvelle crise en indiquant que si les entreprises de fret maritime effectuent un chiffre d’affaires supérieur à 150 millions d’euros et un bénéfice net supérieur à 20 % alors le bénéfice au-delà de ce seuil soit assujetti à l’IS et non pas à la taxe au tonnage ;
- Amendement n°755 d’Aurélien Le Coq (LFI) propose, à travers cet amendement, de supprimer la niche tonnage pour le transport maritime de marchandise ;
- Amendement n°1105 de Philippe Brun (Socialistes) veut limiter la niche de la taxe au tonnage à 500 millions d’euros maximum ;
- Amendement n°1585 d’Anne-Cécile Violland (Ensemble pour la République) vise à supprimer progressivement, en dix ans, par tranches de 10 % par an de 2026 à 2035 inclus, le tarif réduit qui s’applique aux produits taxables utilisés comme carburant ou combustible pour la navigation maritime ou destinés à l’avitaillement de navires professionnels.
- Sur le Crédit impôt recherche (plusieurs articles : article 5, après l’article 8, après article 12) :
-
- Amendement n°1637 de Joël Bruneau (Liot) propose de supprimer du dispositif la fraction de recherche supérieure à 100 millions d’euros dont le coût est estimé à 500 millions d’euros par an ;
- Amendement n°1223 de Marie-Pierre Rixain (Ensemble pour la République) propose de restreindre le bénéfice du CIR aux seules entreprises respectant les obligations prévues par l’index de l’égalité professionnelle, comme par la loi du 24 décembre 2021 visant à accélérer l’égalité économique et professionnelle ;
- Amendement n°591 de Jean-René Cazeneuve (Ensemble pour la République) vise à calculer au niveau du groupe intégré et non pas des filiales les montants affectés à la recherche et au développement bénéficiant du Crédit d’Impôt Recherche (CIR) ;
- Dans le même esprit : amendement n°693 d’Eric Coquerel (LFI) vise à plafonner le CIR au niveau d’un groupe, et non d’une entité, en prenant pour seuil de détention 50 % du capital des sociétés ;
- Les amendements n°683 d’Eric Coquerel (LFI), n°689 d’Estelle Mercier (Socialistes), n°747 de Charles Fournier (Ecologiste), n°838 de Nicolas Sansu (GDR), et n°685 de Mathilde Feld (LFI) souhaitent une réforme globale du crédit d’impôt recherche (CIR) : abaisser de 100 à 50 millions d’euros le plafond de dépenses de recherche et de développement (R & D) qui bénéficient du taux de 30 % pour le CIR et de supprimer le taux de 5 % qui s’applique sans plafond ; plafonner le CIR au niveau d’un groupe, et non d’une entité, comme le recommande l’IGF ; exclure l’immobilier d’entreprise de l’assiette de calcul du CIR. Cet amendement propose en outre de revoir les modalités d’appréciation du plafond de dépenses au-delà duquel le taux de 30 % du CIR est appliqué. En effet, celui-ci doit être désormais apprécié au niveau du groupe et non plus au niveau des entités. Prévoit aussi de sortir l’immobilier d’entreprise des dépenses éligibles ;
- Amendement n°654 de Christine Pirès Beaune (Socialistes) vise à abaisser le plafond de dépenses de R & D de 100 millions d’euros à 20 millions d’euros, avec un taux à 30 % inchangé, et supprime la tranche à 5 % afin de recentrer l’effort consenti par l’État pour ce dispositif sur les TPE et PME ;
- Egalement l’amendement n°656 de Christine Pirès Beaune (Socialistes) modifie les modalités de calcul du Crédit d’Impôt Recherche (CIR) pour les grands groupes possédant plusieurs filiales en plafonnant le dispositif par groupe et non par filiale ;
- Amendement n°1394 de Michel Castellani (Liot) : réduction du plafond de la première tranche : le seuil de dépenses éligibles au taux de 30 % est abaissé de 100 à 75 millions d’euros, et exclusion des dépenses de veille technologique ;
- Amendement n°698 de Sophia Chirikou (LFI) conditionne le versement du crédit d’impôt recherche (CIR) à l’interdiction pour l’entreprise de délocaliser les activités de l’entreprise pendant une période de 10 ans ;
- Amendement n°700 de Claire Lejeune (LFI) vise à conditionner le CIR à un engagement de la part des entreprises bénéficiaires : celui de ne pas supprimer des postes consacrés à la recherche. En cas de non-respect, soit de licenciement de postes de chercheurs et de techniciens, il sera exigé le remboursement du crédit d’impôt, majoré d’une pénalité financière ;
- Dans le même esprit, l’amendement n°742 de Charles Fournier (Ecologiste) vise à conditionner le bénéfice du crédit d’impôt recherche (CIR) au respect de deux critères fondamentaux : le maintien de l’emploi sur le territoire national, et la protection des emplois liés directement liés aux projets ayant bénéficié du crédit d’impôt. En cas de non-respect de ces deux critères, l’entreprise bénéficiaire sera tenue de rembourser le montant du crédit d’impôt perçu ;
- Amendement n°744 de Charles Fournier (Ecologiste) vise à recentrer le bénéfice du crédit d’impôt recherche (CIR) aux entreprises ayant un chiffre d’affaires annuel inférieur à 100 millions d’euros ;
- Egalement l’amendement n°745 de Charles Fournier (Ecologiste) qui vise à proposer une réécriture du CIR afin de conditionner son bénéfice aux projets compatibles avec la transition écologique, sur la base des critères de la taxonomie verte ;
- De même : amendement n°1163 de Sandrine Le Feur (Ensemble pour la République) vise à verdir le CIR. "Ainsi, les activités de recherche des entreprises qui soutiennent l’un des six objectifs environnementaux définis par la taxonomie verte européenne bénéficieront d’un taux majoré de 10 points de pourcentage par rapport au taux normal, à l’exception des recherches liées aux énergies gazières", indique-t-elle.
- Sur les impôts de production :
-
- Sur la taxe sur les salaires :
- Amendement n°1617 de Valérie Rossi (Socialistes) vise l’instauration d’un taux unique de la taxe sur les salaires à 4,25 % pour les personnes visées à l’article 1679 A du code général des impôts
- Sur la taxe sur les salaires :
-
- Sur la cotisation foncière des entreprises :
- Les amendements n°550 de Sébastien Chenu (RN) et n°376 de Jean-Philippe Tanguy (RN) proposent la suppression pure et simple de la cotisation foncière des entreprises ;
- Amendement n°1215 d’Anthony Boulogne (RN) : propose d’exonérer l’ensemble des micro-entreprises et petites entreprises du paiement de la cotisation foncière des entreprises ;
- Amendement n°1550 d’Aurélien Le Coq (LFI) propose de revenir sur la baisse de la CFE opérée par la loi de finances pour 2023 et propose de rétablir la CFE à son niveau antérieur
- Sur la cotisation foncière des entreprises :
-
- Sur l’article 11 prévoyant d’anticiper la suppression progressive de la cotisation sur la valeur ajoutée des entreprises (CVAE), initialement prévue pour 2030, à 2028 (et après article 27) :
- Amendement n°584 d’Eric Ciotti (UDR) vise à anticiper d’un an la suppression de la CVAE, afin qu’elle soit définitivement abrogée au 1er janvier 2027, et non en 2028 comme le prévoit le calendrier du gouvernement ;
- Les amendements n°373 de Michel Castellani (Liot), n°1392 de Charles de Courson (Liot), n°501 de Philippe Brun (Socialistes) souhaitent la suppression de l’article ;
- Amendement n°532 d’Aurélien Le Coq (LFI) propose de rétablir progressivement la CVAE, dans un premier temps pour les entreprises dont le chiffre d’affaires dépasse un milliard d’euros, avant un élargissement progressif aux entreprises de taille intermédiaire (ETI) ;
- Amendements n°533 de Mathilde Feld (LFI), n°1013 de Tristan Lahais (Ecologistes) proposent de revenir sur la baisse de la CVAE pour les entreprises dont le chiffre d’affaires excède un milliard d’euros ;
- Amendement n°1046 de Marianne Maximi (LFI) vise à revenir sur la baisse des impôts de production réalisée en 2021 et en 2023. En conséquence, il abroge les reports de la suppression de la baisse de la CVAE des lois de finances 2024 et 2025.
- Sur l’article 11 prévoyant d’anticiper la suppression progressive de la cotisation sur la valeur ajoutée des entreprises (CVAE), initialement prévue pour 2030, à 2028 (et après article 27) :
- Sur les aides publiques aux entreprises (après l’article 12) :
-
- Amendement n°1118 de Perrine Goulet (Les Démocrates) prévoit un remboursement (total ou partiel) des aides publiques aux entreprises lorsque ces dernières ne respectent pas les engagements qui ont justifié l’octroi de ces aides en termes de création d’emplois, d’innovation, de transition écologique ou encore de développement économique d’un territoire ;
- Amendement n°I-CF729 de Marianne Maximi (LFI) vise à lier l’octroi des différents crédits d’impôts à l’absence de distribution de dividendes en période de crise ;
- Amendement n°753 de Marianne Maximi (LFI) prévoit le conditionnement crédits d’impôts à l’absence de licenciements injustifiés ;
- Amendement n°1398 de Christophe Naegelen (Liot) introduit un mécanisme de remboursement automatique des aides publiques perçues par les entreprises qui n’en respectent pas l’esprit. "Lorsqu’une société bénéficiaire verse des dividendes supérieurs au total des subventions reçues, ou engage dans les trois ans une délocalisation ou un plan de licenciement collectif, elle devra rembourser tout ou partie des montants perçus, selon un calcul proportionné au dépassement ou à la réduction d’activité ";
- Amendement n°439 de Romain Daubié (Les Démocrates) : "À compter du 1er janvier 2026, tout bénéficiaire d’une aide publique ou subvention de l’État consenti à une entreprise doit s’engager, par écrit, à ne pas délocaliser tout ou partie de ses activités essentielles dans les deux années suivant l’octroi de l’aide. Si l’entreprise procède à une telle délocalisation, elle est tenue de rembourser l’intégralité de l’aide perçue dans un délai de 6 mois à compter de la date de la délocalisation ".
- Sur les rachats d’actions (après article 12, après article 24) :
-
- Amendement n°782 de Mathilde Feld (LFI) et prévoit d’instaurer une contribution exceptionnelle à hauteur de 10 % sur les dividendes et rachats d’actions distribués par les entreprises du CAC40 ;
- Amendement n°377 de Kévin Mauvieux (RN) prévoit d’abaisser le seuil des entreprises éligibles à la taxe sur les rachats d’actions à celles dont le chiffre d’affaires est supérieur à 750 millions d’euros (contre un milliard d’euros) et en augmentant le taux de 33 % (contre 8 %) ;
- Amendement n°810 de Claire Lejeune (LFI) propose la mise en place d’une taxe de 10 % sur le rachat d’actions ;
- Amendement n°813 d’Eric Coquerel (LFI) propose la mise en place d’une taxe de 4 % sur le rachat d’actions ;
- Amendement n°815 d’Aurélien Le Coq (LFI) propose de fonder la taxe sur les rachats d’actions non sur la valeur nominale des actions, mais sur le prix de marché des actions rachetées ;
- Amendement n°1393 d’Estelle Youssouffa (Liot) propose un taux de taxe sur les rachats d’actions est fixé à 2 % de la valeur des rachats d’actions réalisés par les sociétés dont le siège est situé en France, cotées sur un marché réglementé, et dont le chiffre d’affaires excède 1 milliard d’euros ;
- Amendement n°276 de Corentin Le Fur (DR) instaure une taxe spécifique de 1 % sur les rachats d’actions effectués par les sociétés cotées.
- Sur l’impôt sur les sociétés (après article 12) :
-
- Amendement n°785 de Marianne Maximi (LFI) vise à mettre en place une progressivité de l’impôt sur les sociétés : en modulant le taux d’imposition marginal selon des tranches de bénéfices réalisés par les sociétés ;
- Amendement n°806 de Mathilde Feld (LFI) propose de revenir à l’impôt sur les sociétés (IS) "tel qu’il était configuré avant l’arrivée de Macron au pouvoir, en 2017", soit à 33,3 % ;
- Amendement n°825 de Nicolas Sansu (GDR) propose de rendre l’impôt sur les sociétés plus progressif, en instaurant un barème de 4 tranches allant de 15 % à 33 %, en lieu et place du barème actuel composé de 2 tranches (15 % et 25 %) ;
- Amendement n°849 d’Aurélien Le Coq (LFI) vise à majorer l’impôt sur les sociétés de 10 % pour les entreprises qui permettent en leur sein des écarts de rémunération de plus de 1 à 20 entre leurs salariés ;
- Amendement n°852 de Claire Lejeune (LFI) prévoit de majorer l’impôt sur les sociétés pour les entreprises délinquant qui refusent de voir siéger au sein de leurs conseils d’administration ou de surveillance au moins 40 % de femmes, comme le prévoit la loi Copé-Zimmermann ;
- Amendement n°318 de Claire Lejeune (LFI) prévoit de mettre en place une surtaxe de 10 % d’impôt sur les sociétés (IS) pour les entreprises de plus de 1 milliard d’euros de chiffre d’affaires et qui refusent d’aligner leurs trajectoires d’émissions sur les Accords de Paris ;
- Amendement n°837 de Marianne Maximi (LFI) prévoit la mise en place d’une taxation exceptionnelle sur l’impôt sur les sociétés en proposant de relever les taux d’IS pour aboutir à des contributions exceptionnelles, de manière à appliquer un taux temporaire d’impôt sur les sociétés de 40 % pour les entreprises dont le chiffre d’affaires est supérieur à un milliard d’euros, et de 55 % pour les entreprises dont le chiffre d’affaires est supérieur à trois milliards d’euros.
- Sur les "superprofits" (après article 12) :
-
- Amendement n°821 de Manuel Bompard (LFI) prévoit de taxer les superprofits des entreprises réalisant un chiffre d’affaires supérieur à 750 millions d’euros, lorsque le résultat imposable de la société pour l’exercice considéré au titre de l’impôt sur les sociétés précité est supérieur ou égal à 1,25 fois la moyenne de son résultat imposable des exercices 2017, 2018 et 2019 (taux de 20 à 33 % selon la fraction).
- Sur les énergéticiens (après article 12) :
-
- Amendement n°841 de Marianne Maximi (LFI) prévoit de réinstaurer pour l’année 2026 la "contribution temporaire de solidarité" en reprenant scrupuleusement les termes de la rédaction que le gouvernement avait lui-même proposé pour l’année 2023 sur les grandes entreprises productrices d’hydrocarbures.
- Sur les compagnies aériennes (après article 24) :
-
- Amendement n°1190 de Nicolas Sansu (GDR) vise une contribution additionnelle, due par les entreprises de transport aérien public.
- Sur la fiscalité des multinationales (après article 12) :
-
- Les amendements n°290 de Clémentine Autain (Ecologiste) et n°468 d’Eric Coquerel (LFI) visent à instaurer une imposition minimale sur les bénéfices mondiaux des multinationales : les sociétés devront être imposées au niveau national sur leur "déficit fiscal" mondial. "La différence entre l’impôt que devrait acquitter l’entreprise si tous ses bénéfices mondiaux étaient taxés au taux auquel l’État souhaiterait taxer les bénéfices de cette entreprise – un taux de 25 % en France, égal au taux d’impôt sur les sociétés – et l’impôt effectivement payé par l’entreprise au niveau mondial ", explique-t-elle ;
- Amendement n°824 de Nicolas Sansu (GDR) vise à opérer une modification de l’assiette d’impôt sur les sociétés des multinationales, afin que celle-ci soit déterminée non plus par les bénéfices déclarés par les entreprises en France, mais par la part des bénéfices mondiaux réellement réalisés en France, en utilisant la clé de répartition du chiffre d’affaires ;
- Amendement n°447 de Claire Lejeune (LFI) propose de remplacer le seuil de déclenchement de l’impôt sur les bénéfices des multinationales, actuellement fixé à 750 millions d’euros de chiffre d’affaires, par un seuil fixé à 100 millions d’euros ou amendement n°449 de repli d’Eric Coquerel : proposant de remplacer le seuil de déclenchement de l’impôt sur les bénéfices des multinationales, actuellement fixé à 750 millions d’euros de chiffre d’affaires, par un seuil fixé à 500 millions d’euros.
- Taxe Gafa (après article 12) :
-
- Amendement n°669 d’Eric Coquerel (LFI) : prévoit d’instaurer une véritable taxe sur les grandes sociétés du numérique, en particulier les GAFAM ;
- Les amendements n°1827 de Jean-René Cazeneuve (Ensemble pour la République), n°674 d’Aurélien Le Coq (LFI), et n°1203 d’Emmanuel Maurel (GDR) proposent de porter de 3 % à 15 % le taux de la taxe sur les services numériques, dite taxe "GAFAM";
- Amendement n°270 de Corentin Le Fur (DR) vise à porter de 3 % à 5 % le taux de la taxe sur les services numériques, dite taxe GAFAM ;
- Amendement n°549 de Philippe Brun (Socialistes) vise à porter de 3 % à 6 % le taux des impositions sur les biens et services dite "Taxe GAFAM";
- Amendement N°1247 d’Aurélien Lopez-Liguodi (RN) propose de porter de 3 % à 6 % le taux de la taxe sur les services numériques, dite taxe "GAFAM".
- Sur la niche Copé (après article 12) :
-
- Amendement N°483 de François Ruffin (Ecologiste) propose de mettre fin à certaines niches en réformant la quote-part pour frais et charges de 60 % pour les dividendes intragroupes (régime mère-fille) ;
de 30 % pour les dividendes hors groupe ; de 100 % pour les plus-values de cession de titres ("niche Copé") ; - Amendement n°469 de Mathilde Feld (LFI) prévoit de supprimer la niche Copé.
- Amendement N°483 de François Ruffin (Ecologiste) propose de mettre fin à certaines niches en réformant la quote-part pour frais et charges de 60 % pour les dividendes intragroupes (régime mère-fille) ;
- Sur les "super dividendes" (après article 12, après article 24) :
-
- Amendement n°761 d’Eric Coquerel (LFI) propose de taxer grandes entreprises sur l’explosion des dividendes versés à leurs actionnaires par rapport à la dernière période d’avant crise, soit 2019 : une contribution exceptionnelle de 20 % à 33 % sur les dividendes exceptionnels ;
- Amendement n°1189 d’Emmanuel Maurel (DGR) vise à mettre en place une contribution sur les super dividendes pour les entreprises qui distribuent 20 % de dividendes en plus par rapport à une période de référence. Cette contribution est fixée à 5 % ;
- Amendement n°749 d’Estelle Mercier (Socialistes) présenté en commun par les groupes de la gauche et de l’écologie, vise à mettre en place une contribution exceptionnelle sur les super dividendes, différenciée selon la taille de la société/entreprise distribuant lesdits revenus, assise sur la fraction des revenus distribués excédant 1,2 fois la moyenne des revenus distribués versés lors des cinq exercices précédents. Il est appliqué le taux de 5 % ;
- Amendement n°384 de Jean-Philippe Tanguy (RN) propose d’imposer davantage les détenteurs de participations dans des entreprises qui distribuent des dividendes supérieurs de 20 % à la moyenne des années 2016 à 2024. La présente proposition fixe le seuil de déclenchement à 750 millions d’euros de chiffre d’affaires annuel.
- Sur les nationalisations :
-
- Amendement n°961 de Claire Lejeune (LFI) propose d’assurer la prise de participation de l’Etat par la mise en place d’une taxe spéciale sur les entreprises qui viennent menacer notre souveraineté économique, en l’occurrence ici ArcelorMittal ;
- Amendement n°967 d’Aurélien Le Coq (LFI) propose d’assurer la prise de participation de l’Etat dans le groupe Sanofi ;
- Amendement n°970 de Mathilde Feld (LFI) propose d’assurer la prise de participation de l’Etat par la mise en place d’une taxe spéciale permettant de garantir notre souveraineté économique, en l’occurrence ici à destination du groupe Atos.
Autres amendements :
- Après l’article 21 : Amendement n°847 d’Eva Sas (Ecologistes) vise à instaurer une taxe annuelle sur les aéronefs d’affaires possédés ou utilisés par les sociétés, sur le même modèle que la taxe sur les véhicules de société.
- Après l’article 24 : Amendement n°385 de Kévin Mauvieux (RN) propose la création d’une taxe sur les transactions financières intraday, c’est-à-dire celles réalisées en moins de vingt-quatre heures, afin de lutter contre le trading à haute fréquence.
- Après l’article 29 : Amendement n°425 d’Eric Coquerel (LFI) propose d’encadrer le régime "mère-fille" en limitant le régime "mère-fille" aux filiales situées dans un pays membre de l’Union européen. Il propose également de limiter les déductions fiscales pour les filiales situées en dehors de l’Union européenne.
Parmi les mesures concernant les particuliers :
- Sur l’article 2 relatif à la prorogation de la contribution exceptionnelle sur les hauts revenus (CEHR), dite contribution différentielle sur les hauts revenus (CDHR) instituée à titre temporaire dans la LF 2025 : si les députés de l’Union des droits pour la République (UDR, amendement 1571, Eric Ciotti) veulent supprimer cet article, le groupe Ecologiste (amendement 455, de Danielle Simonnet) souhaite au contraire voire pérenniser la mesure.
- Après l’article 2 :
-
- Les amendements n°655, de Fabien Di Filippo (Droite Républicaine, DR), et n°1764 de Laurent Wauquiez (DR) visent à réinstaurer une défiscalisation totale des heures supplémentaires, supprimée en 2012 et partiellement réintroduit dans la loi du 24 décembre 2018, en supprimant le plafond de 7 500 euros ;
- Amendement 74 d’Eric Coquerel (LFI) prévoit de mettre en place l’impôt sur le revenu en quatorze tranches, pour développer une meilleure progressivité du système d’impôt sur le revenu, et lisser les effets de pallier ;
- Après l’article 3 :
-
- amendement n°400 de Mathilde Feld (LFI) et n°1185 d’Emmanuel Maurel (GDR) : instauration de la taxe Zucman : taxe différentielle de 2 % sur le patrimoine lorsque la valeur des actifs est supérieure à 100 millions d’euros ;
- Amendement n°467 d’Aurélien Le Coq (LFI) prévoit de mettre un terme à l’abattement de 40 % sur les dividendes touchés par une personne physique dans le décompte de ses revenus soumis à l’impôt sur le revenu ;
- Amendement n°640 d’Eva Sas (Ecologiste), déposé également par les groupes GDR et LFI : vise à mettre en place un impôt sur la fortune (ISF) climatique applicable aux foyers dont le patrimoine net est supérieur à 1 million d’euros. "Cet ISF climatique est composé d’une composante socle à 0,5 %, d’une composante chapeau progressive, et d’une composante plancher pour les patrimoines de plus de 100 millions d’euros, l’impôt plancher sur la fortune, dite "taxe Zucman" permettant de s’assurer d’un minimum de taxation, quels que soient les dispositifs d’optimisation fiscale mis en place";
- Amendement n°361 : Jean-Philippe Tanguy (RN) : vise à remplacer l’Impôt sur la Fortune Immobilière (IFI) par un Impôt sur la Fortune Financière (IFF) aux mêmes taux et les mêmes seuils que l’ancien ISF. Les biens professionnels sont exclus de l’assiette de ce nouvel impôt ;
- Amendement n°1586 d’Eric Ciotti (UDR) vise à supprimer l’impôt sur la fortune immobilière ;
- Les amendements n°1308 de Philippe Brun (Socialistes), et n°1022 de Mathilde Feld (LFI) visent à rétablir l’ISF selon les modalités en vigueur jusqu’en 2017, soit en excluant les biens professionnels.
© Copyright WanSquare
Reproduction et diffusion interdites sans autorisation écrite
Reproduction et diffusion interdites sans autorisation écrite
Vous souhaitez réagir à cet article ou apporter une précision ?
Commentez cet article
À lire aussi
01/01/1970 - 01:00
22/10/8000 - 17:59
01/01/1970 - 01:00
01/01/1970 - 01:00
22/10/5600 - 17:48
01/01/1970 - 01:00