

Entreprises / Actions / Atos / Philippe Salle
Entreprises / Actions
Atos / Philippe Salle
One Atos, acte I / Philippe Salle trace une nouvelle voie autour de quatre piliers
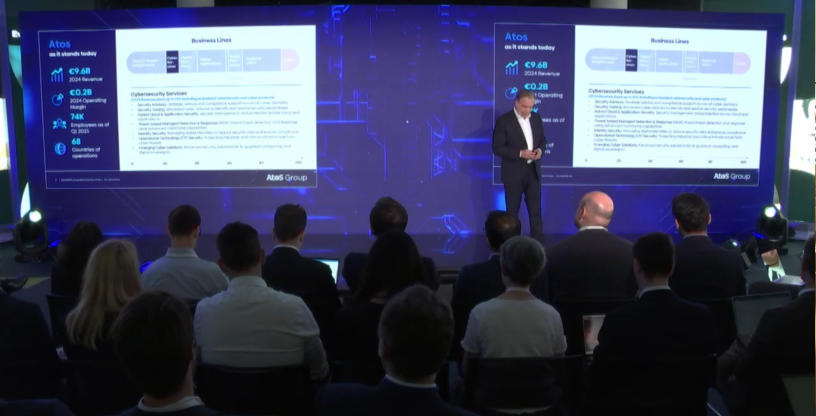
"Atos is back" : c’est le message que voulait faire passer Philippe Salle, le PDG d’Atos à l’occasion mercredi de son Capital Markets Day. "Blessé, secoué, mais toujours debout", le groupe a désormais une trajectoire claire. Et si la trajectoire financière peut rester sujette à caution, la vision de son dirigeant, elle, ne souffre d’aucune ambiguïté. Partant du principe que "la stratégie est une question de choix", celui d’Atos est de rester un acteur mondial. En somme, demeurer fidèle à l’ADN de l’entreprise : un groupe multilingue, où les équipes collaborent à travers les 68 pays où il est implanté.
D’où un choix préliminaire important : celui, confirmé, de revenir sur la scission du groupe entre les deux entités Tech Foundation et Eviden. Le fameux projet, imaginé sous la présidence de Bertrand Meunier, visait à recentrer le groupe sur ses activités à plus forte croissance et à améliorer sa situation financière, avec le succès que l’on sait. Une tentative avortée qui aura coûté 700 millions d’euros. "Tech Foundation n’existe plus", a confirmé mercredi Philippe Salle. Une annonce peu surprenante : dès avril, devant une commission d’enquête sénatoriale, le dirigeant plaidait déjà pour un "One Atos", autrement dit la réunification des deux entités.
Sur le terrain, la séparation a surtout créé de la complexité : duplication des équipes dans chaque pays, double pilotage, fonctions support éclatées sur six zones géographiques… Une inflation des effectifs sans effet tangible sur la performance. Aujourd’hui, "tous les pays sont en train de se regrouper", a indiqué Philippe Salle. Faire et défaire, c’est toujours travailler.
Simplification
Une réunification qui s’inscrit dans un choc de simplification plus large, initié par une clarification des marques : Atos devient la bannière des activités de services, tandis qu’Eviden regroupera les offres logicielles et matérielles.
Les métiers d’Atos, qui ont généré 8,5 milliards d’euros de chiffre d’affaires en 2024 sur un total de 9,6 milliards, sont désormais structurés en six domaines. Le cloud et les infrastructures modernes, d’abord, couvrant l’ensemble du cycle de vie technologique. La cybersécurité, ensuite, avec une offre allant du conseil à la protection des systèmes industriels. Troisième pilier : la donnée et l’IA, avec une nouvelle entité consacrée à leur exploitation, au développement de modèles et à l’intégration de l’IA générative dans les opérations. Viennent ensuite les applications digitales, les grandes plateformes d’entreprise telles que SAP ou ServiceNow et, enfin, l’environnement de travail numérique, enrichi par l’IA et aligné avec les objectifs ESG.
Côté produits, Eviden conserve quatre lignes principales : la cybersécurité, les supercalculateurs, les systèmes critiques, et la vision par ordinateur basée sur l’IA.
Philippe Salle entend aussi repositionner le groupe sur des activités à plus forte valeur ajoutée. Exit donc le BPO (Business Process Outsourcing), perçu comme peu stratégique et faiblement rentable. Quant au modèle T&M (Time & Materials), il est marginal. L’objectif est de privilégier les projets au forfait et les solutions différenciantes.
Le recentrage est également géographique. "On ne peut pas être présent partout", a justifié le PDG, évoquant la nécessité de concentrer les ressources. Une précision toutefois : il n’est pas question d’abandonner les États-Unis, marché jugé essentiel en tant qu'acteur global.
SOTA
La transformation engagée ne s’arrête pas là, reposant sur quatre piliers synthétisés dans l’acronyme SOTA (Atos à l’envers).
Après le S pour Simplify, le O pour Orchestrate : refondre la gouvernance en simplifiant une organisation matricielle complexe en un modèle plus lisible. Les business lines seront désormais centrées sur le produit, le marketing et la R&D, tandis que le pilotage financier (P&L) sera confié aux géographies. Vient ensuite le T pour Trim, un programme d’économies ambitieux. L’objectif est de porter à 85 % la "viability" – c’est-à-dire la part de ressources facturables – contre 76 % début 2025. Les fonctions support seront réduites d’environ 10 %, soit un millier de postes, ce qui devrait rapporter deux points de marge. Enfin, A pour AI : l’intelligence artificielle devient un axe stratégique, avec la création d’une nouvelle ligne métier dédiée aux services, au conseil et aux cas d’usage.
Reste la question financière. Sans surprise, compte tenu d’un premier trimestre poussif, les objectifs pour 2025 se veulent prudents. Atos prévoit un chiffre d’affaires d’environ 8,5 milliards d’euros, en baisse de 11,2 %. La marge opérationnelle est attendue autour de 4 %, soit un gain de deux points grâce à la revue des contrats et aux premières économies. La variation nette de trésorerie avant dette devrait rester négative, à hauteur de 350 millions d’euros.
Des objectifs 2028 très optimistes
Le groupe espère retrouver une croissance organique et une génération de trésorerie positive en 2026. D’ici 2028, Atos vise un chiffre d’affaires compris entre 8,5 et 9 milliards d’euros, soit une croissance annuelle moyenne de 5 à 7 %. Des acquisitions ciblées pourraient porter ce chiffre à 10 milliards. À cet horizon, la marge opérationnelle est attendue autour de 10 %, soutenue par les économies et la montée en puissance de l’IA, malgré un effort accru en R&D.
"Avec ces objectifs, la nouvelle équipe de direction d’Atos a choisi de maintenir dans une large mesure les hypothèses du plan d’affaires mis en place lors de la procédure de sauvegarde", notent les analystes d’Oddo BHF. Un choix qui ne joue pas nécessairement en faveur de sa crédibilité. "Les ambitions pour 2028 paraissent très optimistes, notamment parce qu’elles supposent une croissance organique supérieure à celle de la plupart des concurrents – y compris Accenture – et une marge parmi les plus élevées du secteur.", ajoutent-ils.
Reproduction et diffusion interdites sans autorisation écrite