

Entreprises / Actions / Crédit Agricole SA / Philippe Brassac
Entreprises / Actions
Crédit Agricole SA / Philippe Brassac
Philippe Brassac tire sa révérence sur des revenus records / La surtaxe sur les sociétés n’altère pas la trajectoire du Crédit Agricole
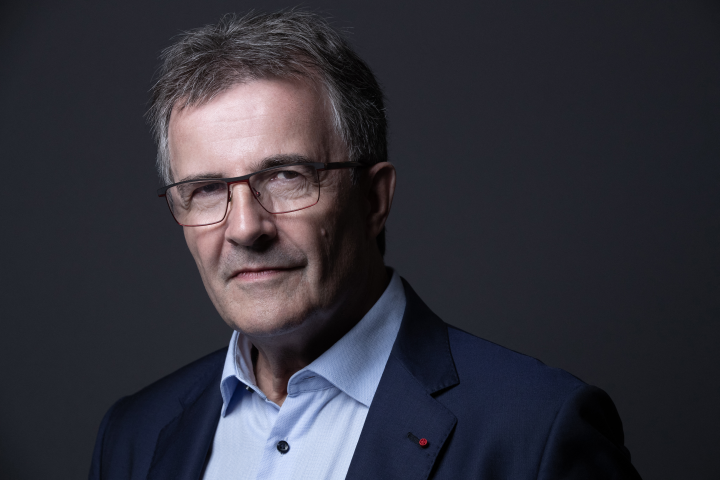
Pour son quarantième trimestre à la tête de Crédit Agricole SA, Philippe Brassac s’apprête à passer le relais sur des résultats qui ne sont peut-être pas parfaits, mais dont les limites lui sont peu imputables. Il n’a pas échappé aux marchés que le résultat net part du groupe de l’entité cotée du Crédit Agricole a reculé de plus de 4 %, à 1,8 milliard d’euros, au premier trimestre 2025. En atteste la chute de l’action Crédit Agricole SA, en repli de 4,6 % à 16,5 euros, pénalisée par cet effritement des bénéfices, et reléguant mercredi la banque en queue du CAC 40.
La raison ne tient pas à une dégradation du modèle économique - le produit net bancaire a progressé de 6,6 % à 7,3 milliards d’euros, un plus haut historique – mais à une envolée de la charge d’impôt. Celle-ci a bondi de 35,5 %, à 827 millions d’euros, sous l’effet de la surtaxe exceptionnelle sur les sociétés introduite par la loi de finances 2025. Conçue pour participer à la résorption du déficit public, cette contribution vise les entreprises réalisant plus d’un milliard d’euros de chiffre d’affaires. "Des règles comptables nous obligent à en inscrire plus de la moitié dans nos comptes dès le premier trimestre", a expliqué Philippe Brassac lors de la conférence téléphonique avec les journalistes. Résultat : un impact de 123 millions d’euros sur les comptes du premier trimestre, sur un total estimé à 200 millions pour l’année.
L’arbre ne doit pas cacher la forêt
D’ailleurs, cette surtaxe s’est avérée d’autant plus pénalisante que la banque a affiché des revenus records : plus les revenus – et donc les bénéfices avant impôt – sont élevés, plus la base taxable l’est aussi, et plus la surtaxe pèse en valeur absolue. C’est pourquoi il convient plus que de coutume d’observer la progression du résultat net avant impôts, en hausse de 4,6 %, à 2,9 milliards d’euros. "Il faut éviter l’effet de l’arbre qui masquerait la forêt — l’arbre étant cette surtaxe ponctuelle", a glissé Philippe Brassac.
Et le dirigeant de souligner aussi l’augmentation "très significative de la solvabilité" de Crédit Agricole SA, avec un ratio Common Equity Tier 1 passé de 11,7% à fin 2024 à 12,1% à fin mars 2025, ainsi que la "très belle rentabilité sur fonds propres tangibles" de l’établissement, mesurée par le RoTE (Return on Tangible Equity), qui s’est élevée à 15,9%, au même niveau qu’un an plus tôt. "Nous sommes évidemment satisfaits de ces belles performances, mais surtout de leur inscription dans une régularité qui est maintenant la nôtre depuis de nombreux trimestres et de nombreuses années", a souligné Philippe Brassac — une constance qu’il n’est pas le moins bien placé pour revendiquer.
Le pôle Gestion de l’épargne et assurance en vedette
Pour comprendre la performance record des revenus au premier trimestre 2025, il faut se tourner vers le pôle Gestion de l’épargne et assurance, en progression de 15 %, porté par la hausse des encours et l’intégration de Degroof Petercam. Sur le métier de grande clientèle, pas d’effet périmètre, et notamment une très forte progression des revenus dans la banque de financement et d’investissement (CACIB).
Même tendance favorable du côté des Services financiers spécialisés, portés par la confirmation des signaux positifs déjà observés au quatrième trimestre chez CA Consumer Finance. "On a un effet prix et un effet volume sur les encours qui jouent dans le même sens", a précisé Jérôme Grivet, directeur général délégué de Crédit Agricole SA. Et d’ajouter : "L’effet prix est particulièrement satisfaisant puisque, on le sait, c’est un métier qui avait été significativement impacté par la hausse des coûts de refinancement. Petit à petit, les marges à la production se sont reconstituées, et désormais, les marges sur le stock se comportent également beaucoup mieux."
Tendance plus contrastée dans la banque de détail, entre des revenus de la Banque de proximité en France qui affichent une progression modeste de 1 %, soutenus par la hausse des commissions, tandis que la Banque de proximité à l’international a vu les siens reculer de 3 %, pénalisés par un effet de base défavorable lié à une activité de change exceptionnelle en Égypte au premier trimestre 2024.
"Les performances sont plus faibles que prévu sur le résultat avant provisions dans la banque de détail en France et les Services financiers spécialisés, des faiblesses en partie compensées par de meilleurs résultats dans la banque de détail à l’international et la clientèle entreprise, tirés par de bonnes conditions de marché – ce qui n’est plus vraiment une nouveauté compte tenu des publications déjà connues chez les pairs", soulignent de leur côté les analystes d'UBS.
Banco BPM : Crédit Agricole attend son heure
S’agissant justement de la banque de détail à l’international, Philippe Brassac a profité de la publication pour évoquer la position de Crédit Agricole dans le mécano bancaire italien en pleine recomposition. Bien que récemment monté à près de 20 % du capital de Banco BPM — alors même que la troisième banque italienne fait l’objet d’une offre publique d’échange lancée le 28 avril par UniCredit, ouverte jusqu’au 23 juin —, le groupe n’a pas encore pris position sur l’opération, ni publiquement ni en coulisses. "Je ne cache pas la décision [d’apporter ou non à l’OPE d’UniCredit], elle n’est pas prise, car il n’y a aucune raison rationnelle de la prendre à l’avance, dans un contexte aussi mouvant", a expliqué le dirigeant.
Dans ce jeu à plusieurs bandes — impliquant, outre UniCredit, la plus vieille banque d’Italie Monte dei Paschi di Siena, la banque d’investissement Mediobanca, ainsi que Banco Generali, filiale à 50,2 % du leader italien de l’assurance Generali — et où l’État joue le rôle d’arbitre, Philippe Brassac résume la posture de Crédit Agricole SA d’une formule : "nous sommes au cœur du jeu sur le plan capitalistique, mais nous ne sommes pas au cœur des polémiques".
La présentation des résultats était aussi l’occasion mercredi pour Crédit Agricole SA de dévoiler la future organisation managériale voulue par Olivier Gavalda, qui succédera à Philippe Brassac à la direction générale à l’issue de l’assemblée générale du 14 mai. Tandis que Jérôme Grivet devrait devenir directeur général délégué unique, à partir du 1er juin, la direction générale s’articulera autour de sept pôles et d’un secrétariat général, avec une volonté affichée de mieux structurer l’international, l’innovation et les transitions. Parmi les principales évolutions, la création d’un pôle "Banques et services à l’international", piloté par Stéphane Priami, et d’un pôle "Transformation, Ressources Humaines et Transitions", confié à Grégory Erphelin.
Reproduction et diffusion interdites sans autorisation écrite