

Indicateurs macros / trafic aérien / Union européenne / Fit For 55 / Ryanair / Eurocontrol / compagnies aériennes / Low cost
Indicateurs macros
trafic aérien / Union européenne / Fit For 55 / Ryanair / Eurocontrol / compagnies aériennes / Low cost
Ryanair domine toujours le ciel européen / L’année 2023 sera une année charnière pour les compagnies européennes
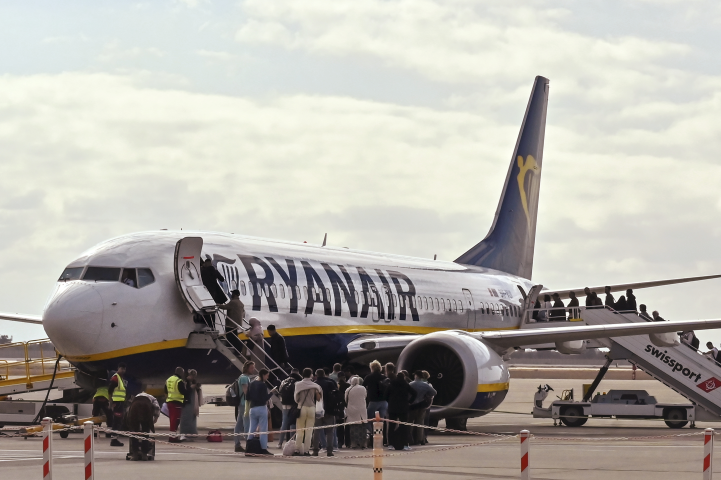
Avec 9,3 millions de vols, à peine 1,8 million de moins qu’en 2019, le trafic aérien a retrouvé, l’année dernière, 83% de son niveau d’avant-crise, selon l’organisme de surveillance du trafic aérien Eurocontrol. "Le trafic a même retrouvé 86% du niveau de 2019 en mai dernier et est resté jusqu’à la fin de l’année (malgré des pénuries de capacité et de personnel accélérées par la guerre en Ukraine) dans une fourchette étroite entre 86% et 88%", observe Eurocontrol.
Les compagnies aériennes et les aéroports européens ont accueilli environ 2 milliards de passagers l’an passé, contre 2,42 milliards en 2019. "L’année 2022 a permis à de nombreuses compagnies aériennes de redresser leur bilan, la quasi-totalité des principaux groupes ayant renoué avec les bénéfices ", souligne Eurocontrol.
Des compagnies low cost et traditionnelles au coude-à-coude
Cette reprise est cependant très inégale selon les pays et les compagnies aériennes.
S’agissant des zones géographiques, les états du Sud ont vu leur trafic progresser plus vite que ceux du Nord. Ainsi, l’Allemagne par exemple n’a retrouvé que 75% de son trafic de 2019 contre 86% pour la France. L’Espagne et le Portugal ont même atteint respectivement 91% et 96% de leur niveau pré-pandémique l’année dernière quand le trafic en Albanie est à 137% de son volume enregistré en 2019.
Concernant les compagnies aériennes, force est de constater que celles à bas coûts ont su tirer les avantages de la crise énergétique, la demande des consommateurs s’étant avérée résistante malgré l’augmentation du prix des billets en répercussion de la hausse du prix du kérosène. Elles sont même sorties renforcées de la crise sanitaire, retrouvant 85% de leur trafic de 2019 contre 75% pour les compagnies traditionnelles, l’aviation d’affaires restant, quant à elle, au-dessus de son niveau de 2019 à 116%.
Le segment low cost a clôturé l’année avec une part de marché de 32,3%, juste derrière les compagnies traditionnelles (32,4%).
Ryanair plus forte que British Airways
Un niveau quasiment équivalent porté notamment par Ryanair (compagnie low cost irlandaise) qui a conforté, pour la huitième année consécutive, sa position de leader en Europe, gagnant 9% de son volume journalier de 2019. A noter également la belle performance du britannique EasyJet, qui avait connu de lourdes difficultés pendant la crise sanitaire, et qui a obtenu, en 2022, la deuxième place du classement, grâce notamment une fantastique saison estivale, contre la cinquième l’année précédente.
Les compagnies traditionnelles se disputent les 4ème, 5ème, et 6ème places du classement, avec dans l’ordre, Lufthansa, Air France et KLM qui ont toutes connu une baisse de leur trafic journalier par rapport à 2019 allant de -29% pour Lufthansa à -18% pour KLM. La compagnie nationale britannique British Airways est même loin de Ryanair, occupant le 8ème rang et perdant 29% de son volume par rapport à son niveau d’avant crise sanitaire.
Pas de retour à la normale avant 2025
Mais si l’année 2022 fut assez stable, la reprise normale du trafic aérien européen a, en revanche, été repoussée d’un an, à 2025, par Eurocontrol, "en raison notamment de plusieurs facteurs tels que la faiblesse de la croissance économique, l’inflation et le risque de poursuite de la guerre en Ukraine ", précise l’organisme de surveillance. Ce dernier prédit cependant que le trafic atteindra cette année 92% de son niveau de 2019, "à condition toutefois de savoir relever d’énormes défis en termes d’adaptation de la capacité à la demande et de réduction des retards", a-t-il ajouté. L’année dernière, la ponctualité des arrivées et des départs s’est en effet dégradée. Elle était inférieure de 6 à 7 points de pourcentage dans les deux cas par rapport à celle de 2019 (et elle est même tombée à 40% et 50% l’été dernier).
"2023 devrait être l’année la plus difficile de la dernière décennie. La réduction des retards sera une tâche immense pour tous les acteurs, avec les problèmes d’espace aérien dus à la guerre en Ukraine, la livraison de nouveaux avions, d’éventuelles actions syndicales et la réouverture des marchés asiatiques", prévient Eurocontrol. Sans oublier que la transformation énergétique devrait également constituer une priorité essentielle si l’aviation européenne veut rester sur la voie de sa décarbonation d’ici à 2050, comme l’exige le paquet climat (Fit For 55) destiné à réduire d’au moins 55% d’ici à 230 par rapport à 1990 les émissions de gaz à effet de serre de l’Union européen.
Reproduction et diffusion interdites sans autorisation écrite