

Start-up / Private Equity / Apollo
Start-up / Private Equity
Apollo
Apollo voit un nouvel âge d’or du capital privé / Moins d’argent facile, plus d’opportunités
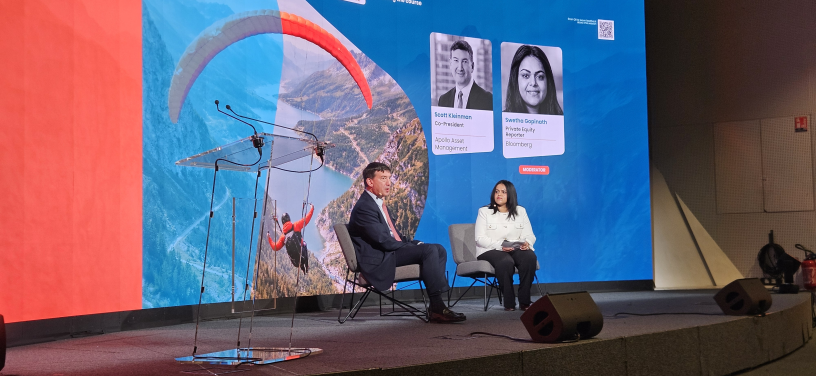
« C'est vraiment ce que j'appellerais l'âge d'or du déploiement de capital. » Pour la première grande session de la matinée, mercredi à l’IPEM Global 2026, lors de « Mastering the course », Scott Kleinman, coprésident d'Apollo Asset Management, a défendu une lecture à rebours d'un private equity aujourd'hui ralenti par l'engorgement des sorties et l'accumulation d'actifs en portefeuille. La thèse n’est pas nouvelle chez Apollo. Dès 2024, Marc Rowan, son directeur général, décrivait déjà l’essor des marchés privés comme une « tendance séculaire », portée notamment par les besoins de financement dans l’énergie, les infrastructures digitales et le crédit aux entreprises.
Pour étayer cette lecture, Scott Kleinman est revenu ce mercredi sur la rupture de 2022. « C’était presque un avant et un après Jésus-Christ », a-t-il lancé à propos de cette année charnière. Après des années d’argent abondant, la remontée brutale des taux, de 400 à 500 points de base, avait alors provoqué un reset des valorisations. Les actifs acquis entre 2018 et 2022 concentrent aujourd'hui les difficultés : de bonnes sociétés, mais payées trop cher, dans des portefeuilles désormais bloqués. « Ce qui finira par débloquer la situation, c’est le temps » : celui-ci doit permettre à la valeur d'entreprise de progresser jusqu'à rendre une cession possible à un prix raisonnable, même si les TRI resteront inférieurs aux attentes.
Des valorisations à réapprendre
Car depuis ce reset, les acquéreurs ont dû s’adapter à une nouvelle donne. « On peut acheter des entreprises dans n'importe quel environnement de taux. Il suffit d'ajuster les valorisations en conséquence », rappelle celui qui a débuté il y a trente ans dans le LBO, quand les opérations se finançaient à 12, 13 ou 14 %. La fin de l'argent gratuit, il l'assume : « c'était un environnement malsain depuis trop longtemps. Il ne permettait pas de séparer le bon grain de l'ivraie. »
Le vrai problème des sorties
De là découle une lecture peu orthodoxe du marché des sorties. Céder une société n'a rien d'impossible aujourd'hui, plaide le coprésident, tant les capitaux disponibles pour acheter restent abondants : « les sponsors n'aiment simplement pas, en général, les prix qui leur sont proposés. » Le problème vient donc moins d’un manque d’acheteurs que du niveau de prix auquel les sponsors sont prêts à vendre. Pour Scott Kleinman, le capital hybride constitue l’une des réponses à ce décalage de valorisation. Plutôt que de céder entièrement un actif à un prix jugé trop faible, le sponsor peut n’en vendre qu’une participation minoritaire, par exemple 25 %. Il récupère ainsi des liquidités à reverser à ses LPs tout en conservant une partie du potentiel de hausse.
Dans le même esprit, Apollo cherche aussi à conserver plus longtemps certains actifs jugés particulièrement solides. Scott Kleinman cite à ce titre l’opération Atlantic Aviation, annoncée fin août et valorisant la plateforme américaine d’infrastructures d’aviation privée à près de 10 milliards de dollars : un actif d’infrastructure stable, détenu avec un levier plus modéré et via des poches de capital dont la durée de vie excède celle d’un fonds classique. Les marchés cotés constituent un autre gisement d’opportunités. La concentration croissante des grands indices sur les plus fortes capitalisations laisse dans l’ombre de nombreuses entreprises valorisées 3, 5, 7 ou 10 milliards de dollars, moins suivies par les gérants traditionnels. Un terrain propice aux retraits de cote : Scott Kleinman assure qu’Apollo en a réalisé davantage ces dernières années qu’au cours de la décennie précédente.
L’autre âge d’or du capital privé
Mais les opportunités d'acquisition ne sont qu'une partie de ce qui nourrit l'« âge d'or du déploiement » mis en avant par Scott Kleinman. L'autre moteur tient aux besoins de financement des entreprises, devenus selon lui sans précédent. « Jamais, dans ma carrière, nous n'avons vu le monde des entreprises avoir besoin d'autant de capital », affirme-t-il en citant l'énergie, les infrastructures numériques, industrielles et de défense. « Nous avons passé les quarante dernières années à mondialiser l'économie. Nous allons passer les cinq ou dix prochaines années à la remondialiser », poursuit Scott Kleinman. Ces besoins sont trop importants pour être satisfaits par les seules actions et dettes cotées et poussent les entreprises à chercher des solutions auprès du capital privé. Apollo y revendique une capacité rare, celle de se présenter avec un financement structuré de 10, 20 ou 30 milliards de dollars sans nécessairement vouloir tout conserver à son bilan, mais sans viser pour autant le statut de banque.
Sur l’IA, Apollo privilégie là encore le financement à la prise de contrôle directe. Une approche illustrée cet été par son partenariat avec Nvidia : aux côtés de BlackRock, Blackstone, Brookfield, Goldman Sachs et KKR, le groupe participe à la mise en place de plateformes destinées à mobiliser plus de 500 milliards de dollars de capitaux tiers pour financer les infrastructures d’IA. Apollo entend ainsi accompagner les plus grands acteurs du secteur plutôt que devenir lui-même actionnaire de référence des data centers, alors que leurs besoins de financement atteignent des montants inédits.
Pas encore de cycle du crédit
Reste le crédit privé, où le dirigeant refuse le récit du retournement. Aucune perturbation notable liée à l'IA n'y est selon lui perceptible à ce stade : les spreads demeurent resserrés et l'économie mondiale solide. « Il y aura un cycle de crédit, mais nous n’y sommes pas aujourd’hui », tranche Scott Kleinman. La pression sur les LBO dans le secteur du logiciel est réelle, mais elle devrait selon lui peser d’abord sur les rendements des actionnaires plutôt que se transformer en crise du crédit. Il rappelle que nombre de sociétés de logiciels partent de marges brutes de 60 à 70 % et de taux de conversion en trésorerie proches de 90 %, ce qui leur laisse une marge d’ajustement importante. Quant aux demandes de rachat dans les véhicules semi-liquides destinés à la clientèle privée, Scott Kleinman n’y voit pas un signal de dégradation du crédit, mais le fonctionnement normal de produits dont la liquidité est, par construction, encadrée : « les caractéristiques de liquidité de ces instruments sont une fonctionnalité, pas un défaut ».
Reproduction et diffusion interdites sans autorisation écrite