

Publications, Résultats / Unicredit
Publications, Résultats
Unicredit
UniCredit hausse encore la pression sur Commerzbank / Une offre calibrée sans prise de contrôle
Le « test case » pour l’union bancaire européenne qu’Andrea Orcel, le directeur général d’UniCredit, avait théorisé dans le Financial Times à l’automne 2024 entre dans une nouvelle phase. Dix-huit mois après son entrée discrète mais fracassante au capital de la deuxième banque allemande, UniCredit a annoncé lundi le lancement d’une offre publique d’échange volontaire sur Commerzbank, conformément à la section 10 de la loi allemande sur les offres publiques d’acquisition.
Mais il ne faut pas y voir la grande offensive que l’on pourrait imaginer. Plutôt une nouvelle manœuvre de positionnement, conduite avec la même méthode patiente qui caractérise ce dossier depuis ses débuts. Les termes financiers de l’offre envisagée sont soigneusement calibrés pour ne pas viser la prise de contrôle de la banque allemande. Celle-ci porterait sur un échange d’environ 0,485 action UniCredit contre une action Commerzbank, ce qui correspondrait à un prix implicite de 30,8 euros par titre, soit une prime d’environ 4 % par rapport au cours de clôture du 13 mars 2026.
Le ratio final doit encore être déterminé par l’autorité allemande de supervision financière, la BaFin (Bundesanstalt für Finanzdienstleistungsaufsicht), sur la base du cours moyen pondéré sur trois mois des actions Commerzbank et UniCredit. La faiblesse de la prime envisagée traduit toutefois clairement la volonté de ne pas susciter un afflux massif d’apports.
Le verrou des 30 %
L’explication avancée par la banque est d’abord technique : franchir le seuil des 30 % afin de ne plus avoir à ajuster en permanence sa participation, alors que le programme de rachat d’actions mené par Commerzbank modifie mécaniquement la structure du capital. « Cela supprimerait la nécessité pour UniCredit d’ajuster en permanence sa participation afin de rester sous le seuil de 30 % en raison du programme de rachat d’actions en cours chez Commerzbank. », indique la banque italienne.
Derrière cet argument de gestion, l’ambition reste entière. Une fois ce seuil franchi, l'établissement transalpin serait alors en mesure d’« augmenter librement sa participation sur le marché ou par d’autres moyens », indique-t-il. Et si ce n’était pas assez clair, UniCredit ajoute que l’opération vise explicitement à « favoriser un dialogue constructif avec Commerzbank et ses parties prenantes dans les prochaines semaines ». Une perspective face à laquelle la banque allemande et le gouvernement d’outre-Rhin se sont jusqu’ici montrés très réticents.
Une hostilité marquée dès l’origine. À l’automne 2024, profitant de la cession d’une partie de la participation de l’État allemand, UniCredit avait acquis environ 4,5 % de Commerzbank, une opération qualifiée à l’époque d’« attaque non amicale » et de « raid surprise » par le chancelier Olaf Scholz. La banque italienne avait ensuite rapidement renforcé sa position sur le marché pour atteindre près de 9 % du capital.
Une montée au capital qui crispe Berlin
Elle avait ensuite construit une exposition bien plus importante au moyen d’instruments dérivés, portant son exposition totale à plus de 20 % puis à près de 28 % du capital. Ces avancées avaient encore suscité de vives réactions à Berlin. Le chancelier Friedrich Merz a dénoncé pour sa part une offensive « inacceptable » et « dévastatrice pour l’Allemagne ». Après plusieurs conversions de ces positions synthétiques en actions durant l’été 2025 – portant sa participation directe à environ 20 % en juillet, malgré l’appel du ministre des Finances Lars Klingbeil à Andrea Orcel pour « abandonner la poursuite » d’une approche qualifiée d’« hostile » –, UniCredit détient aujourd’hui environ 26 % du capital, ainsi que 4 % via des produits dérivés.
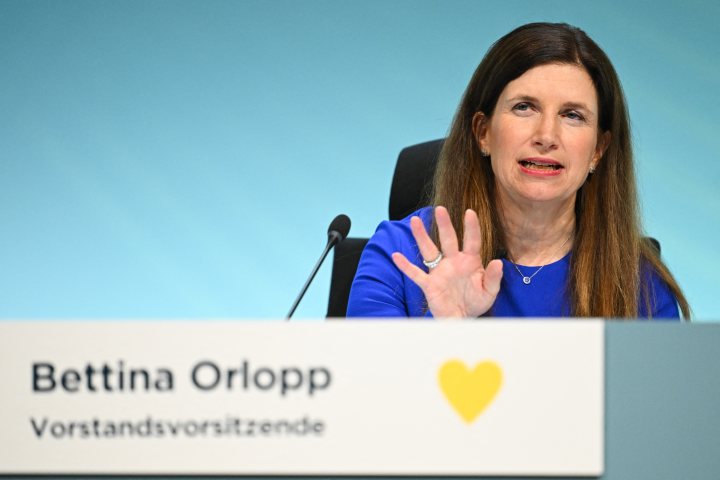
Pas plus tard qu’en février de cette année, la directrice générale Bettina Orlopp a réaffirmé devant les investisseurs l’attachement de la banque à son indépendance stratégique : « Rien n'a changé concernant la situation très spécifique de Commerzbank vis-à-vis d'UniCredit, à la fois son principal actionnaire et un concurrent. Si une offre devait être faite, elle sera examinée de manière objective et ouverte, mais d'après ce que j'ai compris, il n'est pas prévu qu'il y en ait pour le moment. » Quelques jours plus tard, le ministre des Finances Lars Klingbeil réaffirmait lui aussi son opposition à toute fusion.
Un rapport de force appelé à évoluer
Une ligne défendue d’autant plus fermement que les performances récentes de la banque plaident en faveur de cette stratégie. Commerzbank a affiché en 2025 une rentabilité des fonds propres tangibles de 10 %, et vise un bénéfice net supérieur à 3,2 milliards d’euros en 2026.
Il n’empêche : Commerzbank comme Berlin doivent composer avec une participation d’UniCredit de plus en plus encombrante et incontournable au capital de la banque allemande. Une participation supérieure à 30 % exercerait une pression accrue sur la gouvernance de Commerzbank, sur ses choix stratégiques et, in fine, sur la position de Berlin lui-même. De quoi faire évoluer progressivement le rapport de force.
En attendant, UniCredit affiche sa sérénité. « Le conseil d’administration d’UniCredit considère cette offre comme une mesure sensée et pragmatique, sans risque à la baisse, dans la mesure où la participation existante demeure fortement créatrice de valeur, que l’offre conduise ou non à une participation supérieure à 30 %. », indique son communiqué. Il faut dire que la banque italienne a plutôt bien choisi son moment : le titre Commerzbank a reculé de plus de 15 % depuis le début de la guerre en Iran. De quoi rendre l’opération comparable à une option bon marché sur l’avenir du dossier.
Reproduction et diffusion interdites sans autorisation écrite