

Entreprises / Actions / AXA / Thomas Buberl
Entreprises / Actions
AXA / Thomas Buberl
Chez AXA, une année record malgré la montée des risques / Le plan stratégique tient ses promesses
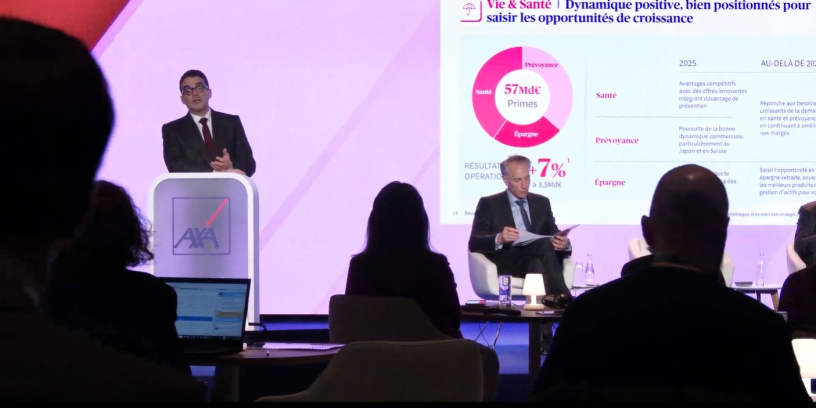
Les intempéries qui ont frappé la France ces derniers jours avaient de quoi peser sur la conférence de presse. En présentant jeudi les résultats 2025 d'AXA, Thomas Buberl, le directeur général de l'assureur, a pris soin d'ouvrir sa prise de parole sur ces événements, déplorant que « des dizaines de milliers de foyers » aient été touchés par des catastrophes naturelles, avant d'appeler à un changement de posture : « on doit collectivement changer notre approche du règlement des sinistres uniques vers une logique de prévention et de l'adaptation systématique de nos territoires. »
Le propos n’était pas rhétorique, reflétant la réalité d’un groupe confronté à la montée du risque climatique, tout en ayant, dans le même temps, enregistré l'une des meilleures années de son histoire. Car les chiffres sont sans ambiguïté : avec 115,5 milliards d'euros de primes brutes émises et autres revenus en hausse de 6 %, et un résultat opérationnel à 8,4 milliards d'euros progressant de 9 % hors AXA IM, AXA boucle 2025 sur des records dans toutes ses lignes de métier. Le résultat net bondit de 26 % à 9,8 milliards d’euros, aidé par la cession de la gestion d’actifs. « 2025 était une année historique pour AXA, » a résumé Thomas Buberl.
La validation du modèle Unlock the Future
Le résultat opérationnel par action s'établit à 3,86 euros, en hausse de 8 % - niveau qui touche la borne haute de la fourchette cible du plan stratégique « Unlock the Future » (6 à 8 % de croissance annuelle), le groupe y voyant la validation de son modèle. « ces résultats reflètent nos très bons choix stratégiques, mais aussi la bonne exécution de notre plan. Tous nos voyants sont en vert et tous les moteurs tournent. » a souligné Thomas Buberl.
La branche dommages reste le principal de ces moteurs, avec un résultat opérationnel en hausse de 9 % et un ratio combiné ramené à 90,6 %, reflet d’une amélioration conjointe de la sinistralité et des frais. A cet égard, les analystes d’UBS relèvent que la performance a été « portée par une amélioration de la marge technique, même si une partie du bénéfice lié aux catastrophes naturelles a été utilisée pour renforcer la résilience des provisions ».
Vie et santé amorcent leur redressement
Sur le volet vie et santé, la dynamique révèle une inflexion stratégique réelle. Le résultat opérationnel y progresse de 7 % à 3,5 milliards d'euros, avec une santé qui bondit de 17 % malgré un impact réglementaire négatif de 0,1 milliard lié à un changement de traitement de la TVA au Mexique. L'épargne, longtemps en décollecte, affiche désormais une collecte nette de 5,4 milliards d'euros contre 1,5 milliard en 2024, un retournement que le management attribue à la refonte des offres et au positionnement en architecture ouverte post-cession d'AXA IM à BNP Paribas.
La solidité du bilan vient compléter ce tableau. Le ratio de solvabilité II a atteint 224 % au 31 décembre 2025, en hausse de 9 points, avant de refluer à 215 % au 1er janvier 2026 sous l'effet de la fin des mesures transitoires de la directive. Il est « supérieur de 5 points de pourcentage aux attentes, partiellement compensé par l'impact des changes sur les capitaux propres des actionnaires. », note UBS.
Une solvabilité au-dessus des attentes
La dépréciation du dollar américain (-2 % d'impact sur le résultat par action) et celle du dollar hongkongais ont pesé sur les capitaux propres, lesquels reculent à 47,2 milliards d'euros. Le groupe anticipe que la révision de Solvabilité II, attendue au premier trimestre 2027, lui restituera 17 points de ratio - le portant à 232 % en proforma.
2025 était la deuxième année du plan « Unlock the Future » (2024-2026), dont AXA aborde le dernier exercice avec confiance. Thomas Buberl a indiqué viser à nouveau une croissance du résultat opérationnel par action « dans la partie haute de la fourchette cible » pour 2026, soit vers les 8 %. Le calendrier tarifaire reste favorable en dommages particuliers et PME. Chez AXA XL, le management signale une « dégradation de l'environnement tarifaire avec des variations par lignes de métier », ce qui appelle à une gestion plus sélective du cycle. En vie et santé, la croissance du résultat proviendra principalement des activités court terme. Le groupe présentera son prochain plan stratégique 2027-2029 le 21 septembre 2026.
Reproduction et diffusion interdites sans autorisation écrite