

Entreprises / Actions / Eramet
Entreprises / Actions
Eramet
Eramet tente de reprendre la main sur son bilan / Une levée de 500 millions à un moment délicat
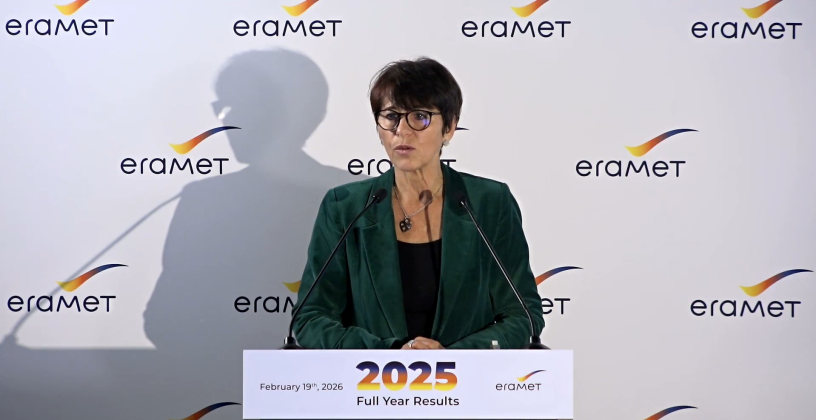
Il ne fallait pas compter sur la présentation des résultats 2025 d’Eramet pour espérer obtenir des éclaircissements sur la crise de gouvernance que traverse le groupe minier. Le sujet n’a véritablement émergé qu’au détour d’une question d’analyste, et la réponse est restée pour le moins elliptique. La rupture avec Paulo Castellari tiendrait à « une divergence dans la façon dont les décisions étaient prises », avec un « manque de transparence » et un « manque d’alignement », a indiqué la direction, en prenant soin de préciser qu’il n’y avait « rien à voir avec des sujets financiers, rien, aucune fraude, aucun problème éthique ».
Un flou d’autant plus marqué que la mise à l’écart du directeur financier Abel Martins-Alexandre - évoquée en marge elle aussi - n’a donné lieu qu’à des explications laconiques. La direction se contente d’évoquer un signalement interne relatif à la gestion du département finance, suivi d’une suspension conservatoire et de l’ouverture d’une enquête externe. Dans l’intervalle, Christel Bories, la présidente, a repris provisoirement ses fonctions exécutives, tandis que Simon Henochsberg, habituellement en charge de la stratégie du groupe Eramet, assurait jeudi la présentation des comptes de l’exercice écoulé en tant que directeur financier par intérim.
Le passage obligé par la recapitalisation
Un duo inédit qui devait, jeudi, porter une annonce de poids, peu réjouissante à première vue. Le groupe a en effet dévoilé un projet de renforcement des fonds propres d’environ 500 millions d’euros, sous la forme probable d’une augmentation de capital en 2026. « Clairement, 2025 a été une année très difficile qui a mis sous tension notre bilan », a reconnu la présidente. Le principe de l’opération est déjà approuvé par les actionnaires de référence, au premier rang desquels la famille Duval via la holding Aubert & Duval et l’État français. Son objectif: « le désendettement afin de sécuriser un avenir plus solide et plus durable pour le groupe ».
Avec un levier ajusté de 5,5x l'EBITDA 2025, un free cash-flow ajusté négatif de 481 millions d'euros et un gearing de 125 % au sens des covenants bancaires, le bilan est, pour reprendre le mot de Christel Bories, « stretched ».
Un waiver a été obtenu de la part du pool de banques pour le test de covenant de décembre 2025 ; un second sera demandé pour couvrir 2026. Si l'augmentation de capital est pleinement souscrite, le levier pourrait tomber à environ 2,5x pro forma. Mais l'opération tombe au pire moment, celui d'une crise de gouvernance non résolue.
L'action chutait de 23 % jeudi, à 46,3 euros, ramenant la capitalisation boursière à 1,3 milliard d'euros. À ce niveau, une levée de 500 millions d’euros représente une dilution massive pour les actionnaires existants, et le track record récent du groupe n'est pas de nature à faciliter les souscriptions au-delà du cercle des actionnaires de référence. Le troisième pilier du plan de financement est une revue stratégique d'actifs visant des cessions partielles, décrites comme « plusieurs centaines de millions d’euros », sans qu'aucune cible ne soit précisée à ce stade.
Des vents contraires toujours puissants
Une pression financière qui s’ajoute à des défis opérationnels encore nombreux. Le groupe assume une année « très difficile » marquée par un environnement de prix historiquement bas et un dollar défavorable, combinaison jugée « particulièrement défavorable » pour un acteur minier. L’EBITDA ajusté s’est effondre de 54 % à 372 millions d’euros, sous l’effet combiné des prix, du change et de difficultés internes. Simon Henochsberg souligne que « 80 % de la baisse de l’EBITDA provient de facteurs externes », tout en reconnaissant des contre-performances opérationnelles, notamment dans le manganèse et lors du ramp-up du lithium.
Seul véritable point de satisfaction industrielle de l'année : la montée en cadence de l'usine de lithium de Centenario, en Argentine, après un premier semestre pénalisé par une défaillance d'équipement. La production a atteint 75 % de la capacité nominale en décembre, contre 10 % en juin. « Nous avons plusieurs années d’avance sur la plupart de nos concurrents dans l’extraction directe du lithium à l’échelle industrielle », a souligné Christel Bories, pointant l'avance technologique acquise.
Pour 2026, l'environnement de prix s'annonce plus favorable qu'en 2025 sur la plupart des métaux, à l'exception des sables minéralisés.
Les objectifs opérationnels pour 2026 tablent sur un rebond des volumes de minerai de manganèse transporté entre 6,4 et 6,8 millions de tonnes, et sur des investissements ramenés entre 250 et 290 millions d’euros, en baisse de 30 à 40 % par rapport à 2025. Le programme ReSolution, lancé fin 2025, vise un potentiel d’amélioration de l’EBITDA compris entre 130 et 170 millions d’euros en rythme annuel d’ici deux ans, avec un plein effet attendu en 2028. Un horizon qui suppose que le groupe ait d’ici là résolu, sur le fond, bien davantage que ses seules contraintes financières.
Reproduction et diffusion interdites sans autorisation écrite