

Entreprises / Actions / Carmat
Entreprises / Actions
Carmat
Carmat trouve enfin sa voie de survie / Mais la trajectoire boursière touche à sa fin
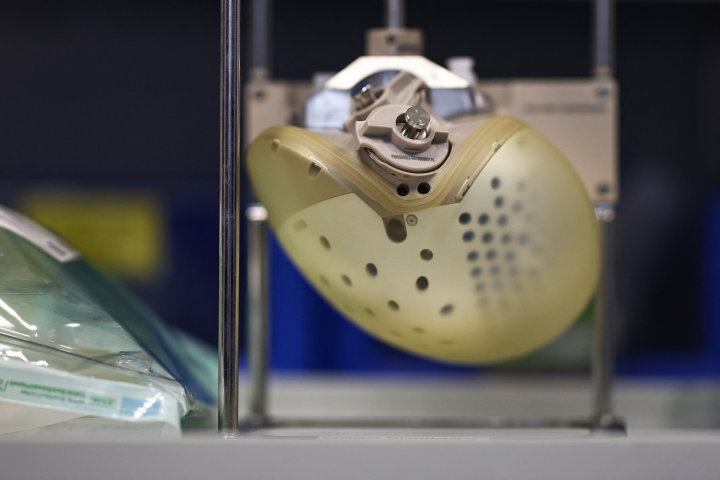
Des mois d’incertitudes sur le devenir de l’une des medtechs les plus emblématiques de France ont pris fin. Le Tribunal des activités économiques de Versailles a finalement validé la dernière proposition portée par son président Pierre Bastid, permettant à Carmat de poursuivre son activité et d’assurer la continuité d’Aeson, le cœur artificiel total le plus avancé au monde, doté d’un fonctionnement pulsatile autorégulé et d’un revêtement interne hémocompatible limitant la coagulation. Carmat va donc continuer d’exister, et surtout de produire et de suivre les patients implantés, ce qui n’allait plus du tout de soi à l’automne.
La décision constitue de fait un véritable soulagement pour l’entreprise et pour tout un écosystème industriel mobilisé depuis 2008 autour de la mise au point d’Aeson. Elle garantit la poursuite des activités au sein d’une nouvelle structure dédiée, la reprise de 88 salariés ainsi qu’un financement de relance de 110 millions d’euros, décisif après des mois où la société a frôlé l’arrêt complet. L’enjeu n’est pas seulement de maintenir en vie un projet technologique unique en Europe, mais de remettre sur pied une entreprise dont la trésorerie s’était retrouvée exsangue au moment même où l’adoption clinique et commerciale commençait à s’accélérer.
Pierre Bastid en première ligne
Depuis la première implantation humaine en 2013, 122 patients ont été implantés, dont 42 pour la seule année 2024, témoignant d’une adoption clinique plus régulière depuis le marquage CE obtenu en 2021. Au début de 2025, Carmat franchissait le cap des 100 implantations cumulées après dix ans de montée progressive, puis une accélération récente. À fin mars 2025, le total atteignait 108 implantations, dont 58 réalisées au cours des quinze derniers mois. Au moment de la cessation de paiements, 32 patients porteurs d’Aeson étaient encore en vie et Carmat s’était engagée à assurer leur suivi, quelle que soit l’issue de la procédure.
C’est au cœur de cette dynamique que le groupe s’est retrouvé à court de ressources, en raison d’une équation financière devenue intenable : montée en cadence industrielle, besoins renforcés pour mener de front les implantations européennes et la poursuite des essais cliniques. L’ouverture de la procédure de redressement judiciaire le 1er juillet 2025 a mis en lumière un défi décrit, dans un entretien à WanSquare, par Stéphane Piat, le directeur général de Carmat : celui d’attirer un repreneur capable de recapitaliser rapidement l’activité.
Une stratégie plus resserrée
Plusieurs tentatives ont échoué, notamment la première offre déposée fin juillet par la société Hougou, le family office de Pierre Bastid, déclarée irrecevable le 30 septembre faute de financement sécurisé. Le second processus d’appel d’offres lancé par l’administrateur judiciaire à partir du 15 octobre a finalement permis de recueillir une nouvelle proposition, cette fois portée par Carmat SAS, une structure spécialement créée pour la reprise et contrôlée par Lohas, le véhicule d’investissement de Pierre Bastid. Déposée le 3 novembre, elle a été examinée lors de l’audience du 1er décembre puis validée par le Tribunal, ouvrant la voie à la poursuite des activités au sein de la nouvelle structure.
Au-delà de la relance immédiate, l’offre retenue s’accompagne d’une stratégie resserrée. Si, à court terme, la société compte privilégier un déploiement commercial concentré sur les centres les plus expérimentés, elle entend aussi accélérer l’accès au marché nord-américain et préparer, d’ici deux à trois ans, un essai destiné à obtenir en Europe l’indication de thérapie de destination. Cette indication élargirait considérablement le champ d’utilisation d’Aeson, puisqu’elle viserait les patients non éligibles à la greffe, bien plus nombreux que ceux implantés aujourd’hui comme pont vers la transplantation.
Une étude clinique décisive pour la suite du projet
Ce redémarrage n’effacera pas les pertes engendrées par la liquidation judiciaire de Carmat SA. Compte tenu du niveau du passif et des termes de l’offre retenue, la société prévient, comme elle l’avait déjà fait un mois plus tôt, qu’il est "hautement probable" que les actionnaires subiront la perte intégrale de leur investissement et qu’une large part des créanciers connaîtra des pertes très significatives. Voilà donc quasiment confirmée la fin d’une aventure boursière entamée en 2010, qui avait vu la capitalisation de l’entreprise culminer à 660 millions d’euros à l’été 2021 avant de s’effondrer à six millions lors de sa dernière cotation, le 24 septembre, à 0,099 euro l’action.
La morale boursière est rude. Les actionnaires, éjectés par la liquidation de Carmat SA, suivront sans doute avec un sentiment ambivalent les résultats de l’étude EFICAS, attendus dans quelques mois.
Car cette étude pourrait changer la donne. EFICAS évalue Aeson chez des patients en attente de transplantation, avec un critère central de survie à six mois, sans AVC invalidant ou avec une greffe réussie. Elle doit fournir les données nécessaires pour appuyer une demande de remboursement en France, étayer la diffusion hospitalière en Europe et contribuer à structurer le futur dossier américain. Autant d’éléments susceptibles d’infléchir la trajectoire économique d’Aeson.
Reproduction et diffusion interdites sans autorisation écrite