

Publications, Résultats / Exosens
Publications, Résultats
Exosens
Les moteurs de croissance d’Exosens tournent à plein régime / Les manœuvres sont engagées pour continuer de les entretenir
On n’arrête plus Exosens. La pépite française spécialisée dans les missions et la fourniture de technologies critiques d’amplification, de détection et d’imagerie est confortablement installée parmi les plus fortes hausses du SBF 120 depuis l’ouverture de la Bourse, portée une publication de résultats semestriels solides. Après avoir bondi de 10 % en début de matinée, son titre progresse toujours de plus de 5 % à la mi-séance, bien aligné sur un parcours réalisé sans fausse note depuis son introduction sur Euronext Paris en juin 2024 : il s’échange actuellement autour de 39 euros, contre un prix d’admission de 20 euros fixé lors de l’opération.
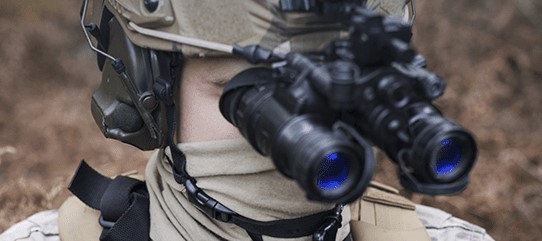
Tirant parti de l’élan du secteur de la défense et de la surveillance, qui profite à l’ensemble de ses activités, la croissance de son chiffre d’affaires a dépassé 20 % sur un an, à 224,5 millions d’euros. À périmètre et taux de change constants, ses revenus ont grimpé de 13,2 %. Dans le détail, le chiffre d’affaires du segment d’amplification, son fer de lance, a bondi de 17,6 % pour atteindre 162,9 millions d’euros. Une amélioration découlant de la hausse des volumes de ventes, explique Exosens, conséquence de l’augmentation de la capacité de production et d’une exécution maîtrisée. La demande pour les tubes intensificateurs d’image, pour les applications de vision nocturne dans la défense – un avantage tactique clé dans le domaine – reste en effet fort soutenue. "Dans cet environnement de marché très dynamique, Exosens tire parti de sa position de fournisseur stratégique de tubes intensificateurs d’image haute performance "non-ITAR" pour les armées de l’OTAN et leurs principaux alliés", indique l’entreprise par voie de communiqué.
Exécution du plan
Ces utilisateurs finaux ont poursuivi le renfort de leurs achats de systèmes de vision nocturne, ajoute le groupe dirigé par Jérôme Cerisier, comme l’illustre la signature de nombreux contrats d’envergure, notamment en Europe. Exosens prévoit ainsi que les taux d’équipement en jumelles de vision nocturne resteront largement sous leurs niveaux cibles, d’ici à 2027, ce qui permettra à l’Europe de rester une zone de croissance sur le moyen terme. Les États-Unis et l’Asie-Pacifique viendront aussi soutenir cette dynamique, puisque de grands programmes sont en cours de déploiement, ou y sont prévus.
C’est d’ailleurs pour pouvoir capter au mieux la demande mondiale croissante que le groupe met bien en œuvre son plan d’investissement de 20 millions d’euros, qu’il avait annoncé lors de la publication de ses résultats annuels. Objectif : augmenter sa capacité de production de 25 % à l’horizon 2027. Étudiant actuellement l’impact, sur les besoins futurs, des annonces récentes d’augmentation des budgets de défense pour atteindre l’objectif de 3,5 % du Produit intérieur brut (PIB) fixé par l’OTAN, Exosens se réserve d’envisager une nouvelle augmentation de ses capacités à l’avenir. À noter qu’à la suite de la clôture du premier semestre, le groupe a aussi finalisé l’acquisition de NVLS, une entreprise espagnole qui lui permettra d’élargir son marché adressable et de faire monter encore davantage en gamme ses produits.
Tendances nucléaires
Du côté du segment de détection et d’imagerie, pesant pour 62,3 millions d’euros de chiffre d’affaires, la croissance s’est affichée à 23,6 %. À périmètre et taux de change constants elle ressort en baisse de 2,5 % sur un an : après avoir été pénalisée par le marché américain de la recherche scientifique au premier trimestre, elle a néanmoins solidement renoué avec la croissance au deuxième. Le nucléaire, la défense et la surveillance ont porté la demande pour les solutions du groupe dans ce domaine. Qu’il s’agisse de l’essor des technologies spécifiques aux petits réacteurs modulaires (SMR) pour le premier marché, ou l’adoption croissante des applications de type drone et anti-drone pour le second, ces effets constituent des tendances sous-jacentes solides, permettant à Exosens d’anticiper une nouvelle accélération de la croissance, dans la détection et l’imagerie, pour le reste de l’année 2025. Au mois de mars, l’acquisition du spécialiste français des caméras infrarouges refroidies de haute performance, Noxant, a également été finalisée. Le groupe anticipe ainsi des synergies significatives en matière de recherche et développement (R & D), mais aussi de ventes croisées.
Entre la croissance de ses volumes de ventes, l’amélioration des rendements et un mix de produits favorable, la marge brute ajustée d’Exosens a progressé de 22,3 %, pour atteindre 49,6 % du chiffre d’affaires – soit une hausse de 89 points de base par rapport au premier semestre de 2024. L’Ebitda ajusté a progressé dans le même ordre de grandeur, à hauteur de près de 24 %, pour une marge correspondante de 30,9 %. Une rentabilité soignée, à laquelle s’ajoute une génération de flux de trésorerie disponible de 23,6 millions d’euros. Et ce malgré l’augmentation des besoins en fonds de roulement au cours de la période, indique Exosens, du fait de la hausse des revenus et des préparations de livraisons de produits prévues sur la seconde moitié de l’année. Le ratio de "cash conversion", à 76,1 % au titre du premier semestre, progresse de son côté par rapport aux 74,6 % observés un an auparavant, en dépit de la hausse des investissements engagés pour soutenir la croissance future, se félicite Exosens.
De la R & D et des capacités
De fait, dans le même temps, le groupe n’a pas ménagé ses efforts pour soutenir sa R & D, puisque les investissements en la matière ont augmenté de près de 16 % sur un an, à 17 millions d’euros. Ceux consacrés aux capacités ont de leur côté augmenté de 15,5 %, pour atteindre 15,1 millions d’euros. Le ratio de levier d’endettement a quant à lui légèrement augmenté, en passant de 1,2 fois à fin décembre 2024, à 1,3 fois à fin juin 2025. De quoi, toutefois, offrir au groupe la flexibilité nécessaire pour poursuivre effectivement ses investissements de croissance, prévient-il.
Dans l’ensemble, Exosens reste donc bien confiant pour le reste de l’année. Mais aussi pour la suite. Le groupe anticipe une croissance du chiffre d’affaires dans le haut d’une fourchette de 15 à 20 % pour 2025 et une croissance de l’Ebitda ajusté dans le bas de l’intervalle 20-25 %. En voyant un peu plus loin, sur la période 2024-2026, Exosens prévoit que son Ebitda ajusté enregistre un taux de croissance annuel moyen toujours situé dans le haut de la fourchette 15-20 % et que son ratio de "cash conversion" atterrisse entre 70 % et 75 %. Ceci tenant bien compte des investissements prévus dans les capacités aux États-Unis et en Europe. Le ratio d’endettement financier net, sur l’Ebitda ajusté est, lui, attendu à environ 2 fois.
Reproduction et diffusion interdites sans autorisation écrite