

Macro-économie / Taux / Moody's / USA / Bessent
Macro-économie / Taux
Moody's / USA / Bessent
Les États-Unis disent au revoir à leur triple A / Les marchés n’en sont pas surpris
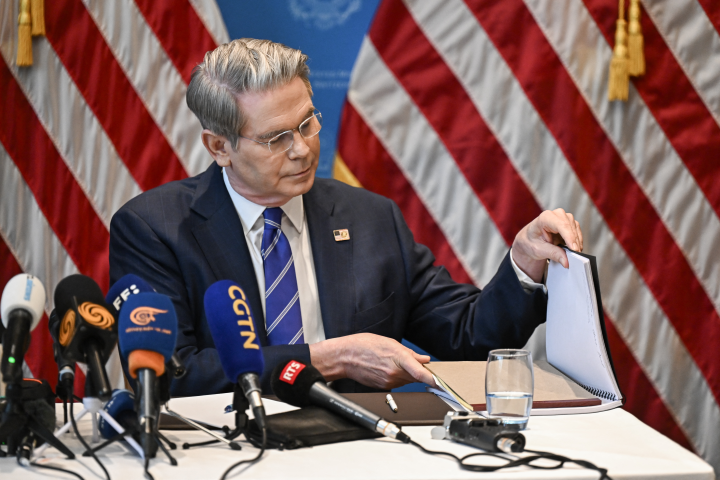
Un évènement qui n’en est plus un. La dégradation de la note fédérale américaine décidée par Moody’s ce vendredi n’a pas fait chavirer les marchés financiers. Scott Bessent, le secrétaire américain au Trésor, s’est de son côté livré à une critique de cette décision la considérant telle " un indicateur à retardement […] c’est ce que tout le monde pense des agences de notation". Ne cherchant pas à remettre en cause ce choix, il considère qu’il est la conséquence "des dépenses que nous avons connues au cours des quatre dernières années" lors de la présidence de Joe Biden.
Des opinions en partie partagées par Xavier Chapard, stratégiste à la direction de la recherche chez La Banque Postale Asset Management (LBPAM), en ce qui concerne la surprise pour les marchés que constitue un tel choix de la part de Moody’s. Il souligne en effet qu’au contraire des notations d’entreprises, il s’avère que "la notation de la dette souveraine des pays développés n’apporte pas beaucoup d’information que l’on ne sache pas déjà".
Position
Un autre point est également développé par ses soins, si plus aucune des trois plus grandes agences de notation n’accorde de triple A aux États-Unis, il n’en reste pas moins qu’avec un AA + la notation américaine reste élevée. Une situation jugée "loin du niveau qui forcerait certains investisseurs à réduire leur exposition (ce qui serait le cas pour un passage en catégorie High Yield par exemple) ".
Les derniers chiffres en date corroboraient cette thèse puisque l’expert de chez LBPAM rapporte qu’à date d’avril, il s’avère que "la part des étrangers dans les émissions du trésor et l’encours des titres conservés par la Fed pour le compte d’officiels étrangers sont stables depuis le début de l’année". Barclays est également allé de son commentaire ce lundi et voit " peu de conséquences à cette décision en ce qui concerne les fonds monétaires ou les marchés des pensions. Nous ne nous attendons pas à une vague de ventes d’actifs sur […] les bons du Trésor (et de pensions du Trésor) détenus par les fonds monétaires. Depuis la crise financière, la législation a réduit l’utilisation de directives de notation explicites dans les mandats d’investissement", ses équipes se montrent également "sceptiques quant au fait que les investisseurs du marché monétaire se détourneront du marché du Trésor ou réduiront leurs allocations".
Les indices boursiers ont beau avoir entamé leur journée en baisse, John Plassard, analyste chez Mirabaud, rappelle que lors de la première perte de son triple AAA par les États-Unis la correction avait été tout autre. Il se remémore que le choix de Standard & Poor’s avait vu peu de temps après "le S & P 500 chuter de près de 7 % en une seule séance, un lundi noir gravé dans les mémoires". Ce sont davantage les développements sur le long terme qui sont à craindre, tant les justifications de Moody’s se concentrent sur l’absence de volonté des gouvernants américains de réduire un déficit croissant.
Horizon
Un point qui a retenu l’attention de John Plassard, ce dernier arguant d’une dégradation des fondamentaux budgétaires entamée depuis de longues années. Il rappelle que "depuis plus d’une décennie, la dette publique et les paiements d’intérêts explosent, sans que les gouvernements successifs ne parviennent à inverser cette dynamique". Moody’s est loin d’être optimiste sur la question, considérant qu’en 2035 le déficit annuel devrait être proche de 9 % du PIB et ce du fait de dépenses obligatoires en progression et de baisses d’impôts prolongées.
La question sous-jacente posée par l’analyste étant combien de temps la flexibilité budgétaire devenue ténue sera-t-elle contrebalancée par les deux immenses atouts que constituent la taille de l’économie américaine et la puissance du billet vert. John Plassard martèle que dès lors que "les seuls intérêts de la dette absorberont bientôt un tiers des recettes fédérales, l’alarme n’est plus théorique". Le cercle vicieux bien connu en France et mêlant déficit et coût de la dette pourrait bien se propager de l’autre côté de l’Atlantique. Un autre danger plus difficilement quantifiable minerait la crédibilité américaine en la personne d’une instabilité politique croissante ces dernières années.
Reproduction et diffusion interdites sans autorisation écrite