

Macro-économie / Taux / tapering / calibrating / BCE / Christine Lagarde / Taux directeurs / pepp / Inflation / Fed
Macro-économie / Taux
tapering / calibrating / BCE / Christine Lagarde / Taux directeurs / pepp / Inflation / Fed
Tapering vs calibrating
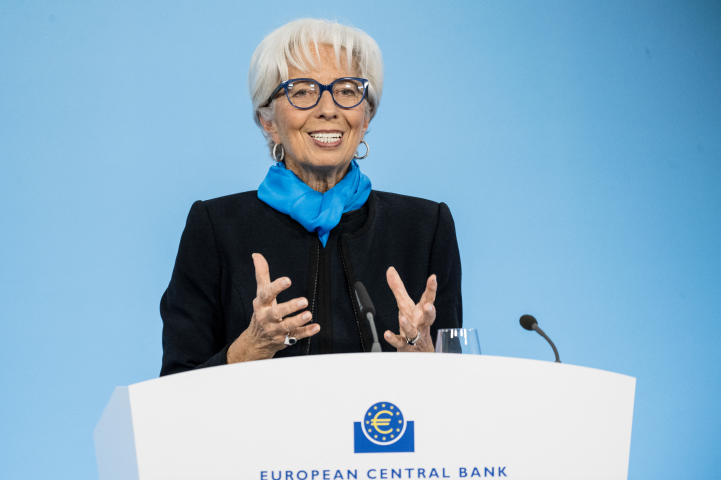
La règle suprême de la Banque centrale européenne (BCE) est d’obtenir à moyen terme une inflation de 2 % dans la zone euro. L’institution de Francfort se fonde sur les prévisions d’inflation à horizon 2023 qui ne devrait atteindre que 1,5 % à cette date. C’est pourquoi Christine Lagarde, présidente de la BCE, dans le cadre de cet objectif, estime que les "conditions de financement favorables peuvent être maintenues avec un rythme légèrement plus faible d’achats nets d’actifs au titre du programme d’achats d’urgence face à la circulation du virus (pandemic emergency purchase programme, PEPP)".
Ce ralentissement s’adapte pour se calibrer au contexte économique actuel avec une inflation à la hausse. Le programme sera appliqué comme prévu jusqu’à fin mars 2022. Aujourd’hui, près de 80 % des 1 850 milliards d’euros ont déjà été dépensés. Christine Lagarde ne précise pas si l’entièreté de l’enveloppe sera utilisée.
Pour continuer à préserver un environnement financier favorable pour les entreprises, la BCE ne relève pas ses taux directeurs. Le taux d’intérêt des opérations principales de refinancement reste à 0,00 %, celui de la facilité de prêt marginal à 0,25 % et celui de la facilité du dépôt à -0,50 %. Le Conseil des gouverneurs concède que le maintien actuel des taux directeurs peut donner lieu à une période transitoire pendant laquelle l’inflation sera légèrement supérieure à l’objectif. C’est le cas en ce moment.
En effet, l’inflation dans la zone euro est aujourd’hui à 3,4 %, soit 1,4 point de pourcentage au-dessus de l’objectif. C’est donc probablement en décembre qu’aura lieu la décision concernant une normalisation progressive de la politique monétaire. Pour l’instant, la BCE continuera à fournir une liquidité abondante par le biais de ses opérations de refinancement. Il considère que des conditions favorables sont essentielles pour l’économie afin qu'elle puisse continuer sa reprise et contrer les impacts négatifs du coronavirus. D'après Pietro Baffico, économiste européen à Abrdn, "la BCE restera une référence accommodante parmi les principales Banques centrales, ce qui devrait contribuer à soutenir les prix des actifs de la zone euro".
Pour la présidente de la BCE, il existe trois facteurs inflationnistes. Le premier est la flambée des prix de l’énergie (pétrole, gaz et électricité). D’ailleurs, au mois de septembre l’inflation énergétique comptait pour moitié de l’ensemble de l’inflation. Le deuxième est la forte reprise de la demande qui supplante l’offre. Le dernier s’explique par un effet de base lié à la fin de la baisse de la TVA en Allemagne. Cette baisse continue toujours de nourrir l’inflation. Le Conseil des gouverneurs s’attend à ce que l’influence de ces trois facteurs s’atténue au cours de l’année 2022.
De l’autre côté de l’océan Atlantique, la Réserve fédérale entend décider à commencer une politique de "tapering" lors de la réunion politique monétaire prévue le 2 et 3 novembre. De ce fait, le processus pourrait être lancé mi-novembre ou mi-décembre, comme l'indiquent les "minutes" de la Fed.
Christine Lagarde se défend d’appliquer une politique de "tapering", car selon elle l’Europe et les États-Unis ne sont pas du tout dans la même situation. En effet, l’inflation aux États-Unis atteint 5,4 %, contre 3,4 % dans la zone euro. La BCE appliquera plutôt une politique de calibrage concernant les achats nets d'actifs. Bien que d'après Johannes Muller, responsable de la recherche macroéconomique à DWS, "les marchés financiers s'attendent toutefois à un resserrement plus important et plus précoce, probablement en raison des récentes déclaration des autres Banques centrales". Ces propos sont renforcés par l'analyse de Craig Erlam, analyste de marché senior à OANDA : "les rendements de la dette de la zone euro ont augmenté au cours de la conférence de presse de la BCE, tandis que l'euro s'est envolé. Il semblerait que les opérateurs n'aient pas été convaincus par la performance de Mme Lagarde ou par l'analyse de la Banque centrale et qu'ils s'attendent à un changement de cap au cours de l'année prochaine. Quoiqu'il en soit, il y a clairement un fossé entre la BCE et les marchés".
Dorénavant, le marché assiste à une asymétrie du comportement des deux plus grandes Banques centrales occidentales. De ce fait, Natixis, dans un flash économique, met en garde sur la possibilité de la fuite importante de capitaux de la zone euro vers les États-Unis. Comme la Fed va sortir beaucoup plus vite de la politique monétaire très expansionniste que la BCE, l’euro risque d’être déprécié par rapport au dollar.
Reproduction et diffusion interdites sans autorisation écrite