

Politique monétaire / Politique monétaire
Politique monétaire
Politique monétaire
BCE : les marchés sont un peu trop confiants
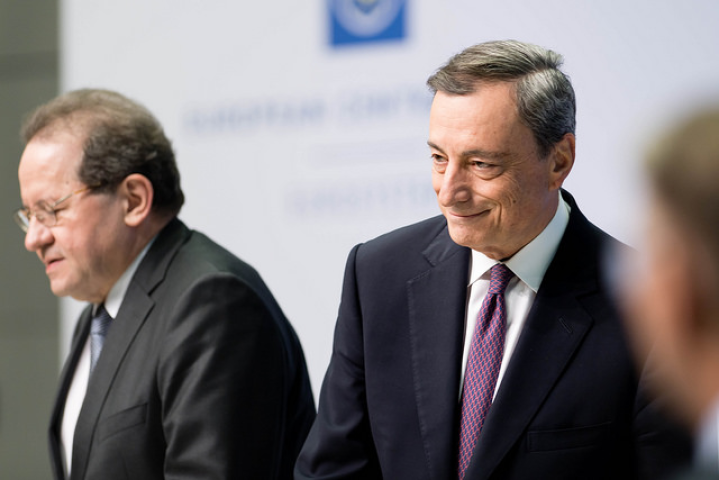
Le président de la BCE a donc confirmé hier après-midi que le programme d'achats de titres, qui devait prendre fin en décembre, serait prolongé de 9 mois, jusque septembre 2018, avec une diminution de moitié des titres acquis -de 60 à 30 milliards- à partir de janvier. Une information qui avait déjà largement fuité dans la presse depuis quelques semaines, et qui n'a donc pas tellement surpris les marchés. Mais, et ce qui a suscité l'enthousiasme des bourses européennes, Mario Draghi s'est montré encore plus "dovish" que prévu, en expliquant que l'APP n'avait pas de date de fin précise et qu'il pourrait être prolongé au-delà de septembre 2018, "si nécessaire", et en tout cas "jusqu'à ce que le conseil des gouverneurs constate un retour de l'inflation conforme à son objectif". Les bourses ont applaudi la nouvelle, et clôturé en hausse de près de 2% pour l'Espagne, de 1,5% pour Paris, de 1,3% à Francfort et de 1,6% à Milan.
Car une prolongation de l'APP au-delà de septembre 2018, signifierait aussi une première hausse des taux plus tardive. Le président a d'ailleurs insisté sur le fait que le resserrement aurait lieu "bien après la fin du programme d'achats d'actifs", et les anticipations des analystes, qui prévoyaient un premier relèvement fin 2018, ont diminué à la suite de la réunion. "Il est fort possible que les taux soient resserrés pour la première fois encore plus tard que ce nous avions initialement prévu, soit après mars 2019", explique ainsi Jessica Hinds de Capital Economics. Selon les anticipations actuelles des marchés, les taux directeurs devraient ainsi être relevés à cinq reprises entre mi-2019 et 2022, le taux de dépôt devant donc tout juste atteindre 1% à l'horizon 2023 (contre -0,40% actuellement). L'euro a par conséquent baissé de plus de 1,3% contre le dollar hier, à la suite de la conférence des gouverneurs. A la grande satisfaction de Mario Draghi certainement, qui n'était pas parvenu à faire baisser la devise en septembre, malgré la "pré annonce" du tapering.
Mais, selon Andrew Bosomworth managing director chez Pimco à Munich et directeur du management de portefeuille pour l'Allemagne, plusieurs facteurs laissent penser que le resserrement monétaire pourrait finalement être plus rapide que prévu. L'analyse historique de la fonction de réaction de la BCE (c'est-à-dire sa propension à relever les taux en fonction de la conjoncture économique) souligne qu'en de pareilles circonstances (forte croissance, indicateurs de confiance au plus haut, taux de chômage en baisse, hausse du crédit...), la BCE a toujours relevé les taux, qui étaient alors situés autour de 0,25% en moyenne contre -1,50% actuellement. Ce décalage entre le niveau de taux et la fonction de réaction de Francfort laisse penser qu'elle pourrait appuyer sur l'accélérateur plus rapidement.
La BCE sait par ailleurs que la prolongation de son programme d'achats de titres au-delà de ce qui est raisonnable entraîne un risque de bulle sur les actifs, alors que les valorisations sont déjà très élevées. Enfin, "il serait préférable que la BCE normalise sa politique avant la prochaine récession", poursuit le gérant de Pimco. Or selon lui, en juillet 2019, les Etats-Unis, s'ils sont encore en phase de croissance, auront atteint la plus longue période d'expansion de leur histoire, soit 10 ans et un mois. Ce qui est fort peu probable, selon Andrew Bosomworth. Si la BCE entame le relèvement des taux à la mi-2019 seulement, elle le fera potentiellement en pleine récession américaine, et n'aura plus beaucoup de marge de manoeuvre pour soutenir l'économie de la zone euro si la récession se propage.
Un dernier élément pourrait entrer en compte dans la stratégie de resserrement monétaire de la BCE ces deux prochaines années. Cinq des six membres du conseil exécutif des gouverneurs (qui votent donc à chaque réunion à la différence des autres) terminent leur mandat entre mai 2018 (pour le vice-président Vito Constancio) et décembre 2020 (pour Yves Mersch). Sachant que celui de Mario Draghi prendra fin en octobre 2019. Il y a donc fort à parier que l'exécutif de Francfort souhaite mettre sur les rails le resserrement des taux avant son départ, "un peu comme Janet Yellen a procédé au sein de la Fed en entamant le resserrement dès décembre 2015", poursuit Andrew Bosomworth. "Il serait mieux de mettre en place une politique de resserrement claire et établie plutôt que de laisser le prochain président de la BCE prendre toutes les grandes décisions, afin d'éviter une trop grande volatilité sur les marchés", conclut le gérant de Pimco. Les bourses pourraient donc être surprises par l'accélération des décisions de Draghi passé septembre 2018, même si ce dernier, en fin communicant, saura certainement faire passer le message à temps.
Reproduction et diffusion interdites sans autorisation écrite