

Banques / Banque-assurance / Politique économique
Banques
Banque-assurance / Politique économique
Epargne réglementée : Noyer tape du poing sur la table
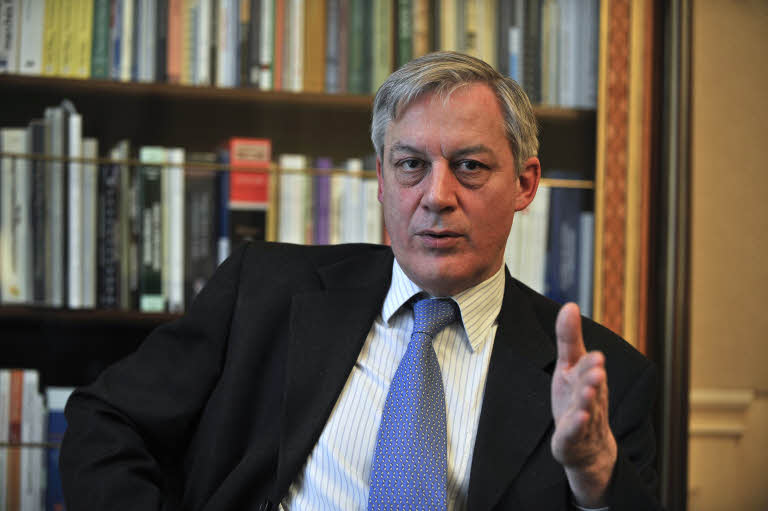
Cela fait déjà plusieurs mois que Christian Noyer presse le gouvernement de revoir à la baisse le taux du livret A et du LDD. Faute d’avoir été pour l’instant entendu, le gouverneur de la Banque de France n’a pas mâché ses mots aujourd’hui à l’occasion de la présentation du rapport 2014 de l’Observatoire de l’épargne réglementée. « Nous sommes dans une période où la BCE met en place des moyens considérables pour faire redémarrer l'économie et remonter l'inflation vers notre objectif. Donc il n'est pas acceptable que l'épargne réglementée soit un obstacle de plus en plus fort à cette évolution », a expliqué l’homme, habituellement connu pour peser son verbe.
Loin d’en être à son premier appel sur le sujet, Christian Noyer peut s’appuyer sur des chiffres qui parlent d’eux-mêmes. Le livret A et le LDD sont rémunérés depuis août 2014 à 1%, soit leur plus bas historique. Or si la formule indicative -qui prend en compte les taux du marché monétaire et l’indice des prix hors tabac- pour le calcul des taux était respectée, le taux pourrait tomber à 0,25%. C’est pourquoi, la Banque de France a proposé au début de l’année d’établir le taux à 0,75%. Vœux non exaucé par le gouvernement, et ce alors même que cette proposition coupait la poire (politique et monétaire) en deux.
Le gouverneur a donc réitéré fermement sa demande. « Pour moi, il est hors de question que les taux ne baissent pas au cours de l’année », a-t-il affirmé ce lundi. Une sortie justifiée par la publication de l’observatoire mais aussi par le calendrier. En effet, la publication de l’inflation à fin juin sert de référence pour la révision semestrielle des taux. D’où le changement de ton de Christian Noyer par rapport à ses déclarations de juin 2014, qui se voulaient plus conciliantes. « Si la tendance actuelle de l'inflation se poursuit jusqu'au milieu du mois de juillet, effectivement le taux du livret A devrait baisser un peu et ce sera une bonne chose pour la relance de l'économie et pour la création d'emplois. »
En outre, les ménages ont préféré investir leur argent vers des placements moins risqués mais plus rémunérateurs. Or qui dit moins risqués dit moins tournés vers les placements en actions, c’est-à-dire vers l’économie réelle. Autre enseignement de ce document : le Livret A et le LDD sont de plus en plus utilisés par les ménages aisés. Ainsi, les Livrets A d’un montant supérieur à 22 950 euros, soit le plafond autorisé hors capitalisation des intérêts, représentaient 20% des encours fin 2014 contre 11,3% un an plus tôt. Ce qui va à l’encontre de l’argument du gouvernement, selon lequel le maintien d’un taux intéressant protège l’épargne populaire.
Et pour ne rien arranger, « les fonds centralisés restent largement supérieurs aux encours de prêts au logement social et à la politique de la ville ». La rémunération actuelle est un coût pour les banques et les organismes HLM, qui utilisent les fonds pour construire des logements sociaux. Ce surcoût serait de l’ordre de 600 millions d’euros, soit l’équivalent de la construction de 5 000 logements sociaux.
Reproduction et diffusion interdites sans autorisation écrite