


Macro-économie / Taux / Fed / Warsh
Macro-économie / Taux
Fed / Warsh
L’heure est à la pause pour la Fed / Les interrogations portent sur les hausses de taux à venir
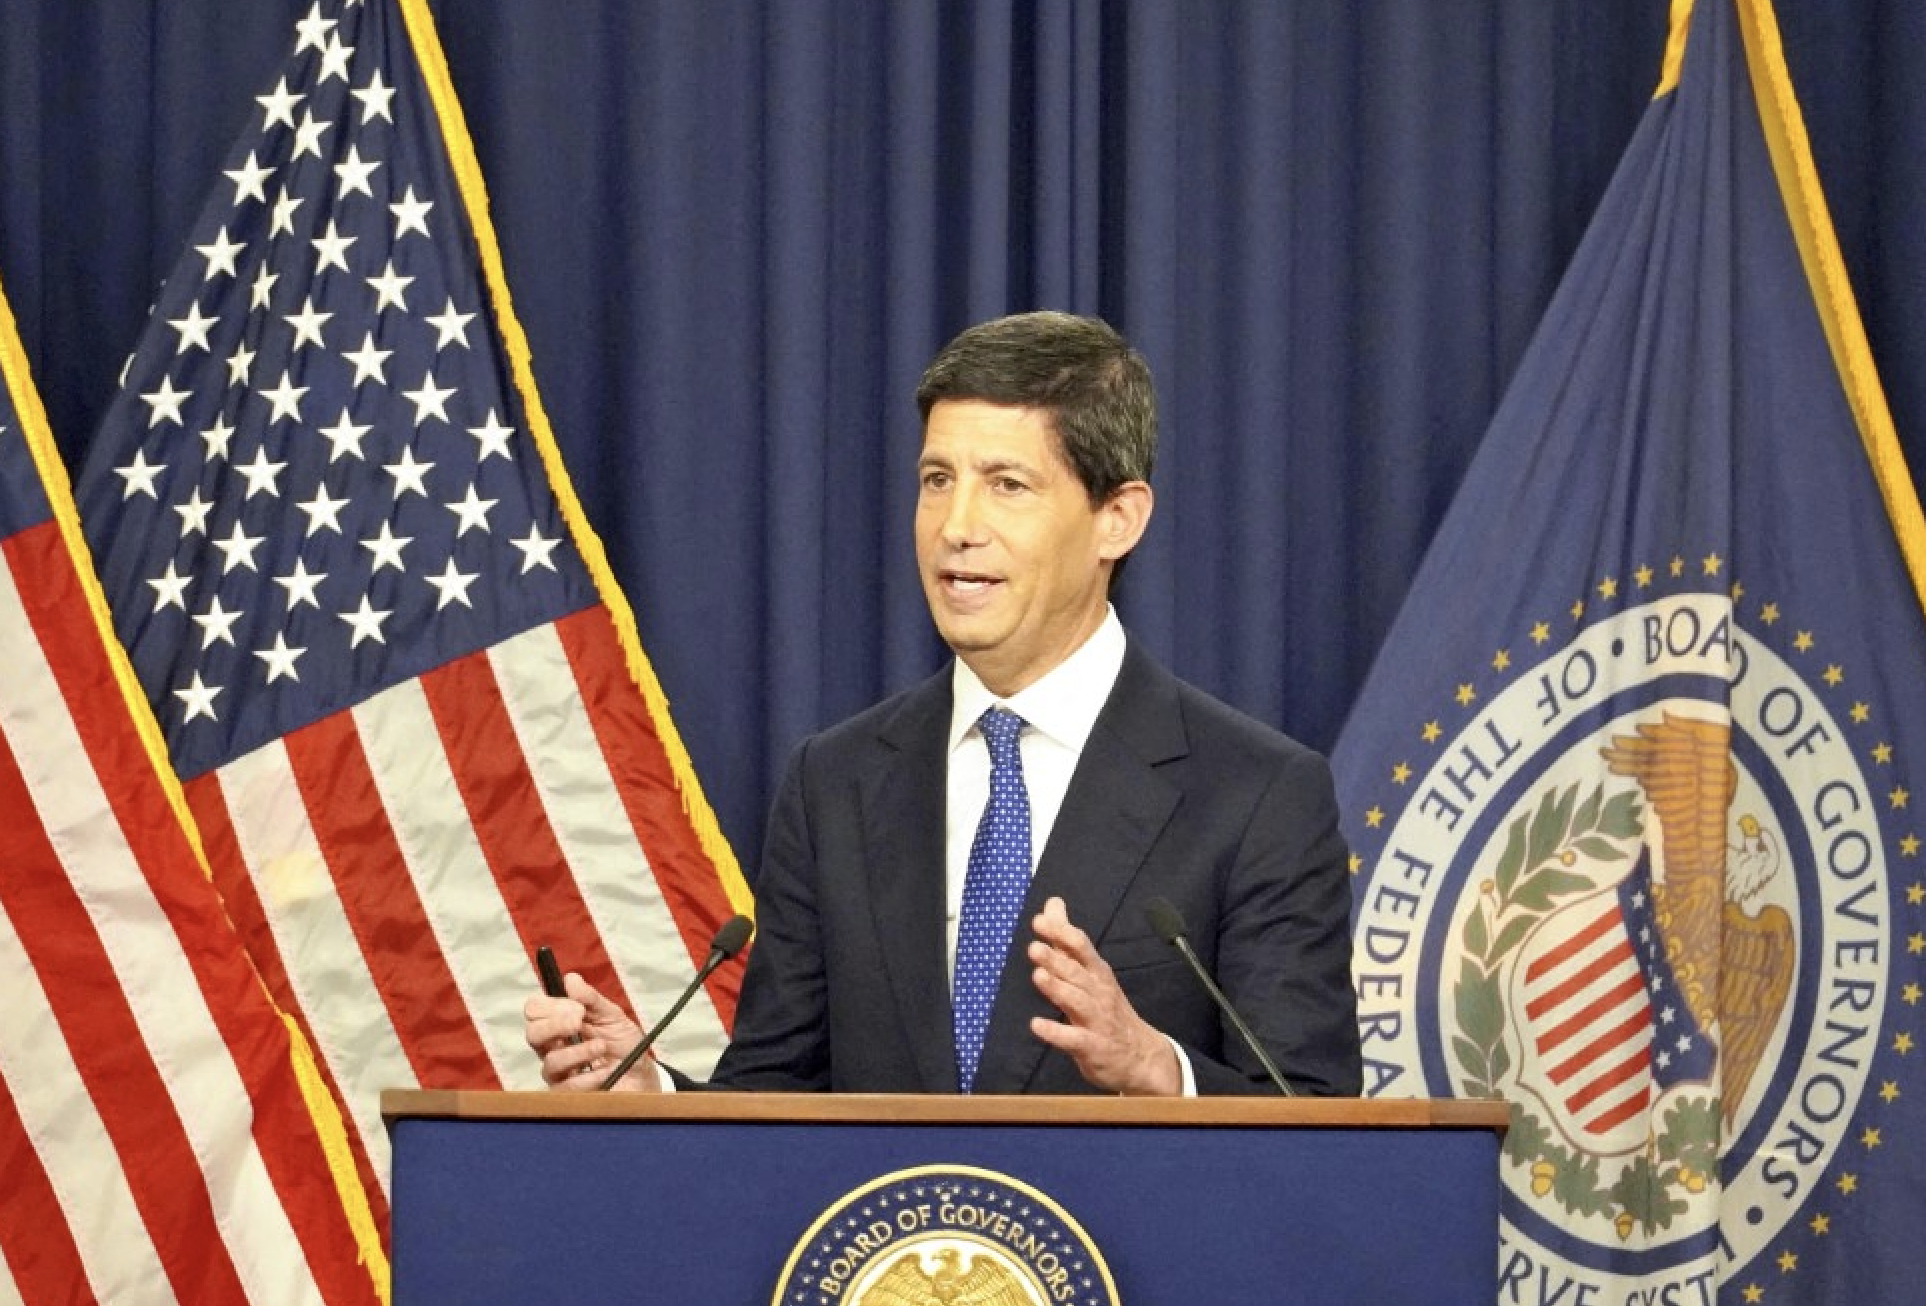
Un statu quo en attendant une vue plus dégagée. C’est le scénario qui se dessine actuellement du côté du comité de politique monétaire de la Réserve fédérale (Fed) américaine. Une certitude du marché qui tranche avec le passé récent, confie Christophe Boucher, directeur des investissements chez ABN AMRO Investment Solutions, celui-ci considérant que « la décision de taux attendue […] semble moins incertaine que lors des précédentes réunions présidées par Warsh, la Réserve fédérale devant, selon le consensus, laisser ses taux directeurs inchangés. »
L’économiste explique que la concomitance du ralentissement de la croissance des salaires, de la faiblesse des chiffres de créations d’emplois, ou encore le niveau élevé des rendements à long terme, laissent le temps à Kevin Warsh - président de la Fed - de voir les effets produits par la hausse du mois de septembre. Il ne s’attend pas pour autant à ce que ce dernier « fournisse des indications prospectives (forward guidance) demain. Son discours devrait rester globalement inchangé : priorité à la lutte contre l’inflation et biais restrictif. »
Mal en patience
Ses vues concernant le nombre de hausses de taux à venir sont de deux supplémentaires lors des six prochains mois. S’ensuivrait une longue pause avant de possibles baisses de taux à compter de la fin de l’année prochaine. Les éléments de langage seront scrutés avec attention, bien que Rob Dishner, Senior Portfolio Manager chez Neuberger, prévienne qu’il faut s’attendre à ce qu’une fois de plus la Fed publie « un communiqué très succinct, suivi d’une conférence de presse plus courte que celles auxquelles nous étions habitués sous les précédents présidents. »
Pour autant, il table sur un discours de Kevin Warsh qui délivre un message expliquant pourquoi le statu quo l’a emporté au sein du comité de politique monétaire (FOMC). À la vigueur des dernières données sur l’inflation serait opposé le fait que cette publication demande à être confirmée et que la fin de l’été avait au contraire envoyé un message pour le moins rassurant. Néanmoins, une certaine dissonance pourrait apparaître au sein du FOMC, tranchant avec l’unanimité de la décision du mois passé et ce, en raison de membres qui pousseraient en faveur d’une nouvelle hausse dès aujourd’hui.
Emporter
Un des arguments en faveur de ce choix tiendrait notamment au niveau élevé des rendements obligataires à long terme. Un argumentaire qui n’est pas celui de Christophe Boucher, lequel argue que « ces rendements relativement élevés ne contribuent pas de manière significative au durcissement des conditions financières, dans la mesure où leur hausse depuis l’été reflète principalement une croissance plus soutenue et un relèvement du taux d’intérêt neutre. » Il s’attend néanmoins à ce que Kevin Warsh pointe du doigt le durcissement des conditions financières en raison d’une hausse des taux réels et de l’écartement des spreads de crédit.
De quoi expliquer qu’il soit plus aisé de trancher en décembre, avec une Fed qui aura alors à sa disposition les chiffres du PIB du troisième trimestre et les résultats de nombreuses entreprises. Les marchés ne manqueront pas non plus de se prononcer d’ici là, Lucas Meric, Cross Asset Strategist chez Indosuez Wealth Management rappelant que depuis début octobre, y est intégré « une hausse de taux en moins, par rapport aux quatre hausses de taux supplémentaires anticipées au sortir de la réunion du FOMC de septembre. »
Reproduction et diffusion interdites sans autorisation écrite