

Entreprises / Actions / BNP Paribas / Jean-Laurent Bonnafé
Entreprises / Actions
BNP Paribas / Jean-Laurent Bonnafé
BNP Paribas accélère sur presque tous les fronts / 3,46 milliards d’euros de bénéfice trimestriel et un rachat d’actions surprise
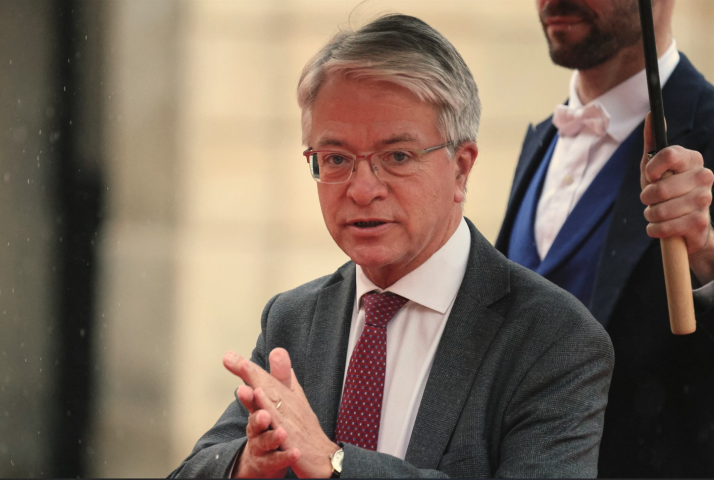
La croissance a gagné presque tous les étages de BNP Paribas au troisième trimestre, et le bénéfice est monté plus vite encore que l’activité. Le produit net bancaire a progressé de 9,5 %, à 13,76 milliards d’euros, et le résultat net part du groupe de 13,5 %, à 3,46 milliards. Les trois pôles y ont contribué, dans des proportions toutefois très inégales. « Ces résultats reflètent la force de nos franchises globales, la diversité de notre modèle », a déclaré Jean-Laurent Bonnafé, directeur général.
CIB récolte ses gains de parts de marché
La banque de financement et d’investissement reste le principal accélérateur. Ses revenus bondissent de 16,6 %, à 5,2 milliards d’euros, soit plus de 60 % de la hausse du produit net bancaire du groupe. Une performance qui ne repose pas sur des paris pour compte propre, mais sur des positions commerciales renforcées au fil des années. BNP Paribas est ainsi passée de la neuvième à la troisième place des banques d’investissement en Europe, au Moyen-Orient et en Afrique entre 2016 et 2025, sur la base des commissions générées, selon Dealogic. Cette progression se retrouve aussi auprès des grandes entreprises européennes : une étude de Coalition Greenwich publiée début 2026 la place en tête en tête dans les services bancaires aux grandes entreprises, avec un taux de pénétration de 68 %, loin devant HSBC à 48 %, ainsi que dans la gestion de trésorerie, à 53 % contre 34 %.
Cette présence auprès des grands clients, associée à l'étendue de son offre, lui permet de capter leurs besoins sur différents marchés. Au troisième trimestre, elle s'est notamment traduite par une forte progression des activités actions, portée à la fois par les transactions au comptant, les dérivés et le prime brokerage. Les revenus d'Equity & Prime Services ont ainsi bondi de 50 %. Dans la dette, l’activité de taux a reculé, mais le change, soutenu par les mouvements du dollar, et les matières premières ont pris le relais. Les revenus de FICC restent ainsi stables, la complémentarité des métiers compensant leurs évolutions divergentes.
Global Banking (+8,4 %) retrouve aussi de l’élan. Au premier semestre, l’incertitude liée au Moyen-Orient avait incité les entreprises à temporiser, tandis que les effets de change pesaient sur les comparaisons. Depuis, ces derniers se sont atténués et les projets d’investissement ont repris, les entreprises composant davantage avec les incertitudes géopolitiques. Les encours de crédit progressent de 17,5 % sur un an et les dépôts de 18,4 %.
La rente différée des taux fixes
Dans la banque de détail, les réseaux de la zone euro bénéficient d'un ressort plus lent mais plus prévisible. Leurs revenus progressent de 9,5 %, dont 13,6 % pour les revenus d’intérêt. En France et en Belgique, où les crédits sont majoritairement à taux fixe et une large part des dépôts non rémunérée, la hausse des taux de 2022 et 2023 continue de se diffuser progressivement dans les marges. À mesure que les anciens prêts sont remboursés et remplacés par de nouveaux crédits, une part croissante du bilan bénéficie de rendements plus élevés. Avec une durée moyenne des crédits d’environ sept ans, ce soutien peut se prolonger jusqu’à la fin de la décennie, tant que les marges sur les nouveaux financements restent suffisamment favorables.
Ce redressement est en partie masqué dans les comptes du pôle CPBS, dont les revenus ne progressent que de 3,6 %. Le principal frein vient d’Arval, qui loue des véhicules pendant environ quatre ans avant de les revendre et doit intégrer dès aujourd’hui l’évolution attendue de leur valeur résiduelle. Or les prix de l’occasion restent déprimés. Malgré une croissance organique de 12 % des revenus d'Arval à périmètre et change constants, ceux de l'ensemble Arval et Leasing Solutions chutent de 29,1 %, un effet qui pourrait continuer à peser sur le pôle au cours des prochains trimestres.
Le plan 2030 a déjà commencé
La transformation engagée dans les métiers de l'épargne et de l'assurance commence, elle aussi, à porter ses fruits. Renforcé par l'acquisition d'AXA Investment Managers et la réorganisation de ses activités de gestion d'actifs, le pôle IPS voit ses revenus progresser de 5,3 %. La dynamique commerciale est visible dans la gestion d'actifs, qui a enregistré 31 milliards d'euros de collecte nette depuis le début de l'année. Les premières synergies se matérialisent également dans les coûts, dont la hausse est contenue à 2,8 % pour l'ensemble du pôle. Environ 60 % des synergies attendues de l’intégration d’AXA IM devraient être réalisées en 2027.
À l’échelle du groupe, la croissance se convertit en bénéfices. Les frais de gestion n’augmentent que de 5,3 %, et le coefficient d’exploitation recule de 2,3 points, à 58,3 %. Le prochain levier doit venir des fonctions support, avec quelque 2,4 milliards d’euros d’économies nettes visées entre 2027 et 2030, sur un total de 4 milliards pour le groupe.
Cette progression des résultats s'accompagne d'un renforcement attendu de la solvabilité. Le ratio CET1, à 12,9 % fin septembre après l’acquisition d'Athlon par Arval, devrait dépasser 13 % en fin d’année. BNP Paribas a aussi surpris mercredi en annonçant un programme de rachat d’actions de 1,3 milliard d’euros dès novembre, avec l’aval de la BCE. L’opération anticipe une partie de la distribution du résultat 2026. « Un effet de signal favorable », relèvent les analystes de KBW.
Reproduction et diffusion interdites sans autorisation écrite