

Start-up / Private Equity / Private equity / PitchBook
Start-up / Private Equity
Private equity / PitchBook
Private equity : l'Europe vend toujours ses joyaux, peine sur le reste / Un record de 14 803 sociétés en portefeuille
Le private equity européen sait toujours vendre ses plus beaux actifs, beaucoup moins le reste de ses portefeuilles. Au troisième trimestre, la valeur des cessions réalisées par les fonds en Europe a reculé de 25,2 % par rapport au trimestre précédent, à 78,5 milliards d’euros, selon le bilan publié le 6 octobre par PitchBook sur la base de données arrêtées au 30 septembre. Le printemps avait, il est vrai, été gonflé par la vente de TK Elevator au finlandais Kone par Advent et Cinven pour une valeur d'entreprise de 29,4 milliards d’euros. Sur l’ensemble de l’année, 2026 reste en passe de dépasser 2025 en valeur et de figurer parmi les meilleurs millésimes jamais enregistrés.
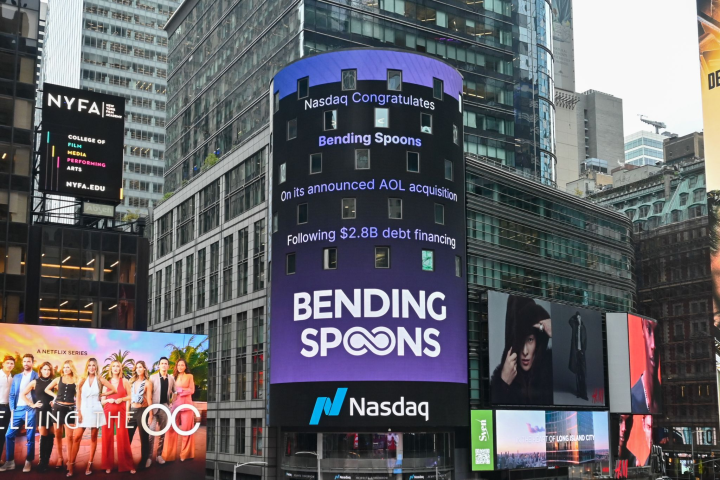
Ces montants reposent pourtant sur une poignée d’opérations. Quatorze sorties de plus de 1 milliard d’euros ont représenté près de 60 % de la valeur cédée cet été. Sur les neuf premiers mois, les cessions de plus de 2,5 milliards d’euros ont rapporté 97,6 milliards d’euros, 69 % de plus qu’un an plus tôt, tandis que toutes les catégories inférieures enregistrent un recul. L’introduction au Nasdaq du groupe technologique italien Bending Spoons, spécialisé dans le rachat de logiciels et de services numériques, a ainsi représenté à elle seule 7,3 milliards d'euros sur les 18,1 milliards de cessions recensées par PitchBook dans les technologies de l’information au troisième trimestre. « De plus en plus, seuls les plus grands actifs, généralement détenus par les GP les plus expérimentés, sont suffisamment gros pour permettre une introduction en Bourse ou attirer un acquéreur stratégique mondial », observent les auteurs de l’étude, parmi lesquels Nicolas Moura, analyste senior chez PitchBook.
Des portefeuilles qui n'en finissent pas de grossir
Pendant ce temps, les portefeuilles continuent de grossir. Les fonds ont conclu 2 253 opérations au troisième trimestre, contre seulement 435 cessions. Ce décompte inclut les acquisitions complémentaires, qui ont atteint un record décennal de 57,4 % des transactions et n’ajoutent pas de nouvelles sociétés aux portefeuilles. Mais même en les excluant, le ratio entre investissements et sorties était déjà passé de 2,4 en 2025 à 2,9 au premier semestre. Le nombre d’entreprises européennes détenues par des fonds atteint ainsi le record de 14 803, dont 11 % depuis plus de neuf ans, une proportion en hausse. Dans le même temps, la durée médiane de détention des sociétés effectivement cédées recule, de 7,1 ans en 2025 à 6,7 ans cette année. « Les actifs vendables sortent plus vite, tandis que tout le reste continue de s’empiler », résument les auteurs.
Le contexte de prix ne facilite pas l’écoulement des participations les plus anciennes. Les deux hausses de taux de la BCE, en juin puis en septembre, ont renchéri le coût de la dette, compliquant le financement des acquisitions. Parallèlement, les valorisations ont reculé : le multiple médian VE/Ebitda des opérations de M&A européennes est tombé à 8,9x depuis janvier, contre 9,8x en 2025. « Ce recul d’environ un tour constitue un vent contraire pour les fonds qui cèdent des actifs achetés aux prix records de 2021 et 2022 », souligne le rapport.
Les LP au régime sec
Les investisseurs en subissent directement les conséquences. Les distributions rapportées à la valeur liquidative des fonds sont tombées sous 20 %, contre une moyenne de 27 % sur dix ans. « Cet engorgement, plus que le nombre de sorties de ce trimestre à lui seul, devrait déterminer le rythme des distributions aux LP jusqu’en 2027 », prévient PitchBook. Moins de liquidités récupérées, ce sont aussi moins de moyens pour souscrire à de nouveaux fonds.
Cette contrainte contribue à accentuer la sélectivité des levées de capitaux. Sur neuf mois, 99 véhicules de private equity européens ont été clôturés pour 65,9 milliards d’euros, contre 174 fonds et 84,8 milliards d’euros sur toute l’année 2025. Les montants collectés résistent donc mieux que le nombre de fonds, signe d'une concentration croissante. Les capitaux se concentrent sur les gérants établis, qui en captent 88,5 %, tandis que les premières levées tombent à un plus bas historique de 1,5 milliard d’euros pour sept fonds. « Un nouveau gérant sans historique de cessions ne peut pas facilement faire état de distributions à un moment où les LP font passer la liquidité avant presque tout le reste », relèvent les analystes de PitchBook.
Des soupapes encore étroites
Pour rendre du cash sans attendre un acquéreur industriel ou une introduction en Bourse, les gérants recourent davantage aux véhicules de continuation, qui permettent de transférer des participations vers un nouveau fonds tout en offrant aux investisseurs existants la possibilité de récupérer leurs capitaux. Les financements adossés à la valeur liquidative des portefeuilles constituent une autre solution, reposant cette fois sur l'endettement. En parallèle, les fonds secondaires, spécialisés dans le rachat de participations existantes dans des fonds, poursuivent leur développement. Au troisième trimestre, CVC a clôturé son Secondary Opportunities Fund VI à 8,6 milliards d’euros et Clipway son premier fonds secondaire à 5,6 milliards d’euros. Ces solutions occupent néanmoins encore une place limitée dans les levées de capitaux sur l'ensemble des marchés privés : 12,6 % depuis janvier pour les fonds secondaires et 3,2 % pour les véhicules de continuation, contre 29,4 % pour le private equity traditionnel.
Reproduction et diffusion interdites sans autorisation écrite