

Fintech / FinTech
Fintech
FinTech
Fintechs : après une décennie d’essor, les défis de la prochaine / Emmanuel Moulin en trace les différents enjeux
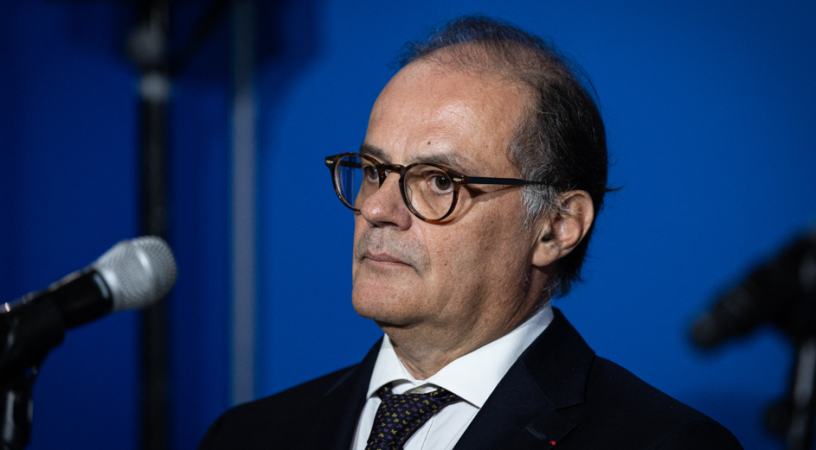
Alors que se tenait ce vendredi, à la Banque de France, la dixième édition du forum dédié aux fintechs qu’organisent l’Autorité de contrôle prudentiel et de résolution (ACPR) et l’Autorité des marchés financiers (AMF), Emmanuel Moulin a voulu rappeler ce pourquoi ces entreprises innovantes étaient un rouage essentiel du dynamisme du secteur financier. Il faut dire qu’à date, l’on dénombre en France plus de 1 200 fintechs, représentant toutes ensemble quelque 55 000 emplois. Une population ayant atteint aujourd’hui un certain stade de maturité, a observé le gouverneur de la Banque de France et président de l’ACPR, avec notamment 15 de ses actrices ayant atteint le statut de « licorne », donc valorisées à plus d’un milliard de dollars. Paiements de pair à pair, assurance 2.0, solutions de facturation électronique, de comptabilité d’entreprise, modalités d’octroi du crédit : leurs solutions se sont par ailleurs, au fil des années, transformées en services pour les Français ou en gains d’efficacité pour le secteur.
« L’enjeu n’est plus seulement de faciliter l’entrée des fintechs sur le marché, mais aussi d’accompagner leur passage à l’échelle », a-t-il indiqué. La tendance au premier semestre de 2026, sur le plan du financement, est apparue encourageante : les levées de fonds des jeunes pousses du secteur ont grimpé de 51 % sur un an, à 1,3 milliard d’euros - à la faveur, il est vrai, d’une poignée d’opérations de taille. Mais la dynamique demeure fragile. « L’écosystème a besoin de davantage de fonds propres, notamment en provenance d’investisseurs européens. C’est toute l’ambition de l’Union de l’épargne et l’investissement », a poursuivi Emmanuel Moulin, listant trois priorités pour soutenir l’investissement innovant.
D’abord, un renforcement du financement en fonds propres supposant le développement de fonds d’épargne-retraite et de pension européens, la promotion de partenariats public-privé sur le terrain du capital-risque, le lancement de produits d’épargne accessibles aux ménages pour favoriser une allocation diversifiée et un effort d’éducation financière. Ensuite, la création du 28ème régime européen, proposé par Bruxelles en mars dernier et qui est en cours d’examen. Enfin, un vrai cadre européen de supervision des infrastructures et de marché et des acteurs post-marché.
Une boussole qui reste
Les évolutions de l’écosystème fintech observées sur la dernière décennie ne sauraient, en revanche, pas venir bousculer les principes devant guider l’action des superviseurs, a indiqué Emmanuel Moulin. « J’en retiendrai deux », a-t-il détaillé : concilier l’innovation et la confiance, en trouvant le juste équilibre entre ouverture à l’innovation et la maîtrise des risques, en appliquant le principe de proportionnalité reconnu par la réglementation, ou en garantissant l’égalité des conditions de concurrence. « Le deuxième principe est un corollaire du premier, celui de maintenir un dialogue régulier avec l’ensemble de l’écosystème. Je n’oppose pas les fintechs et les acteurs établis. Qu’ils soient en concurrence ou en coopération, comme c’est souvent le cas, ils contribuent ensemble à renforcer la compétitivité du secteur européen face aux offensives des Big Tech », a assuré le gouverneur de la Banque de France.
Dans un contexte d’incertitude, il a donc renouvelé l’attention de l’ACPR à ces jeunes acteurs innovants et à leur suivi, indiquant qu’après quelques années moins dynamiques, le nombre de porteurs de projets ayant pris attache avec l’ACPR était reparti à la hausse, témoignant de la vitalité de l’écosystème et de l’importance accordée au superviseur, a-t-il souligné.
Des principes qui resteront la boussole pour faire face aux transformations qui redessinent déjà le secteur financier. Pour Emmanuel Moulin, trois d’entre elles apparaissent plus particulièrement structurantes pour la décennie à venir : la tokenisation de la finance, l’intelligence artificielle (IA) et la fragmentation géopolitique. Dans un premier temps, si la tokenisation va permettre des gains d’efficacité de taille en réduisant les délais de règlement et les coûts de transaction, elle fait également apparaître des enjeux de stabilité financière et de souveraineté, a-t-il averti. « L’Europe ne doit pas devenir dépendante d’infrastructures non européennes et d’actifs de règlement non libellés en euros. La réponse européenne repose donc sur trois piliers complémentaires », a expliqué le président de l’ACPR.
Développer l’offre
Le premier consiste à mettre à disposition une monnaie de banque centrale taillée pour l’ère du numérique. Pour le grand public, cela passera par le projet d’euro numérique. Pour le marché interbancaire, l’Eurosystème développe deux initiatives : Pontes, une monnaie numérique de banque centrale de gros lancée en septembre et Appia qui, à plus long terme, vise à définir les contours d’un écosystème européen intégré de finance tokenisée.
« Le deuxième pilier vise à favoriser l’émergence d’une offre européenne de monnaie de banque commerciale tokenisée et d’actifs financiers tokenisés. Cette offre devrait inclure des dépôts bancaires tokenisés, des stablecoins adossés à l’euro et les infrastructures de paiement permettant la compensation multilatérale de ces jetons de monnaie de banque commerciale », a poursuivi Emmanuel Moulin. C’est en ce sens qu’un groupe de Place (réunissant la Banque de France, l’AMF, la Direction générale du Trésor et plusieurs acteurs privés) a été lancé en mars 2026 pour étudier la question. Le projet « Pythagore », conduit par la Banque de France et Euroclear France, est aussi une illustration de ces travaux conjoints. « Les jetons de monnaie centrale fournis via Pontes permettront, d’ici la fin de l’année 2026, de régler des commercial papers tokenisés », a précisé Emmanuel Moulin.
Le dernier pilier sera réglementaire. Certes, l’Europe dispose d’ores et déjà, grâce au règlement MiCA et au régime pilote, d’un cadre plutôt favorable au développement de nouveaux acteurs et activités sur la blockchain. En revanche, il reste à adapter ce cadre aux évolutions rapides de la finance tokenisée. À cet égard, Emmanuel Moulin a plaidé pour une révision ciblée du règlement MiCA, qui pourrait clarifier le traitement juridique des dépôts tokenisés et le régime applicable aux stablecoins non adossés à l’euro pour les paiements du quotidien et les modèles multi-émetteurs.
Une position partagée avec la Direction générale du Trésor et l’AMF, réitérée dans leur réponse commune à la consultation de Bruxelles sur la révision du règlement MiCA, a pointé Emmanuel Moulin. « Le régime pilote pourrait, quant à lui, être pérennisé dans le cadre du paquet MISP [sur l’intégration des marchés financiers, présenté en décembre par Bruxelles, ndlr] afin d’offrir davantage de visibilité aux acteurs de marché. Pour renforcer son attractivité, tout en restant proportionné au regard des enjeux de stabilité financière, un rehaussement des plafonds d’activité autour de 300 milliards d’euros serait, selon nous, pertinent », a indiqué Emmanuel Moulin.
Des outils à disposition
Quant à l’IA, difficile de ne pas observer à quel point elle est aujourd’hui utile aux activités des fintechs. Mais de fait, elle apporte par là même son lot de risques, pouvant toucher par exemple l’accès au crédit ou à l’assurance, ou rendre complexe pour un client la compréhension de décision le concernant. S’y ajoute aussi la menace cyber. « Face à ces risques, nous ne partons heureusement pas d’une page blanche », a indiqué Emmanuel Moulin, soulignant l’utilité du règlement DORA pour la gestion du risque informatique ou celle de l’IA Act pour les systèmes d’IA dits à hauts risques, comme l’octroi de crédit, l’évaluation des risques ou la tarification en assurance – l’ACPR sera d’ailleurs chargée de la surveillance de ces systèmes à partir de décembre 2027.
« Le dernier enjeu est étroitement lié aux deux transformations technologiques : c’est celui de la fragmentation géopolitique. Dans un contexte plus incertain, l’Europe doit renforcer sa capacité de choix et de maîtrise des technologies numériques. Cet enjeu de souveraineté concerne particulièrement l’écosystème fintech, situé aux avant-postes de l’innovation. S’agissant du cloud, des modèles d’IA, des infrastructures et des capacités de calcul, nombre de briques essentielles au développement de services financiers innovants reposent aujourd’hui sur des acteurs largement non européens », a regretté Emmanuel Moulin. Alors qu’il ne fait plus de doutes que ces dépendances sont désormais des vulnérabilités pour l’Europe, elles représentent de toute évidence un argument de plus pour parvenir à faire émerger des acteurs et des infrastructures européennes compétitives, capables de renforcer l’autonomie européenne, a rappelé Emmanuel Moulin. « Face aux défis de la tokenisation, de l’IA et de la fragmentation géopolitique, notre responsabilité collective est claire : permettre à l’innovation de s’épanouir, tout en préservant la confiance dans notre système financier. L’Europe ne peut plus se contenter d’importer les nouvelles technologies, elle doit être capable de les financer et de les concevoir elle-même », a-t-il ajouté.
Reproduction et diffusion interdites sans autorisation écrite