

Entreprises / Actions / Moody’s / Renault
Entreprises / Actions
Moody’s / Renault
Renault boucle son retour dans l’investment grade / Moody’s rejoint S&P
Six ans et demi après en être sorti, Renault retrouve chez Moody’s le chemin de l’investment grade. L’agence a relevé le 14 septembre la note de crédit à long terme du constructeur de Ba1 à Baa3, assortie d’une perspective stable. Ba1 constituait le dernier cran de la catégorie spéculative, Baa3 le premier de la catégorie investissement. La note à court terme a également été relevée, de NP à P-3.
Ce relèvement efface très exactement la sanction prononcée six ans et demi plus tôt. Le 18 février 2020, quelques jours après l'annonce de sa première perte annuelle en dix ans, Renault avait été ramené de Baa3 à Ba1 par Moody's. La crise sanitaire avait ensuite entraîné une nouvelle dégradation en mai, jusqu'à Ba2, point bas de cette séquence. La remontée s'est faite progressivement : Renault est revenu à Ba1 en août 2023, avant que Moody's ne relève sa perspective à positive en mai 2024, ouvrant alors la voie à un retour en catégorie investissement.
Moody's rejoint ainsi S&P, qui avait franchi ce seuil neuf mois plus tôt. Tombé de BBB- à BB+ en avril 2020, Renault avait retrouvé chez S&P la note BBB-, perspective stable, le 18 décembre 2025. Le constructeur est donc de nouveau classé en investment grade par les deux grandes agences internationales, au premier cran dans les deux cas. Les deux agences convergent largement dans leur diagnostic, autour de la solidité du bilan, de la génération de cash et de la discipline financière.
Le cash au cœur du redressement
À fin juin 2026, Moody's retient une trésorerie nette d'environ 5,6 milliards d'euros après retraitements. Mais l'agence met surtout en avant la trajectoire des dernières années : entre 2021 et 2025, Renault a dégagé environ 7,5 milliards d'euros de free cash-flow, ce qui lui a permis de réduire fortement sa dette tout en conservant une trésorerie abondante. Elle souligne également la prudence de sa politique financière.
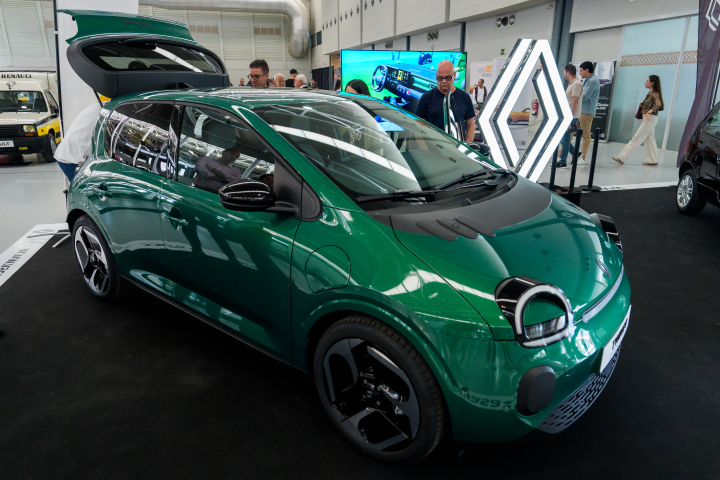
Cette régularité du cash tient en bonne partie à la faible intensité capitalistique du constructeur. Renault partage une partie de ses investissements au sein de partenariats et de coentreprises, dont Horse Powertrain, mais s’appuie aussi davantage sur des écosystèmes extérieurs pour développer ses véhicules. La nouvelle Twingo électrique, dessinée et lancée en France puis développée en grande partie avec le centre d’ingénierie ACDC (Advanced China Development Center) de Renault à Shanghai, illustre cette logique visant à réduire à la fois les délais et les coûts de développement.
Sur les douze mois à fin juin 2026, les dépenses de R&D représentaient 3,9 % du chiffre d’affaires automobile et les investissements 3,1 %, des niveaux parmi les plus faibles de son groupe de pairs selon Moody’s. Au premier semestre, l’Automobile avait déjà généré plus de 650 millions d’euros de free cash-flow, Renault maintenant son objectif d’environ 1 milliard sur l’année.
Une rentabilité encore en retrait
Le profil reste en revanche pénalisé par une rentabilité encore faible. Moody's évalue la marge d'EBIT ajustée de Renault à environ 1,5 % sur douze mois glissants, et à 2,7 % avant restructurations. L'agence souligne notamment l'effet dilutif de deux moteurs de croissance du groupe : les véhicules électriques, encore moins rentables que les modèles thermiques ou hybrides, et les ventes réalisées dans le cadre de programmes pour des partenaires, notamment Nissan et Geely, qui génèrent elles aussi des marges plus faibles.
Reproduction et diffusion interdites sans autorisation écrite