

Start-up / Private Equity / Goldman Sachs Alternative / infrastructures
Start-up / Private Equity
Goldman Sachs Alternative / infrastructures
Goldman Sachs Alternatives voit bien au-delà des seuls data centers / Philippe Camu détaille sa lecture du marché infra
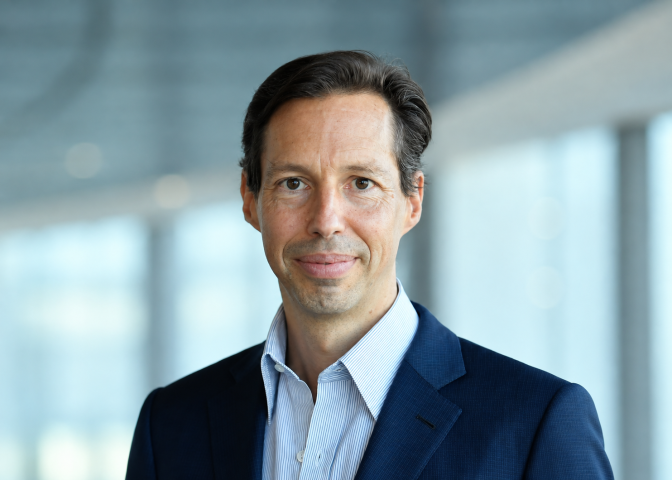
Un data center dans le troisième fonds, aucun dans le quatrième, un seul dans WSIP V, cinquième millésime de la stratégie d’infrastructure mid-market de Goldman Sachs, qui a bouclé un premier closing à plus de 3 milliards de dollars début juin. À l'heure où l'intelligence artificielle aspire une part croissante des capitaux dirigés vers les infrastructures, Philippe Camu, Global Co-Head et Global Co-Chief Investment Officer de l'Infrastructure Investment Group de Goldman Sachs, revendique une exposition volontairement mesurée à cette thématique. « Nous voulons être exposés à un ensemble varié de thématiques et maintenir un portefeuille d’investissements stables à travers les différents cycles de marché », explique à WanSquare l'investisseur, rencontré à l'occasion du salon de l'IPEM, qui se tenait du 8 au 10 septembre.
L'appétit pour la classe d'actifs, lui, n'a jamais été aussi vif. L'Investor Outlook H2 2026 de Preqin, publié fin août, fait de l'infrastructure le segment des marchés privés dont la demande progresse le plus rapidement, près d'un investisseur sur deux prévoyant d'augmenter ses engagements de court terme comme son allocation de long terme. La mécanique reste pourtant grippée : au deuxième trimestre, le nombre de véhicules parvenus à leur clôture finale est tombé à un plus bas record, à huit, tandis que la valeur totale des transactions reculait de 19 % quand leur nombre progressait de 13 %.
L’avantage du mid-market
Le segment intermédiaire, sur lequel Philippe Camu opère depuis quinze ans, tire parti de cette configuration. « Nous considérons que c'est un segment plus attractif, avec des valorisations intéressantes et des leviers de création de valeur plus significatifs », détaille celui qui investit dans la classe d'actifs depuis plus de vingt ans, et qui voit se multiplier les véhicules large cap de 20 à 25 milliards de dollars et au-delà face à un vivier de gérants plus clairsemé sur le mid-market. L'argument vaut surtout à la sortie, là où le secteur bute : un actif de très grande taille revendu avec un multiple de deux fois la mise impose de passer par les marchés cotés, par un industriel ou par un autre fonds géant.
Acheter dans de bonnes conditions ne constitue qu’une partie de l’équation. La création de valeur recherchée passe d'abord par la transformation opérationnelle des actifs. Capex, réduction des coûts, croissance externe : Goldman Sachs cherche avant tout à faire croître les cash flows des entreprises détenues, plutôt qu'à miser sur une revalorisation des multiples. Une approche qui résiste mieux à un environnement de taux qui n'offre plus la pente favorable dont le secteur a bénéficié jusqu'au Covid.
La valeur avant le levier
Les valorisations demeurent en effet élevées dans une perspective historique, ce qui impose une prudence sur le prix payé comme sur la dette mobilisée. « Nous sommes prudents sur l’utilisation de dette et nous ne voulons pas que nos retours économiques dépendent trop de l’endettement », résume le dirigeant. Les dislocations, ces épisodes de marché où un choc externe provoque une baisse brutale des valorisations, deviennent dès lors des fenêtres d'entrée, en particulier pour les retraits de la cote, pratiqués lors du Covid ou au déclenchement de la guerre en Ukraine. Depuis le début du conflit en Iran, les actifs cotés exposés au coût des carburants ont corrigé, ramenant certaines cibles de douze à dix fois l'Ebitda.
L’IA, mais au bon prix
L'IA inspire une nervosité d'une autre nature, entre une demande qui gonfle et des interrogations sur la durée du cycle et l'identité des gagnants. « Je ne pense pas que nous ayons encore vu de mouvement véritablement spectaculaire, mais nous sommes prêts en cas d’évolution des conditions de marché », avance Philippe Camu, qui y voit par avance une opportunité : « ce pourrait être un très bon moment pour déployer du capital, lorsque l'exubérance sera un peu retombée sur certains segments ».
Goldman Sachs n’en délaisse pas pour autant les data centers, à condition de payer le bon prix. Au Québec, le fonds a repris un data center existant sous contrats de long terme, assorti d'un projet de construction de taille comparable : assumer un risque de développement évite d'acquitter les 25 fois de résultat qu'exige un actif entièrement stabilisé. La province cumule de surcroît une exigence de souveraineté des données proche de celle observée en France ou en Italie, un climat froid favorable à l'efficacité énergétique et une électricité hydraulique décarbonée.
Réparti pour moitié entre Amérique du Nord et Europe, le portefeuille reste étalé sur quatre sous-secteurs, dont l'économie circulaire. C'est précisément sur le déchet, transformé en gaz ou en énergie, que Philippe Camu dit voir les dynamiques les plus intéressantes, un terrain « un peu moins recherché par nos pairs ».
Reproduction et diffusion interdites sans autorisation écrite