

Entreprises / Actions / Danone / Made Group / Cocobella
Entreprises / Actions
Danone / Made Group / Cocobella
Danone change de dimension dans le Pacifique / MADE Group, coco et boissons protéinées
L’appétit de Danone pour la nutrition saine ne faiblit pas. Trois mois après l’acquisition du britannique Huel, le groupe de Antoine de Saint-Affrique frappe un double coup en Australie : le rachat de l’australien MADE Group et celui des 49 % qu’il ne détenait pas encore dans sa coentreprise de produits laitiers frais avec Saputo Dairy Australia. Les deux opérations, soumises aux autorisations réglementaires, devraient être bouclées au second semestre 2026.
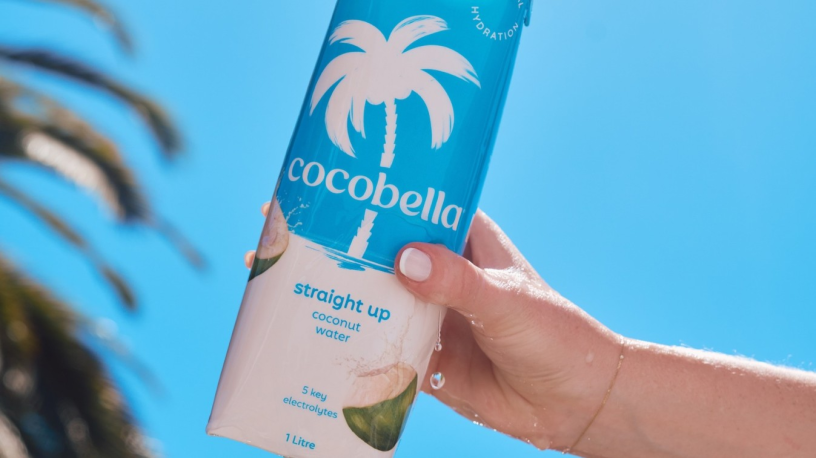
Pour le deuxième groupe agroalimentaire français (derrière Lactalis), l’objectif est autant de renforcer son exposition aux segments les plus dynamiques de l’alimentation que de gagner en taille dans les produits laitiers frais en Asie-Pacifique, une région où il demeurait jusqu’ici relativement sous-dimensionné hors Japon. Basée à Melbourne, MADE Group réalise un chiffre d’affaires annuel supérieur à 300 millions d’euros sur l’exercice clos en juin 2026, affiche une croissance à deux chiffres et s’appuie sur deux marques phares, Cocobella, spécialisée dans les produits à base de coco, et Rokeby, positionnée sur les boissons protéinées.
Quatrième cible en un peu plus d’un an
Le prix n’a pas été dévoilé : la presse australienne avance 2 à 2,1 milliards de dollars australiens, soit environ 1,2 à 1,3 milliard d’euros, que les analystes d’Oddo BHF rapprochent d’un multiple voisin de 18 fois l’Ebitda. Bank of America se montre plus prudente et situe le prix « plus proche d’un milliard », soit 16 à 17 fois l’Ebitda. Le rachat des minoritaires de la coentreprise Saputo, qui produit notamment les yaourts fonctionnels Activia ainsi que les marques riches en protéines YoPRO et Ultimate en Australie, donnera à Danone le contrôle total de son outil industriel local et facilitera le rapprochement avec les activités de MADE Group. L’opération doit permettre de constituer, selon Oddo BHF, « une plateforme solide en Australie et en Asie du Sud-Est pour son activité laitière, une région où Danone a historiquement peiné à atteindre une taille critique ».
Elle dépasse toutefois le seul tropisme régional. MADE prolonge une série d’emplettes ciblées menées au nom de la stratégie Renew : le britannique Huel, spécialiste des repas complets, racheté en mars pour environ 1,16 milliard de dollars ; l’américain Kate Farms, en nutrition médicale, et le belge The Akkermansia Company, dans le microbiote, en 2025 ; le tout après une tentative avortée sur le spécialiste américain du kéfir Lifeway Foods à l’automne. Derrière des cibles très différentes, Danone poursuit la même ambition : accroître son exposition aux marchés de la nutrition santé les plus porteurs. Une stratégie « consistant à acquérir des marques à forte croissance pour les passer à l’échelle », souligne Bank of America.
L’effet de mix
La nutrition spécialisée affichait en 2025 une marge opérationnelle courante de 21,7 %, contre 13,4 % pour l’ensemble du groupe : chaque euro de ventes basculé vers les protéines, la santé intestinale ou la nutrition médicale tire la rentabilité vers le haut, sur des positions au demeurant plus défensives que le yaourt ou l’eau de base.
MADE serait ainsi relutif dès la première année, c’est-à-dire qu’il contribuerait à améliorer à la fois la marge opérationnelle du groupe et son bénéfice par action. L’opération renforce également l’exposition de Danone à des catégories dont la croissance dépasse largement celle de l’alimentaire traditionnel. Depuis ses journées investisseurs de 2024, Antoine de Saint-Affrique défend l’idée d’un point de bascule du secteur en faveur des produits liés à la santé intestinale, aux protéines, à l’immunité ou encore à l’hydratation. Une thèse que les chiffres semblent valider : en 2025, les produits hyperprotéinés ont enregistré une croissance à deux chiffres en Europe comme en Amérique du Nord, tandis que la région Chine, Asie du Nord et Océanie, où MADE est déjà présent, a affiché une progression de 11,7 %.
Réduire la dépendance chinoise
C’est précisément cette zone qui cristallise l’enjeu asiatique du groupe. Première contributrice à sa croissance en 2025, elle demeure très dépendante du lait infantile chinois, une exposition que certains investisseurs jugent inconfortable à l’heure où la natalité recule. En s’implantant en Australie, en Nouvelle-Zélande et en Asie du Sud-Est sur des segments santé peu corrélés à cette dynamique, Danone diversifie son risque tout en musclant son dispositif dans la région la plus dynamique du groupe.
Tout le portefeuille de MADE n’est certes pas du même calibre : à côté de Cocobella et de Rokeby subsiste une traîne de marques moins porteuses, du jus d’orange à l’eau vitaminée. Mais cela ne devrait pas empêcher Danone de rentabiliser son investissement. Aux multiples payés, selon Bank of America, « le ROCE post-impôt actuel est d’environ 3,5 %, ce qui signifie que Danone doit globalement doubler les ventes et les profits s’il veut que cette opération crée de la valeur, une perspective crédible compte tenu de la dynamique de chiffre d’affaires ».
Reproduction et diffusion interdites sans autorisation écrite